Comprar, vender o esperar: lo que hemos aprendido de dos inversores de capital riesgo, un banquero de inversión, un director financiero y un abogado
Puntos clave
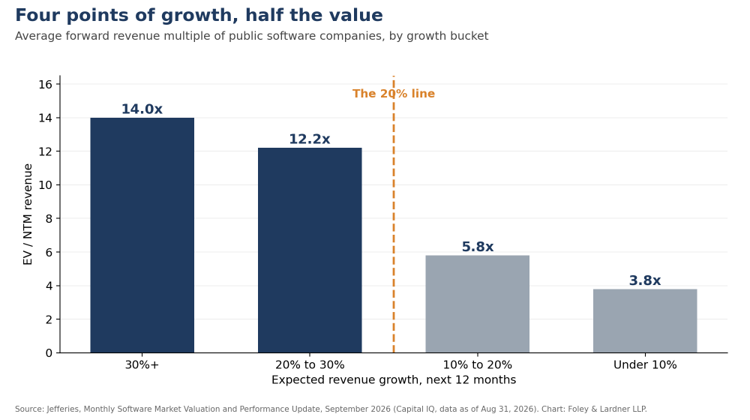
- Las valoraciones de las empresas de software giran ahora en torno a un umbral de crecimiento de aproximadamente el 20 %. Las empresas que lo superan alcanzan múltiplos que duplican aproximadamente los de las empresas que se quedan por debajo, tanto en los mercados públicos como en los privados.
- La IA generativa está sustituyendo a los servicios y a la plantilla, más que al software empresarial. Los clientes están combinando los presupuestos destinados a personal y a IA y manteniendo la plantilla sin cambios, lo que alarga los ciclos de venta sin sustituir las aplicaciones ya instaladas.
- La ejecución del producto se ha convertido en la primera cuestión que se aborda en el proceso de diligencia debida. Las métricas históricas ya no son indicadores fiables; ahora los inversores se preguntan si un producto gana o pierde valor a medida que mejoran los modelos de IA.
- Una empresa se encuentra en un proceso desde su primera conversación con un inversor. Una venta tarda aproximadamente un año, y el interés del comprador radica en cómo encaja la empresa objetivo en sus propios planes, no en el historial de valoraciones del vendedor.
- El precio y las condiciones son las dos mitades de una misma negociación. Las protecciones estructurales suelen renegociarse en el momento de la salida; los inversores prefieren una estructura de capital clara a un precio realista. Los preparativos legales más importantes —los contratos, las cláusulas de cambio de control, las definiciones de las cláusulas de ganancia futura y los seguros— resultan económicos si se preparan con un año de antelación, pero costosos si se hacen en el momento de la firma.
Introducción
Anoche organizamos una mesa redonda para el CFO Executive Forum, una comunidad de Open Future Forum, sobre una cuestión que surge en casi todas las reuniones del consejo de administración de una empresa de software financiada por capital riesgo: si comprar, vender o esperar. Entre el público se encontraban patrocinadores de capital privado, inversores de capital riesgo, fundadores y responsables financieros. Nuestros ponentes fueron Rob Bartlett, director global de software de infraestructura y ciberseguridad de Jefferies; Jason Babcoke, cofundador de Sumeru Equity Partners; Harish Belur, socio de Riverwood Capital; y Gargi Ray, vicepresidenta de finanzas de Synopsys. El CFO Executive Forum es una comunidad, a la que solo se puede acceder por invitación, formada por altos ejecutivos, inversores y negociadores.
El debate se celebró bajo la regla de Chatham House. Lo que sigue es mi resumen, no una transcripción, y no debe atribuirse a ningún ponente ni a ninguna empresa.
La situación actual del mercado
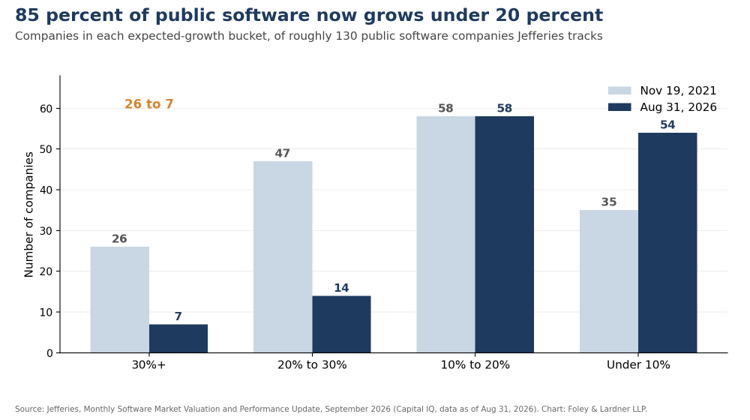
El marco de referencia de la velada lo proporcionó la actualización sobre la valoración del sector del software presentada en septiembre por Rob Bartlett (Jefferies). Cabe destacar dos observaciones. En primer lugar, la relación entre el crecimiento y la valoración no es lineal: las empresas de software que cotizan en bolsa y crecen a un ritmo superior al 20 % aproximadamente se negocian a múltiplos que duplican los de las empresas de crecimiento más lento. En segundo lugar, las transacciones privadas reflejan esa misma diferencia. Una empresa que crezca cerca del 25 % y cuente con un perfil de tesorería disciplinado aún puede atraer un interés competitivo; por debajo de ese umbral, el universo de compradores se reduce considerablemente. La época en la que unos indicadores operativos razonables garantizaban un precio mínimo por parte de un patrocinador ha llegado a su fin; cuatro veces los ingresos pueden resultar caros para una empresa y ocho veces, razonables para otra.
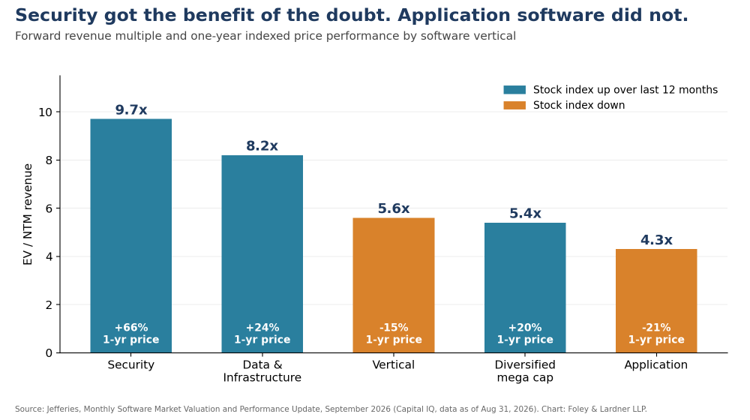
La venta de Miro a Bending Spoons, anunciada este mes, ilustra perfectamente este punto. Una empresa rentable con unos ingresos recurrentes anuales de aproximadamente 600 millones de dólares, valorada en 17.5 mil millones de dólares en 2022, se vendió por un valor empresarial de unos 1.36 mil millones de dólares. Nadie en la sala lo admitió, pero muchas empresas están viviendo una versión de esa película. Desde el punto de vista de un abogado, la cuestión relevante en una venta de este tipo no es el múltiplo que aparece en los titulares, sino la jerarquía de preferencias de liquidación y quién recibe realmente el pago al precio acordado. Este es un análisis que la empresa debería realizar antes de que cualquier comprador tenga la oportunidad de hacerlo.
IA generativa y software empresarial
La opinión más contraria de la velada fue también la más tranquilizadora para las empresas de software. Los laboratorios pioneros en IA no están, según los datos disponibles hasta la fecha, restando ingresos al software empresarial. Sus ingresos proceden de un gasto que, de otro modo, se habría destinado a servicios profesionales y a plantilla. Las empresas están tratando los costes de personal y el consumo de IA como una misma partida presupuestaria y mantienen la plantilla sin cambios. El efecto para los proveedores es un ciclo de ventas más largo, no una pérdida de productos instalados.
Uno de los ponentes comparó ese momento con 1995, más que con 1999: la primera empresa de Internet dirigida al consumidor acababa de salir a bolsa y aún quedaban por crear modelos de negocio sostenibles. Los laboratorios, con sus precios orientados al consumo y sus clientes propensos a cambiar de proveedor, podrían recordar aún al mercado por qué se valoran los contratos plurianuales, y sus equipos de adquisiciones representan una nueva categoría de compradores.
El crecimiento del sector se está acelerando de nuevo, aunque de forma desigual, y por ello los compradores se plantean una pregunta: ¿la inteligencia artificial aumenta o disminuye el valor de esta empresa? Para las empresas que comercializan software específico para departamentos, el competidor relevante es ahora el modelo de uso general que ya se encuentra en el ordenador de cada empleado, de forma muy similar a como Microsoft Office estableció en su día el estándar de referencia para el software de productividad. La consecuencia alentadora es que los laboratorios tienen poco interés en los mercados finales especializados en los que operan la mayoría de las empresas de software.
La ejecución del producto y el proceso habitual
Durante más de una década, una cifra de retención sólida era prueba suficiente de que se trataba de un buen producto en un buen mercado. Los inversores ya no consideran que las métricas históricas sean predictivas. Lo que evalúan ahora es la hoja de ruta futura, la organización de ingeniería, las tendencias en la tasa de éxito, el riesgo de que una plataforma adyacente incluya el producto en su oferta, la función que el producto desempeña para el cliente y, sobre todo, si esa función cobra mayor o menor importancia a medida que mejoran los modelos. Dado que el producto adquirido hoy diferirá sustancialmente del que finalmente se venda, la ejecución del producto ha pasado a ocupar un lugar prioritario en la agenda de la diligencia debida.
Esa diligencia tiene ahora una dimensión jurídica que no existía hace tres años. Los compradores preguntan quién es el propietario del código escrito con herramientas de IA, si los acuerdos con los clientes permiten el entrenamiento o la reutilización de los datos de estos, y si las condiciones de servicio de la empresa resistirán un examen minucioso. Se trata de cuestiones contractuales que resulta económico abordar con un año de antelación, pero que pueden resultar muy costosas durante una negociación.
La idea clave que espero repetir con más frecuencia a los clientes, a partir de lo que escuché anoche en la sala, es que una empresa se encuentra en un proceso desde el momento en que habla por primera vez con un inversor, y permanece en él mientras dicho inversor figure en su tabla de capitalización. Una venta suele requerir un año (seis meses de preparación y seis meses de tramitación), y un comprador serio examinará todos los registros de clientes. Nada escapará a su escrutinio.
Dos consejos más que no te puedes perder a la hora de plantearte cómo interactuar con un comprador:
- En primer lugar, al comprador le es indiferente el historial de valoraciones del vendedor. La ronda anterior y la estructura de preferencias son preocupaciones del vendedor. Un inversor financiero realiza su inversión con el objetivo de obtener una rentabilidad objetivo —normalmente, el triple del capital invertido en un plazo de cinco años— y pagará por ese resultado si cree que la dirección puede lograrlo. Un comprador estratégico realizará su inversión basándose en una hoja de ruta de productos que ofrezca un resultado que él mismo no puede producir (comprar frente a desarrollar).
- En segundo lugar, un vendedor debe comprender los objetivos del comprador antes de presentar los suyos propios. Lo que el comprador valora, el lugar que ocupa el vendedor en su plan de futuro y la necesidad que este cubre son los factores que determinan el valor y, para un comprador estratégico, son más importantes que los múltiplos del sector. El argumento persuasivo no es que la empresa sea sólida, sino que tiene más valor para este comprador que para cualquier otro.
Por lo tanto, los responsables financieros deben actuar como si una operación pudiera producirse en cualquier momento: revisar periódicamente la empresa tal y como lo haría un inversor externo, mantener datos precisos a nivel de cliente y conocer todos los contratos relevantes, en los que suelen surgir sorpresas durante la diligencia debida. Los límites máximos de responsabilidad y las indemnizaciones ilimitadas, las cartas complementarias de descuento, las cláusulas de «cliente más favorecido», las cláusulas de cambio de control que permiten a un cliente importante rescindir el contrato en el momento del cierre, y el reconocimiento de ingresos que las políticas del adquirente reexpresarán se convierten en ajustes de precio, depósitos en garantía o indemnizaciones especiales cuando se descubren tarde. Muchas gracias a Christina Bui y a su equipo de Protiviti por apoyar el evento y las políticas financieras y contables que respaldan un proceso sólido. Las relaciones con posibles adquirentes estratégicos, forjadas a lo largo de los años, son más importantes que un informe bien elaborado que se envía de forma generalizada. Muchísimas gracias a Rob Bartlett y a su equipo de Jefferies por su participación en este y otros debates.
Rentabilidad y crecimiento
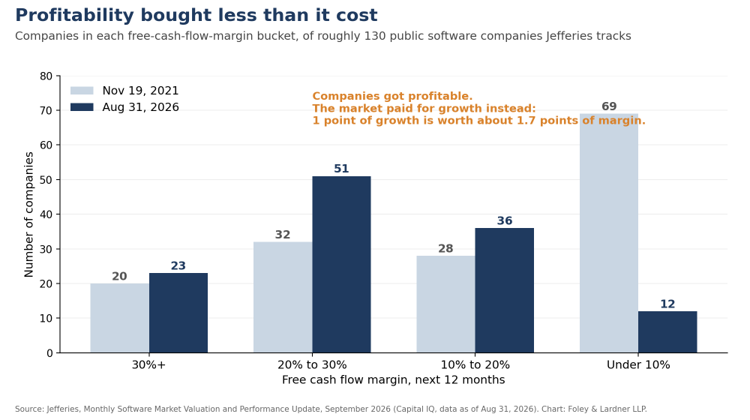
Muchas de las empresas presentes en la sala dedicaron los años 2023 y 2024 a reducir costes para alcanzar la rentabilidad, siguiendo las indicaciones de sus consejos de administración, y el mercado no ha recompensado ese esfuerzo en la medida esperada. Incluso en el punto más bajo del ciclo, un punto de crecimiento de los ingresos tiene más valor en la valoración que un punto de margen. La disciplina en materia de márgenes no fue una decisión errónea, pero complica la siguiente. Los compradores pagan por el crecimiento que pueden observar, más que por un plan para recuperarlo, y una empresa incapaz de financiar cuatro trimestres de su propio plan es candidata a recibir financiación, no a ser vendida.
Precio y condiciones
Las protecciones estructurales, entre las que se incluyen las preferencias para los accionistas mayoritarios, los dividendos devengados, las cláusulas de ganancia adicional y los derechos de valor contingente, resultan atractivas cuando se cumplen las previsiones y problemáticas cuando no es así. Cuando los resultados no alcanzan las expectativas, la dirección puede llegar a una salida sin apenas resultados que mostrar tras años de esfuerzo, y, de todos modos, en ese momento la estructura suele renegociarse. Los inversores del panel se mostraron partidarios de unas condiciones económicas realistas desde el principio, con una estructura de capital social ordinaria, incluso a un precio más bajo. Cuando es necesario salvar una brecha, las herramientas preferidas eran la renovación de la participación de la dirección, un precio bifurcado en el que los vendedores secundarios aceptan un descuento respecto a la ronda primaria y, cuando la estructura es inevitable, la participación en las ganancias por encima de una rentabilidad objetivo, en lugar de una preferencia que perjudique a las acciones ordinarias. El riesgo de pérdida para los titulares de acciones ordinarias debe evaluarse antes de firmar. Esta frase resumió nuestro debate: «dime el precio y te diré las condiciones».
Tres puntos basados en mi propia experiencia. Los pagos diferidos se convierten en objeto de litigio cuando sus definiciones son ambiguas; un pago diferido duradero está vinculado a una línea de ingresos, un periodo de medición y el compromiso por parte del comprador de gestionar el negocio en el curso normal de las actividades. El seguro de declaraciones y garantías es ahora habitual, y sus aseguradoras llevan a cabo su propia diligencia debida; las exclusiones, cada vez más frecuentes en materia de ciberseguridad e inteligencia artificial, recaen sobre el vendedor en forma de indemnizaciones especiales. Y el seguro cibernético debería contratarse antes de que sea necesario. Mi agradecimiento a Preet Gill y Logan Payne, de la aseguradora Lockton, por su apoyo.
Conclusión
Una operación no se completa en el momento del cierre. La empresa adquirente debería elaborar un conjunto de datos armonizado de todas las empresas fusionadas antes del cierre, tras una barrera de información, de modo que pueda empezar con buen pie y contar desde el principio con una visión global del negocio. La integración merece esa atención. El responsable financiero de la empresa objetivo también debería ser consciente de que su influencia termina en el momento de la firma; los acuerdos de cambio de control, incluyendo la aceleración por doble desencadenante, las condiciones de retención para el equipo financiero y una función de transición definida, deberían acordarse en ese momento.
En cuanto a la pregunta del título, la respuesta sincera es que depende de la empresa. Sin embargo, la mesa redonda me ha dejado una visión más concreta. Se trata de un mercado que premia la preparación, y la mayoría de los ponentes creen que las condiciones están mejorando, con una reaceleración del crecimiento, la reapertura de los mercados públicos y un entorno de fusiones y adquisiciones probablemente más activo en 2027 y 2028. Sea cual sea el camino que elija una empresa, debe hacerlo de forma deliberada. Esperar es una estrategia legítima; dejar que las cosas sigan su curso, no.
Mi agradecimiento a Open Future Forum; a nuestros copatrocinadores Lockton, Robert Half y Protiviti, así como a Silicon Valley Bank; a Joseph George Fine Wines; y a Rob, Jason, Harish y Gargi por un debate sincero. La próxima sesión, titulada «Ready for Anything», tendrá lugar el 6 de octubre en nuestra oficina de San Francisco.
Los gráficos proceden del informe «Actualización mensual sobre la valoración y el rendimiento del mercado del software» de Jefferies, de septiembre de 2026, con datos de Capital IQ a 31 de agosto de 2026, y se utilizan con permiso.