Cifras récord de cierres de nuevas empresas y un mercado que sigue avanzando
Este año han cerrado más empresas financiadas con capital riesgo que en cualquier otro momento del que se tiene constancia, según los datos publicados la semana pasada por Andreessen Horowitz. La mayor parte de esos cierres corresponde a empresas fundadas entre 2019 y 2021, un periodo en el que los tipos de interés rondaban el cero y era fácil obtener financiación.
Algunos observadores ven esto como la consecuencia lógica de sus propias acciones, y hay algo de verdad en esa opinión. Tras muchos años ayudando a los fundadores a crear, financiar, hacer crecer y, en ocasiones, liquidar sus empresas, yo interpreto este gráfico de forma ligeramente diferente. Para mí, muestra un mercado que está superando los excesos de un ciclo y preparándose para el siguiente, que es lo que siempre han hecho los mercados sanos.
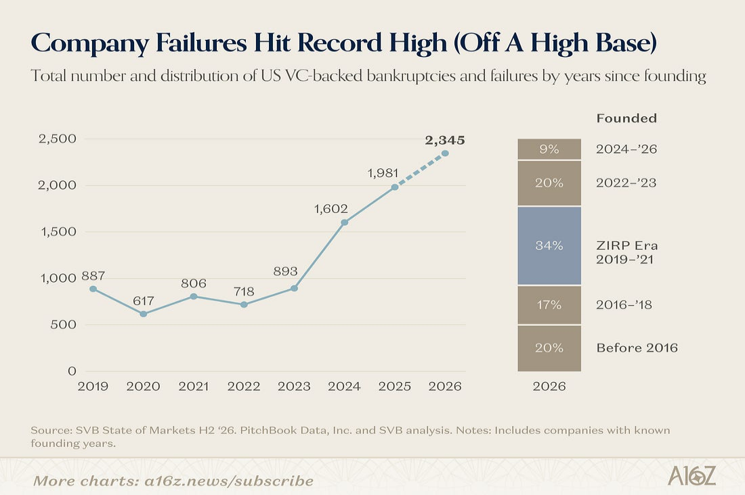
Entre 2019 y 2021, el capital era abundante y bastante barato. Las rondas de financiación se cerraban rápidamente, y las valoraciones se basaban más en el impulso del mercado que en los resultados. Se aconsejaba a los fundadores que dieran prioridad al crecimiento frente a la rentabilidad, y estos respondieron contratando personal y realizando grandes inversiones para captar clientes.
Ese enfoque conlleva riesgos, y un estudio de Startup Genome reveló que aproximadamente tres de cada cuatro startups que fracasaron se habían expandido demasiado pronto, sobre todo al contratar personal y realizar gastos antes de estar preparadas.
Cuando subieron los tipos de interés en 2022, el acceso a la financiación se redujo considerablemente. Las empresas respondieron recortando gastos y alargando su margen de maniobra, con la esperanza de que la situación mejorara antes de que se les agotara la liquidez. Para algunas, la situación no mejoró, y los cierres actuales reflejan en gran medida decisiones tomadas hace varios años en un mercado muy diferente.
El fracaso forma parte del modelo de emprendimiento
Los inversores de capital riesgo siempre han dado por hecho que la mayoría de las empresas de una cartera no tendrán éxito, por lo que estructuran sus fondos de tal forma que un pequeño número de resultados sólidos compense al resto. Los cierres son dolorosos para todos, pero reflejan el funcionamiento de un sistema que gestiona al mismo tiempo un grupo inusualmente grande de empresas.
No es una pérdida total
Cuando una empresa comienza a liquidarse, se devuelve el efectivo a los inversores una vez que se ha pagado a los acreedores. Es posible que un comprador también desee adquirir la tecnología, los contratos con los clientes o el equipo, conservando así un valor que, de otro modo, se perdería.
El sistema fiscal también ofrece cierto alivio. Un inversor que pierda dinero en una startup suele poder deducir esa pérdida. Para un inversor que se encuentre en el tramo impositivo más alto de California, los tipos combinados federales y estatales sobre los ingresos ordinarios y las ganancias a corto plazo superan el 50 por ciento, por lo que una pérdida que compense cualquiera de ellos puede suponer un ahorro fiscal equivalente a aproximadamente la mitad de la inversión original. El beneficio es menor cuando la pérdida compensa las ganancias a largo plazo. Los particulares están sujetos a límites anuales, y los inversores exentos de impuestos no obtienen ningún beneficio. Los inversores deberían consultar con un asesor fiscal. Incluso con esos límites, una startup que fracasa no supone la pérdida total que parece ser.
La importancia de cómo una empresa cierra sus cuentas
Un cierre bien gestionado forma parte de una larga trayectoria empresarial y rara vez supone el final de la misma. Pagar a los empleados, hacer frente a los acreedores, comunicarse con los inversores y llevar a cabo correctamente los trámites legales y financieros marcan una diferencia duradera.
Los inversores recuerdan a los fundadores que abordan las noticias difíciles con honestidad y tacto. Muchos de ellos vuelven a apoyar a esos fundadores más adelante.
Las personas y el capital encuentran el camino a seguir
Lo más valioso que una empresa que cierra devuelve al mercado es su personal. Los ingenieros, los responsables de ventas y los operarios pasan a formar parte de empresas más sólidas o crean otras nuevas por su cuenta, y se llevan consigo lecciones que son difíciles de aprender de cualquier otra forma. Muchos de los fundadores más competentes con los que he trabajado aprendieron más precisamente de una empresa que no tuvo éxito.
El capital sigue una trayectoria similar. El dinero que estaba inmovilizado en empresas sin un futuro claro vuelve a manos de los inversores, quienes pueden entonces destinarlo a nuevas iniciativas construidas sobre bases más sólidas.
Señales alentadoras en los datos
El mismo informe de Andreessen Horowitz también pone de manifiesto la verdadera fortaleza del mercado. Desde principios de 2022, las empresas tecnológicas analizadas por SVB han cambiado su enfoque, pasando de buscar el crecimiento a cualquier precio a centrarse en la rentabilidad, y sus márgenes medianos han pasado de registrar profundas pérdidas a situarse, aproximadamente, en el umbral de rentabilidad. El crecimiento también ha comenzado a repuntar de nuevo.
Al mismo tiempo, una nueva generación de empresas está avanzando más rápidamente que sus predecesoras. Según datos del SVB, la edad media de una empresa que alcanza una valoración de 1.000 millones de dólares se ha reducido a poco más de cuatro años, lo que supone un descenso del 37 % desde 2023. Las empresas fundadas en 2022 prácticamente duplicaron sus ingresos medios entre su tercer y cuarto año, lo cual es considerablemente más rápido que en grupos anteriores.
Mirando hacia el futuro
Los mercados evolucionan en ciclos. Cada periodo de ajuste abre la puerta al crecimiento. Hoy en día, los fundadores están captando capital en un entorno más disciplinado, prestando mayor atención a los ingresos, siendo más prudentes en sus gastos y aplicando valoraciones más realistas. Esa disciplina beneficia a los fundadores. Las empresas que se asientan sobre fundamentos sólidos tienen más probabilidades de perdurar.
Las empresas del futuro las construirán personas que hayan aprendido lecciones valiosas durante el último ciclo. Para los fundadores que se enfrentan hoy a una decisión difícil, conviene recordar que sus consejos de administración, inversores y asesores (y este abogado) están ahí para ayudarles. El mercado sigue avanzando, y hay motivos de peso para creer que lo que vendrá después será más sólido que lo que vino antes.
Louis Lehot es socio de Foley & Lardner LLP en Silicon Valley, San Francisco y Los Ángeles, donde asesora a fundadores, inversores y consejos de administración en fusiones y adquisiciones, salidas a bolsa y financiación de capital riesgo. Chambers USA lo incluye en las categorías de «Capital riesgo (California)» y «Startups y empresas emergentes» (a nivel nacional). Además, publica «The Weekly Silicon Valley Docket».
[1] Fuente: Andreessen Horowitz (a16z), «Gráficos de la semana: Tantas aplicaciones, tan poco tiempo», 18 de septiembre de 2026, https://www.a16z.news/p/charts-of-the-week-so-many-apps-so.