SPAC 4.1: Hay muchas SPAC y muchos objetivos — ¿Quién paga entonces la operación?
Hace un año, sostuvimos que las SPAC habían entrado en una cuarta etapa, más disciplinada: patrocinadores con experiencia, períodos de búsqueda más largos, incentivos vinculados al rendimiento y empresas objetivo con ingresos reales.[1] Doce meses después, esa tesis se ha mantenido. En este artículo se analiza hacia dónde se desplazaría el cuello de botella.
En 2021, el recurso escaso era un objetivo creíble. En 2026, se trata de efectivo comprometido en el momento del cierre. Hay muchas SPAC y muchas empresas que quieren recurrir a ellas. Lo que no hay, salvo en un reducido número de sectores, es una operación PIPE.
Cómo circula el dinero
Una SPAC es una empresa sin actividad comercial: cuenta con un equipo directivo, una gran cantidad de efectivo y un plazo límite. El equipo vende unidades —normalmente una acción junto con una fracción de un bono de suscripción— al público a 10 dólares cada una. Casi la totalidad de los ingresos se destina a un fondo fiduciario que invierte en valores del Estado estadounidense a corto plazo. A continuación, el equipo dispone de un plazo de entre 12 y 24 meses, según sus estatutos, para encontrar una empresa privada que adquirir, plazo que puede ampliarse mediante aportaciones de los patrocinadores o una votación de los accionistas, y de un máximo de 36 meses según las normas de cotización en bolsa.[2]
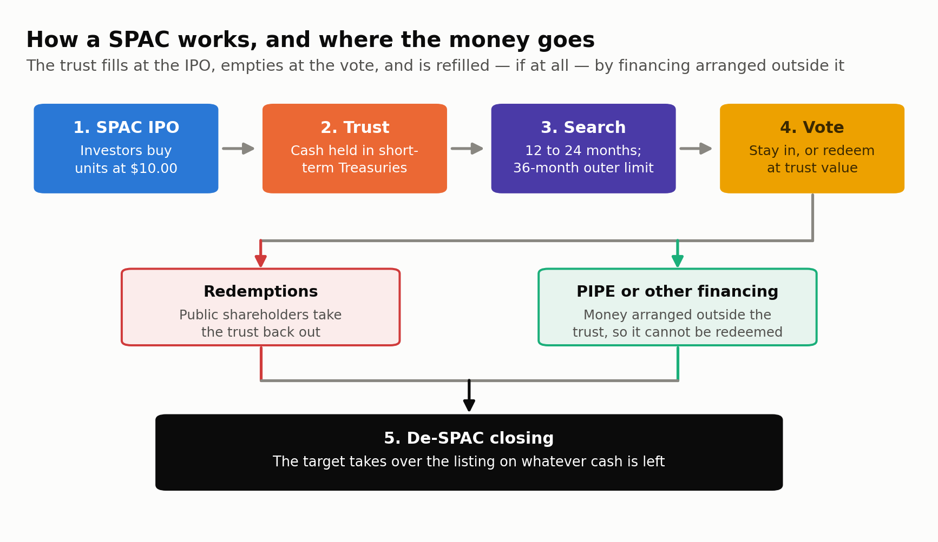
Léelo de izquierda a derecha: el fideicomiso se llena en la salida a bolsa, se vacía en la votación y se vuelve a llenar —si es que llega a hacerlo— con dinero procedente de fuentes externas al mismo.
La trampa está en la letra pequeña. Cuando se anuncia una operación, cada accionista de una SPAC tiene dos opciones: quedarse y poseer una parte de la nueva empresa, o devolver las acciones y recibir una parte proporcional del fondo (lo que se conoce como «reembolso»). En 2021, la mayoría de los inversores se quedaron. Hoy en día, la mayoría se marcha. En cada trimestre de 2025, la mediana de las SPAC que se desintegraron perdió más de nueve de cada diez acciones cotizadas.[3] Muchos de los inversores actuales en SPAC parecen comprar en la OPI con la intención ya planeada de liquidar su inversión en el momento de la votación. Para ellos, el fondo es una cuenta de ahorros a la que se le ha añadido un billete de lotería gratis.
Esto es lo que supone para un fondo típico. La SPAC media recaudó unos 211 millones de dólares en 2025, y la media de las valoraciones de 2026 ha bajado hasta situarse en unos 176 millones de dólares.[4]
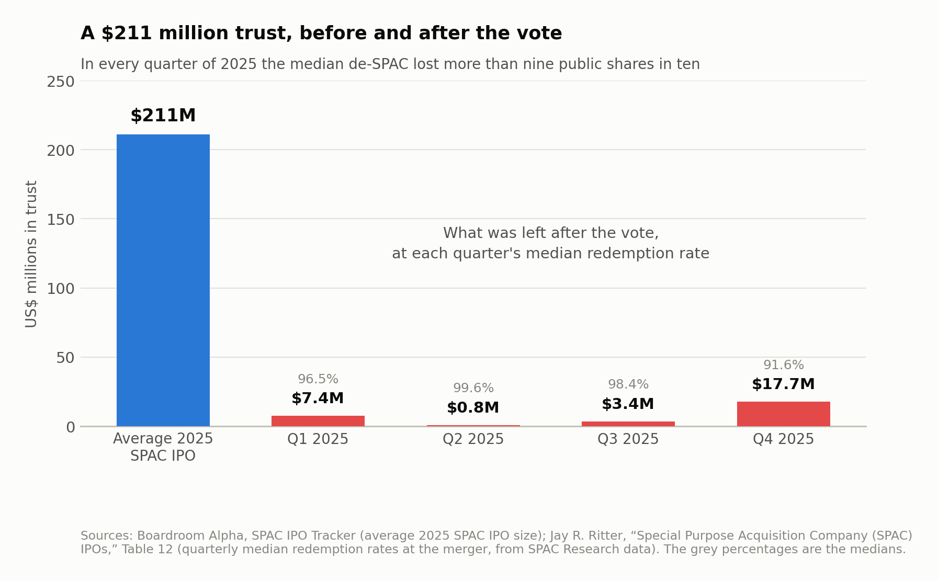
La barra de la izquierda representa la salida a bolsa media de una SPAC en 2025. Las cuatro de la derecha muestran las que habrían sobrevivido con la tasa de reembolso mediana de cada trimestre.
Por qué existía el PIPE y por qué dejaron de pagarse los cheques
Los reembolsos son la razón de ser del PIPE (inversión privada en acciones cotizadas). Antes de anunciar una fusión, la SPAC reúne a grandes inversores que se comprometen a comprar nuevas acciones cuando se cierre la operación, normalmente al mismo precio de 10 dólares que pagó el público. Su dinero no está en el fideicomiso, por lo que no puede ser reembolsado. Esto proporciona a la empresa objetivo una mayor tranquilidad respecto a la certeza del cierre, ya que sabría que, incluso si todos los accionistas públicos se retiraran, dispondría de una cantidad fija de efectivo desde el primer día.
El PIPE cumple dos funciones más. Fija el precio: cuando fondos importantes aceptan pagar 10 dólares por acción antes de que se anuncie la operación, el mercado lo interpreta como una prueba de que la valoración es real. Y refuerza el balance. Una empresa que sale a bolsa busca capital para crecer, no solo un símbolo bursátil.
En el auge de principios de esta década, los PIPE fueron el motor. En 2021, 613 SPAC recaudaron aproximadamente 145 000 millones de dólares según los datos de Renaissance Capital y Ritter, aunque la SEC, citando a SPAC Analytics, cifra la cantidad en 162 500 millones de dólares.[5] Las SPAC representaron alrededor del 59 % de las salidas a bolsa en EE. UU. en número y aproximadamente la mitad en ingresos.[6] Apenas el 5 % de las des-SPAC de ese año se cerraron sin financiación externa.[7]
Luego vino la caída. Las empresas que salieron a bolsa a través de SPAC en 2020 y 2021 habían perdido, de media, más del 60 % de su valor en diciembre de 2022, tomando como referencia el precio de 10 dólares por acción del fondo fiduciario. Las OPI tradicionales de la misma época habían bajado, por su parte, un 36 %, por lo que el déficit de las SPAC respecto a ese punto de referencia fue de 26 puntos, y no la caída total —una distinción que los titulares rara vez señalan.[8] De las aproximadamente 300 empresas que completaron fusiones con SPAC hasta 2022, el 85 % cotizaba por debajo de su precio de salida a bolsa cuando FTI Consulting realizó el recuento a mediados de 2024, y el porcentaje sería mayor si se incluyeran las empresas retiradas de cotización y en quiebra.[9] Los fondos que firmaron esos cheques PIPE asumieron las pérdidas. Muchos decidieron no volver a firmarlos.
Hubo tres factores que acabaron de rematar la faena. En primer lugar, los resultados. En la Conferencia SPAC de este año, todos los asistentes encuestados señalaron que la cotización tras la fusión era el mayor reto del mercado, y el 69 % se mostró insatisfecho con los recientes resultados tras la salida de la SPAC.[10] Nadie firma un cheque de 100 millones de dólares a 10 dólares por acción en un ambiente así.
En segundo lugar, el único fondo de capital PIPE que se abrió en 2025 se cerró casi con la misma rapidez. Las empresas de cripto-tesorería, que mantienen bitcoins y otros activos digitales en su balance, se convirtieron brevemente en las favoritas de las SPAC. Se anunciaron diez fusiones de este tipo, se cerraron dos y, a continuación, una ola de ventas de criptomonedas hizo que el grupo pasara de cotizar con prima a hacerlo con descuento respecto al valor liquidativo, dejando las otras ocho pendientes en marzo de 2026.[11] Desde entonces, al menos una se ha abandonado: Cantor Equity Partners I y Bitcoin Standard Treasury se disolvieron en agosto de 2026.[12]
En tercer lugar, el mercado dio un giro. Los patrocinadores se tomaron un respiro esta primavera mientras los inversores asimilaban el impacto de la IA en las acciones de software y la guerra con Irán. El detonante se produjo a principios de febrero, cuando Anthropic lanzó herramientas basadas en agentes dirigidas a flujos de trabajo profesionales; Reuters calculó que la caída resultante, a lo largo de seis sesiones, ascendió a casi 1 billón de dólares en las acciones globales de software y servicios.[13] Los fondos crossover que en su día sirvieron de base a las PIPE de las SPAC son los mismos que ahora están asumiendo esas pérdidas.
La encuesta reflejó el resultado. El 57 % de los participantes afirmó que las condiciones del PIPE son el factor más importante a la hora de evaluar una operación. Menos del 10 % señaló la calidad de la empresa objetivo, la valoración o la experiencia del patrocinador.[14] La financiación es ahora la operación.
Hay muchas SPAC y muchos objetivos
La oferta actual de vehículos es la más elevada desde el periodo de auge. En 2025, 144 salidas a bolsa de SPAC recaudaron más de 30 000 millones de dólares[15], y hasta finales de septiembre de 2026 otras 152 habían fijado su precio, recaudando unos 26 800 millones de dólares.[16] A finales de marzo, 226 SPAC buscaban una empresa objetivo y contaban con 43 700 millones de dólares en fideicomiso.[17]
Las empresas objetivo tampoco escasean. Boardroom Alpha contabilizó 124 operaciones anunciadas en fase de negociación a finales de septiembre.[18] Las carteras de capital riesgo y capital privado están repletas de empresas que han superado sus fechas de salida previstas. En nuestra propia experiencia, nunca habíamos recibido tantas llamadas tanto de promotores como de empresas objetivo. Así pues, ambas partes de la mesa están abarrotadas. La silla vacía es la que lleva la etiqueta «financiación».
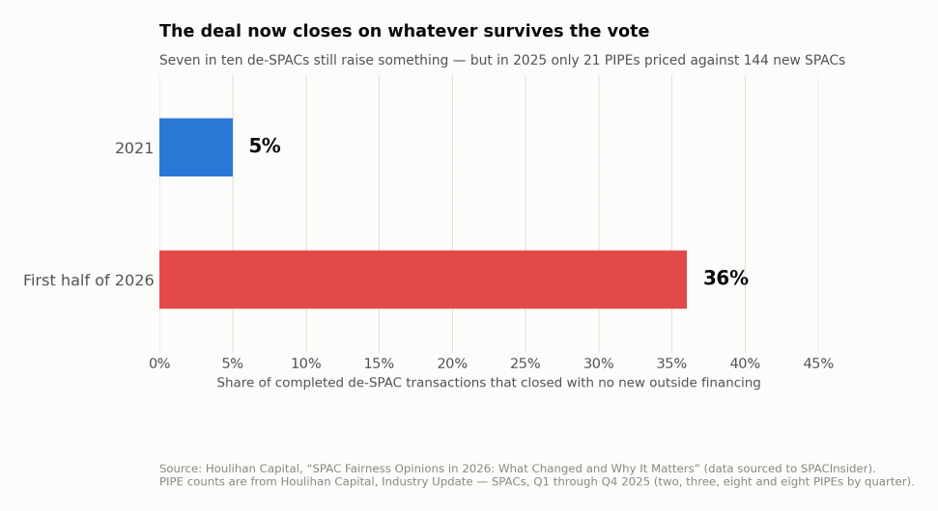
La confianza es plena, la puerta de salida está abierta y la red de seguridad que antes respaldaba el acuerdo es débil.
Entonces, ¿cómo se cierran realmente los acuerdos?
Al considerar el PIPE como una herramienta más entre muchas, en lugar de como la condición para el cierre. En las operaciones cerradas y pendientes de este año se repiten seis patrones.
Cierre con menos efectivo. Alrededor del 36 % de las operaciones de des-SPAC realizadas en el primer semestre de 2026 se cerraron sin ningún tipo de financiación externa nueva, frente a aproximadamente el 5 % en 2021.[19] Los requisitos mínimos de efectivo se ajustan a lo que queda tras los reembolsos, y los titulares destinatarios cubren el déficit adquiriendo más acciones en lugar de efectivo. La operación de des-SPAC se convierte en una cotización en bolsa, no en una ampliación de capital. La ampliación de capital llega más tarde.
Acuerdos de no reembolso. Los patrocinadores pagan a los titulares para que no soliciten el reembolso, en acciones de fundador en lugar de en efectivo. En un acuerdo de 2025, el patrocinador de DT Cloud Star Acquisition Corp. acordó transferir 200 000 acciones de fundador en el momento del cierre a un titular que se comprometió a no canjear 600 000 acciones en una votación de prórroga.[20] Eso supone una acción gratuita por cada tres que se posean, pagada con cargo a la promoción. Funciona, y diluye la participación del resto.
Acuerdos de compra a plazo prepagados. Live Oak V y Teamshares, así como GigCapital7 y Hadron, combinaron en cada caso acuerdos de no reembolso con contratos a plazo prepagados, y ambos se cerraron en 2026.[21] Una contraparte compra acciones a los titulares que habrían ejercido su derecho de reembolso y liquida la operación posteriormente. En ambas operaciones, el pago anticipado se financió con cargo al fideicomiso, por lo que la estructura preservó el número de acciones frente a una condición de efectivo mínimo, en lugar de aportar dinero nuevo a la empresa; además, las acciones siguen teniendo un exceso de oferta, agravado por mecanismos de reajuste que revisan a la baja las condiciones económicas de la contraparte a medida que caen las acciones.
Mecanismos de protección y PIPE estructurados. Los patrocinadores, los inversores principales y los socios estratégicos se comprometen a comprar acciones solo si los reembolsos hacen que la liquidez caiga por debajo de un umbral mínimo. Y, cuando existe un PIPE, rara vez se trata de acciones ordinarias puras y duras: los bonos convertibles y las acciones preferentes ofrecen a los inversores protección frente a las caídas, pero las conversiones lastran la cotización de la acción inmediatamente después del cierre.[22]
Ampliación tras la cotización. Las líneas de capital se han convertido en un mecanismo habitual tras el cierre de la operación, lo que permite a la empresa vender acciones en pequeñas cantidades a un comprador comprometido a medida que necesita liquidez. Newsmax firmó una línea de crédito de reserva por valor de 1.200 millones de dólares en 2025; la mayoría de las líneas de capital tras la escisión de una SPAC representan una fracción de esa cantidad.[23] En mayo de 2026, la SEC propuso una reforma del marco de las ofertas registradas que eliminaría el historial de información de un año que ahora se exige para el formulario S-3, lo que permitiría a una empresa que sale de una operación de des-SPAC utilizar inmediatamente una línea de emisión y haría que la opción de «cotizar ahora, recaudar más tarde» resultara considerablemente más barata.[24] La propuesta no ha sido aprobada.
Inversión en especie y capital estratégico. La operación de Bitcoin Standard Treasury recibió aproximadamente 600 millones de dólares de su PIPE en bitcoins en lugar de efectivo —5.021 bitcoins, junto con hasta 1.500 millones de dólares de financiación denominada en moneda fiduciaria—, pero la votación de los accionistas se pospuso tres veces mientras se renegociaban las condiciones, y las partes acabaron rescindiendo el acuerdo.[25] El capital estratégico resuelve el problema del importe de la inversión. No resuelve el problema de la confianza.
Cuando surge una auténtica operación PIPE, ahora cumple una función diferente. Una operación PIPE firmada antes de que se anuncie la operación valida la valoración; una que se consiga después no es más que dinero extra. Los sectores en los que los inversores principales siguen invirtiendo —infraestructuras, defensa, centros de datos y activos digitales— comparten una característica: ingresos que ya existen en la actualidad. Esa es la tesis de disciplina del año pasado, reformulada como una regla de financiación.
Qué significa esto
Para los patrocinadores: preparen la financiación antes de la carta de intenciones, no después, y adapten el tamaño de la empresa objetivo al fondo. La prueba del 80 % de las bolsas es un mínimo, no un objetivo, y la dilución es lo que determina los cálculos.[26]
En cuanto a los objetivos: una SPAC que se acerca a su fecha límite es un vendedor motivado, y las acciones de los fundadores son negociables. Sin embargo, una cotización en bolsa sin capital es un pasivo, no un activo. Calcula el volumen de acciones en circulación tras el cierre, el exceso de acciones a plazo y convertibles, y el coste de la línea de capital antes de firmar.
En ambos casos: cada uno de los instrumentos mencionados traslada valor de un bolsillo a otro, y cada uno de ellos, si es significativo, debe describirse en los documentos de divulgación de la salida de la SPAC con arreglo a las normas de la SEC sobre SPAC de 2024 —principalmente los apartados 1603 a 1605 del Reglamento S-K— y debe notificarse por separado en el formulario 8-K.[27] Los abogados de los demandantes leen las declaraciones de representación. El riesgo de litigio que señalamos el año pasado figura ahora en el anexo de financiación.[28]
En resumen
SPAC 4.0 solucionó el problema de los objetivos. SPAC 4.1 tiene que solucionar el problema del capital. Los vehículos están ahí y las empresas también. Los patrocinadores que prosperen serán aquellos que dejen de preguntarse «¿quién llevará a cabo esta operación PIPE?» y empiecen a planificar el cierre partiendo de la línea de reembolso.
[1]Louis Lehot y Alexandre Turqueto, «SPAC 4.0: De los fracasos espectaculares a un renacimiento disciplinado», Foley & Lardner LLP (30 de septiembre de 2025), https://www.foley.com/insights/publications/2025/09/spac-4-0-from-spectacular-failures-to-a-disciplined-renaissance/.
[2]Nasdaq IM-5101-2; Manual de empresas cotizadas en la NYSE, § 102.06, https://listingcenter.nasdaq.com/rulebook/nasdaq/rules.
[3]Jay R. Ritter, «Ofertas públicas iniciales de sociedades de adquisición con fines específicos (SPAC)», Tabla 12 (actualizada el 10 de julio de 2026), https://site.warrington.ufl.edu/ritter/files/IPOs-SPACs.pdf.
[4]Boardroom Alpha, SPAC IPO Tracker, https://www.boardroomalpha.com/spac/ipos.
[5]Renaissance Capital, «Mercado de OPI de EE. UU.: Informe anual de 2021» (enero de 2022), https://www.renaissancecapital.com/review/2021USReview_Public.pdf; Ritter, supra, nota 3, tabla 15b; «Sociedades de adquisición con fines especiales, sociedades fantasma y previsiones», Comunicado n.º 33-11265; 34-99418; IC-35096 (24 de enero de 2024), 89 Fed. Reg. 14158 (26 de febrero de 2024), tabla 1, n.º 25, https://www.sec.gov/files/rules/final/2024/33-11265.pdf.
[6]Nasdaq, «Un año récord para las salidas a bolsa en 2021», https://www.nasdaq.com/articles/a-record-year-for-ipos-in-2021.
[7]Houlihan Capital, «Opiniones sobre la equidad de las SPAC en 2026: qué ha cambiado y por qué es importante», https://www.houlihancapital.com/spac-fairness-opinions-in-2026-what-changed-and-why-it-matters/.
[8]Michael Klausner y Michael Ohlrogge, «¿Era previsible la caída de las SPAC?», 40 Yale J. on Reg. Bull. 101 (2023), https://www.yalejreg.com/wp-content/uploads/Michael-Klausner-Michael-Ohlrogge-Was-the-SPAC-Crash-Predictable-40-Yale.-J.-on-Regul.-Bulletin-101-2023.pdf.
[9]Michael Eisenband, «Ni siquiera un mercado alcista desenfrenado puede salvar a las SPAC», FTI Consulting (9 de julio de 2024), https://www.fticonsulting.com/insights/articles/not-even-raging-bull-market-can-rescue-spacs.
[10]Encuesta de mercado de la Conferencia SPAC 2026, DealFlow Events (18 de junio de 2026), https://www.accessnewswire.com/newsroom/en/publishing-and-media/spac-conference-2026-market-survey-pipe-funding-remains-crucial-to-successful-1179045.
[11]Renaissance Capital, DAT SPAC: La caída de las criptomonedas ha afectado a las empresas de gestión de activos digitales (10 de marzo de 2026), https://www.renaissancecapital.com/IPO-Center/News/117578/DAT-SPAC-The-crypto-sell-off-has-punished-digital-asset-treasury-companies-.
[12]Cantor Equity Partners I, Inc., Informe de situación (Formulario 8-K) (20 de agosto de 2026), https://www.sec.gov/Archives/edgar/data/2027708/000121390026092163/ea0302895-8k_cantor1.htm.
[13]Chibuike Oguh, Danilo Masoni y Medha Singh, «La caída de las cotizaciones borra casi un billón de dólares de las acciones de software y servicios mientras los inversores debaten la amenaza existencial de la IA», Reuters (4 de febrero de 2026), https://finance.yahoo.com/news/global-software-stocks-hit-anthropic-120659089.html; Louis Lehot, «El difícil año del capital riesgo ofrece oportunidades reales», Foley & Lardner LLP (21 de septiembre de 2026), https://www.foley.com/insights/publications/2026/09/private-equitys-285-billion-shock-year-still-has-real-openings/.
[14]Encuesta de mercado de la Conferencia SPAC 2026, véase la nota 10.
[15] SPAC Insider, https://www.spacinsider.com/data/stats
[16]Boardroom Alpha, SPAC IPO Tracker, véase la nota 4.
[17]Houlihan Capital, «Industry Update — Special Purpose Acquisition Companies», primer trimestre de 2026, https://www.houlihancapital.com/wp-content/uploads/2026/08/Q1-2026-SPAC-Report-v2.pdf.
[18]Boardroom Alpha, DeSPAC Tracker, https://www.boardroomalpha.com/spac/despacs.
[19]Houlihan Capital, «SPAC Fairness Opinions in 2026», véase la nota 7.
[20]DT Cloud Star Acquisition Corp., Informe de situación (Formulario 8-K) (22 de octubre de 2025), https://www.sec.gov/Archives/edgar/data/2017950/000149315225018928/form8-k.htm.
[21]Live Oak Acquisition Corp. V, Informe de situación (Formulario 8-K) (1 de junio de 2026), https://www.sec.gov/Archives/edgar/data/2048951/000121390026063576/ea0292781-8k425_liveoak5.htm; GigCapital7 Corp., Informe de situación (Formulario 8-K) (7 de mayo de 2026), https://www.sec.gov/Archives/edgar/data/2023730/000119312526211817/d152235d8k.htm.
[22]Cantor Equity Partners I, Inc., Informe de situación (Formulario 8-K), Anexo 99.1 (22 de julio de 2025), https://www.sec.gov/Archives/edgar/data/2027708/000121390025064927/ea024932301ex99-1_cantor1.htm.
[23]Newsmax Inc., Informe de situación (Formulario 8-K) (7 de abril de 2025), https://www.sec.gov/Archives/edgar/data/2026478/000121390025029186/ea0237300-8k_newsmax.htm.
[24]Reforma de las ofertas registradas, Comunicados n.º 33-11418; 34-105513; IC-36160 (19 de mayo de 2026), 91 Fed. Reg. 31022 (26 de mayo de 2026), https://www.federalregister.gov/documents/2026/05/26/2026-10373/registered-offering-reform.
[25]Cantor Equity Partners I, Inc., Formulario 8-K, Anexo 99.1, véase la nota 21.
[26]Nasdaq IM-5101-2; Manual de empresas cotizadas en la NYSE, § 102.06, véase la nota 2 anterior.
[27]17 C.F.R. §§ 229.1603–229.1605, https://www.ecfr.gov/current/title-17/chapter-II/part-229/subpart-229.1600; Formulario 8-K, punto 1.01.
[28]Delman contra GigAcquisitions3, LLC, 288 A.3d 692 (Tribunal de lo Mercantil de Delaware, 2023), https://courts.delaware.gov/Opinions/Download.aspx?id=342240; Solak contra Mountain Crest Capital LLC, C.A. n.º 2023-0469-SG (Tribunal de lo Mercantil de Delaware, 18 de octubre de 2024), https://law.justia.com/cases/delaware/court-of-chancery/2024/ca-no-2023-0469-sg.html.