SPAC 4.1:SPAC 众多,收购目标也不少——那么,这笔交易的费用由谁来承担?
一年前,我们曾指出,SPAC已进入第四个、更加规范的阶段:经验丰富的发起人、更长的目标公司筛选期、与业绩挂钩的激励机制,以及拥有实际收入的目标公司。[1]十二个月过去了,这一观点依然成立。本文将探讨瓶颈将转移到何处。
2021年,稀缺资源是值得信赖的目标;到了2026年,交易完成时的已承诺现金才是关键。SPAC数量众多,希望通过SPAC上市的公司也不在少数。但除了少数几个行业领域外,PIPE却寥寥无几。
资金如何流动
SPAC 是一家没有业务的公司——它只有一支管理团队、一笔巨额现金和一个截止期限。该团队以每份 10 美元的价格向公众出售“单位”(通常是一股股票捆绑一部分认股权证)。 几乎所有的募集资金都会注入一个信托,用于投资短期美国政府证券。根据公司章程,管理团队有12至24个月的时间寻找一家私营公司进行收购,该期限可通过发起人注资或股东投票予以延长;根据交易所上市规则,最长期限为36个月。[2]
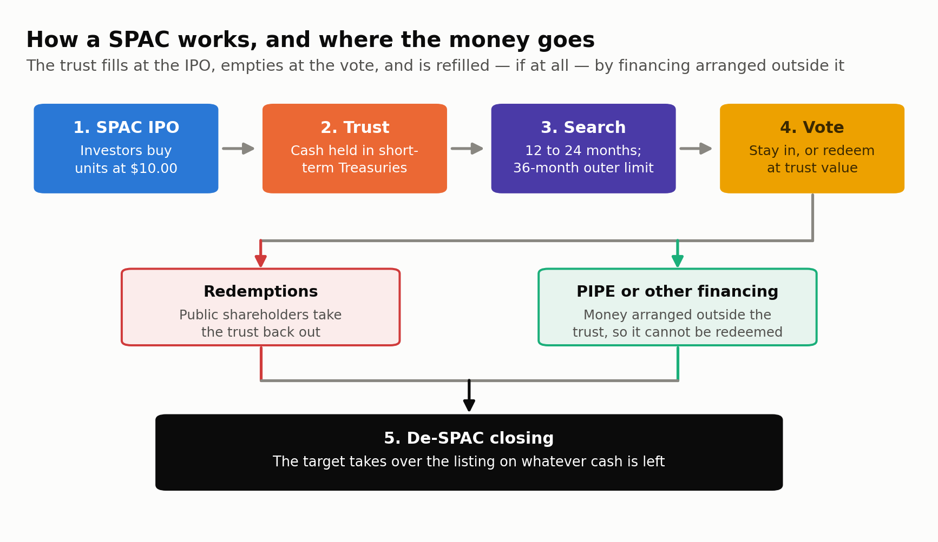
请从左到右阅读:该信托在首次公开募股(IPO)时资金充盈,在投票时资金耗尽,随后——如果还有的话——由信托外部筹集的资金重新注入。
关键就在于细则之中。当交易宣布时,每位SPAC股东都有一个选择:继续持有并成为新公司的股东,或者退回股份并按比例分得信托资产(称为“赎回”)。 2021年,大多数投资者选择留下来。如今,大多数人却选择了离开。在2025年的每个季度中,完成SPAC退市的公司中,超过九成每十家就有超过九家流失了公开市场股份。[3]如今许多SPAC投资者似乎在IPO时买入,就已经计划在投票时套现。对他们来说,信托就像是一个附带免费彩票的储蓄账户。
这对典型的信托基金会产生以下影响。2025年,SPAC的平均融资额约为2.11亿美元,而2026年各次定价的平均融资额已下滑至约1.76亿美元。[4]
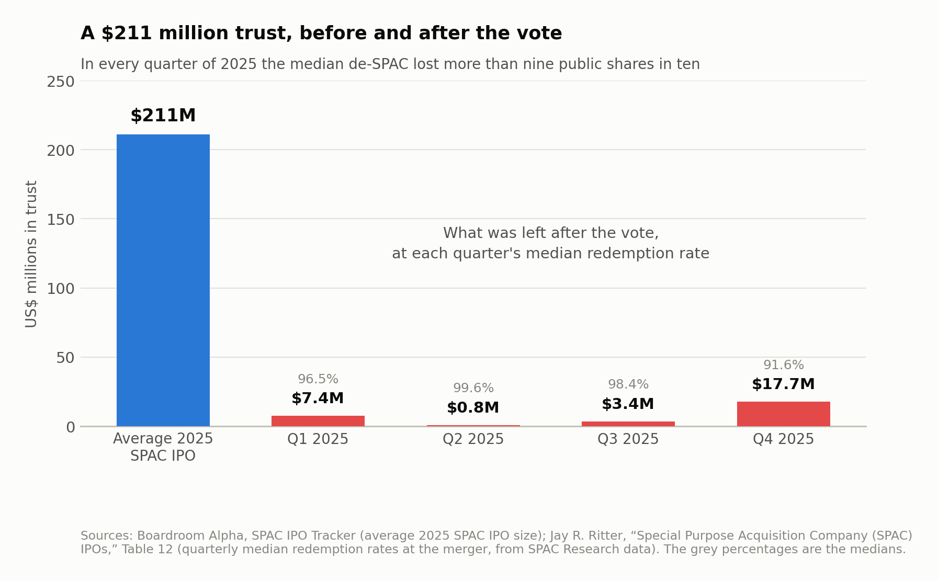
左侧的柱状图代表2025年SPAC首次公开募股(IPO)的平均情况。右侧的四个柱状图则分别显示了在每个季度的中位数赎回率下,能够存活下来的SPAC数量。
PIPE为何存在,以及为何停止发放支票
赎回正是PIPE(公开市场私募投资)存在的理由。 在宣布合并之前,SPAC会物色大型投资者,这些投资者会签订合同,承诺在交易完成时购买新股,通常价格与公众认购价相同,即10美元。他们的资金并不存入信托账户,因此无法赎回。这让目标公司对交易的确定性更有信心,因为目标公司会知道,即使所有公众股东都退出,在交易完成的第一天仍会有固定数额的现金到位。
PIPE 还承担着另外两项功能。其一是确定价格:当大型基金在交易宣布前同意以每股 10 美元的价格认购时,市场会将其视为估值真实性的佐证。其二是充实资产负债表。一家准备上市的公司需要的是用于发展的资金,而不仅仅是一个股票代码。
在本十年初的繁荣时期,PIPE交易是推动力。 据Renaissance Capital和Ritter的统计,2021年共有613家SPAC筹集了约1450亿美元,不过美国证券交易委员会(SEC)援引SPAC Analytics的数据称,该数字为1625亿美元。[5]从数量上看,SPAC约占美国上市公司的59%;从融资额来看,则约占一半。[6]当年完成脱SPAC流程的公司中,仅有不到5%是在未获得外部融资的情况下完成的。[7]
随后市场崩盘。以10美元的信托价格为基准计算,2020年和2021年通过SPAC上市的公司,到2022年12月股价平均下跌了60%以上。同期通过传统IPO上市的公司股价本身也下跌了36%,因此SPAC相对于这一基准的跌幅为26个百分点,而非整体跌幅——这一区别在新闻头条中鲜少被提及。[8]截至2022年,约有300家公司完成了SPAC合并,据FTI Consulting在2024年年中统计,其中85%的股价低于其IPO价格;若将已退市和破产的公司计算在内,这一比例还会更高。[9]那些开具PIPE支票的基金承担了损失。许多基金决定不再进行此类投资。
随后,有三点因素最终促成了这一结果。首先是业绩表现。在今年的SPAC大会上,所有受访与会者都将合并后的交易列为市场面临的最大挑战,且69%的人对近期SPAC退市后的表现感到不满。[10]在这种氛围下,没人会开出一张每股10美元、总额达1亿美元的支票。
其次,2025年启动的唯一一笔PIPE资金几乎同样迅速地关闭了。那些在资产负债表上持有比特币和其他数字资产的加密货币财务公司,曾短暂成为SPAC的宠儿。 该类并购交易共宣布了十起,其中两起已完成,随后加密货币市场抛售潮导致该类交易从溢价转为折价,最终跌至净资产价值水平,截至2026年3月,其余八起交易仍处于待定状态。[11]此后至少有一起交易被放弃:Cantor Equity Partners I与Bitcoin Standard Treasury于2026年8月终止了交易。[12]
第三,市场出现了转折。今年春天,随着投资者消化人工智能对软件股的冲击以及与伊朗的冲突,发起方暂停了相关活动。转折点出现在2月初,当时Anthropic发布了面向专业工作流的智能代理工具;路透社估计,由此引发的连续六个交易日的下跌导致全球软件和服务类股票市值蒸发了近1万亿美元。[13]那些曾为SPAC PIPE提供支撑的跨界基金,如今正承受着这些损失。
调查结果印证了这一点。57%的受访者表示,PIPE条款是判断一笔交易时最重要的因素。不到10%的受访者提到了目标公司质量、估值或投资方经验。[14]如今,融资本身就是交易的核心。
SPAC数量众多,收购目标也很多
当前的汽车供应量是自行业繁荣期以来最充裕的。 2025年,144家SPAC通过首次公开募股(IPO)筹集了超过300亿美元[15];截至2026年9月底,另有152家SPAC已确定发行价格,筹集资金约268亿美元[16]。截至3月底,共有226家SPAC正在寻找收购目标,其信托账户中持有437亿美元[17]。
收购目标也并不稀缺。据Boardroom Alpha统计,截至9月下旬,已有124笔已公布的交易正在推进中。[18]私募股权和风险投资的投资组合中,充斥着那些已超过计划退出日期的公司。就我们自身的业务而言,来自投资方和被投方的来电数量之多前所未有。因此,谈判桌的两端都人满为患。唯一空着的座位,正是那个标有“融资”字样的位置。
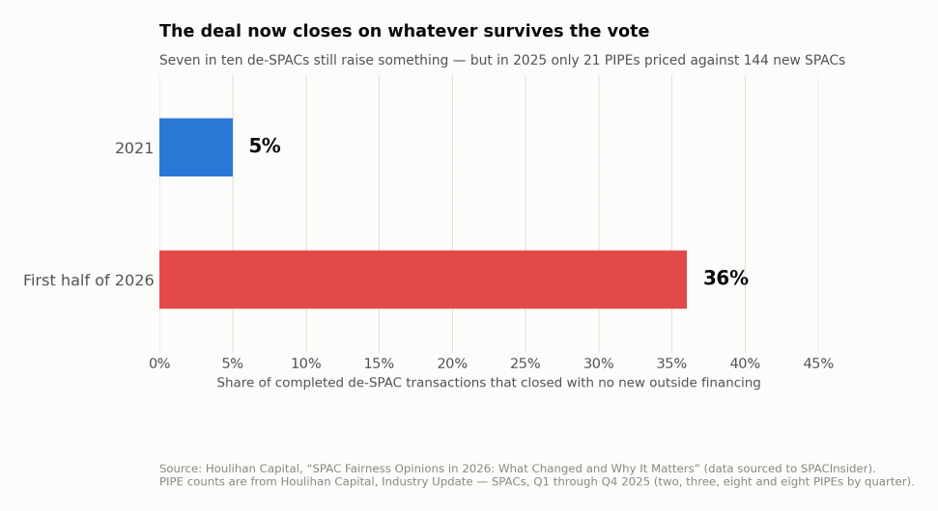
市场信心已满,退路已开,而曾经支撑这笔交易的最后防线已变得薄弱。
那么,交易究竟是如何达成的呢?
将PIPE视为众多工具中的一种,而非交易的成交条件。在今年已成交和待成交的交易中,有六种模式反复出现。
以较少现金完成交易。2026年上半年,约36%的SPAC撤销交易在未获得任何外部新融资的情况下完成,而2021年这一比例约为5%。[19]最低现金要求根据赎回后剩余的现金规模设定,目标股东通过认购更多股票而非现金来弥补缺口。SPAC撤销交易实质上是上市,而非融资。融资将在后续进行。
非赎回协议。发起人向持有人支付报酬以换取其不赎回股份,支付方式为创始人股份而非现金。 在2025年的一项安排中,DT Cloud Star Acquisition Corp.的发起人同意在交易交割时,向一位同意在延期投票中不赎回600,000股的持有人转让200,000股创始人股份。[20]也就是说,每持有3股即可获赠1股,该股份从推广池中支付。这种做法确实有效,但会稀释其他所有人的股权。
预付远期购买协议。Live Oak V 与 Teamshares,以及 GigCapital7 与 Hadron,均将不可赎回协议与预付远期协议相结合,且两笔交易均于 2026 年完成。[21]交易对手方从本应赎回的持有人处购买股份,并随后进行结算。在这两笔交易中,预付款均由信托提供,因此该结构旨在满足最低现金条件以维持股份数量,而非向公司注入新资金——且股票仍存在悬而未决的抛压,这种压力因重置机制而加剧:当股价下跌时,该机制会下调交易对手方的经济收益。
“后盾”机制与结构化PIPE。只有当赎回导致现金余额跌破下限时,发起人、锚定投资者和战略合作伙伴才会承诺购买股份。而且,即使存在PIPE,也很少是普通的普通股:可转换债券和优先股为投资者提供了下行保护,但交易完成后,转换会对股价造成压力。[22]
上市后的融资。股权融资额度已成为交易完成后常见的融资工具,允许公司在需要现金时向已承诺的买家分批出售股票。Newsmax于2025年签署了一项12亿美元的备用信贷额度;而大多数SPAC退市公司的融资额度仅为该数额的一小部分。[23]2026年5月,美国证券交易委员会(SEC)提议对注册发行框架进行全面改革,拟取消目前S-3表格要求的“一年报告记录”要求,这将使完成SPAC脱钩的公司能够立即使用架上发行,并使“先上市、后融资”的成本大幅降低。[24]该提案尚未获得通过。
实物投资与战略性资金。比特币标准(Bitcoin Standard)与Treasury的交易中,其PIPE融资中有约6亿美元是以比特币而非现金形式完成的——共计5,021枚比特币,此外还有最高15亿美元的法币融资——然而,在重新协商条款期间,股东投票被推迟了三次,各方最终终止了交易。[25]战略性资金解决了投资规模的问题,但并未解决信心问题。
当真正的PIPE交易真正出现时,其作用已与以往不同。在交易宣布前签署的PIPE能验证估值;而在交易宣布后筹集的PIPE,则仅仅是额外的现金。那些锚定投资者仍愿意投资的领域——基础设施、国防、数据中心和数字资产——都有一个共同点:即拥有现有的收入。这就是去年提出的“纪律投资论”,如今被重新表述为一条融资规则。
这意味着什么
致投资者:应在签署意向书之前而非之后落实融资,并根据信托规模确定目标公司的规模。交易所的80%测试标准仅为最低要求,而非目标值,而股权稀释是影响计算结果的关键因素。[26]
对于目标公司而言:临近截止日期的SPAC属于急于出售的一方,且创始人持股可协商。但缺乏资金的上市反而是负债,而非资产。在签署协议前,请对交割后的流通股、远期股票及可转换股票的悬而未决部分,以及股权融资线的成本进行建模分析。
对于上述两种情况:每种工具都属于将价值从一个口袋转移到另一个口袋的行为,如果这些工具具有实质性影响,则必须根据美国证券交易委员会(SEC)2024年SPAC规则——主要是《S-K条例》第1603至1605项——在SPAC撤销披露文件中予以说明,并需在8-K表格中单独报告。[27]原告律师会仔细研读代理声明。我们去年指出的诉讼风险如今已体现在融资附录中。[28]
归根结底
SPAC 4.0 解决了目标公司问题。SPAC 4.1 必须解决资本问题。投资载体已经就位,相关公司也已就位。那些能够蓬勃发展的发起人,将是那些不再追问“谁来进行 PIPE 融资?”、而是开始从赎回安排入手策划交易收尾的人。
[1]路易斯·勒霍特与亚历山大·图尔克托,《SPAC 4.0:从惨痛失败到规范复兴》,福里·拉德纳律师事务所(2025年9月30日), https://www.foley.com/insights/publications/2025/09/spac-4-0-from-spectacular-failures-to-a-disciplined-renaissance/。
[2]纳斯达克 IM-5101-2;纽约证券交易所《上市公司手册》第 102.06 条,https://listingcenter.nasdaq.com/rulebook/nasdaq/rules。
[3]杰伊·R·里特,《特殊目的收购公司(SPAC)首次公开募股》,表12(2026年7月10日更新),https://site.warrington.ufl.edu/ritter/files/IPOs-SPACs.pdf。
[4]Boardroom Alpha,《SPAC IPO追踪》,https://www.boardroomalpha.com/spac/ipos。
[5]Renaissance Capital,《美国IPO市场:2021年度回顾》(2022年1月),https://www.renaissancecapital.com/review/2021USReview_Public.pdf;Ritter,前注3,表15b;《特殊目的收购公司、空壳公司及预测》,公告编号33-11265; 34-99418; IC-35096(2024年1月24日),《联邦纪事》第89卷第14158页(2024年2月26日),表1注25,https://www.sec.gov/files/rules/final/2024/33-11265.pdf。
[6]纳斯达克,《2021年IPO创下历史新高》,https://www.nasdaq.com/articles/a-record-year-for-ipos-in-2021。
[7]Houlihan Capital,《2026年SPAC公允价值意见书:发生了哪些变化以及为何重要》,https://www.houlihancapital.com/spac-fairness-opinions-in-2026-what-changed-and-why-it-matters/。
[8]迈克尔·克劳斯纳与迈克尔·奥尔罗格,《SPAC崩盘是否可预见?》,《耶鲁监管公报》第40卷,第101页(2023年), https://www.yalejreg.com/wp-content/uploads/Michael-Klausner-Michael-Ohlrogge-Was-the-SPAC-Crash-Predictable-40-Yale.-J.-on-Regul.-Bulletin-101-2023.pdf。
[9]迈克尔·艾森班德,《即便是狂热的牛市也救不了SPAC》,FTI咨询公司(2024年7月9日),https://www.fticonsulting.com/insights/articles/not-even-raging-bull-market-can-rescue-spacs。
[10]《2026年SPAC大会市场调查》,DealFlow Events(2026年6月18日),https://www.accessnewswire.com/newsroom/en/publishing-and-media/spac-conference-2026-market-survey-pipe-funding-remains-crucial-to-successful-1179045。
[11]Renaissance Capital,《DAT SPAC:加密货币抛售潮重创了数字资产托管公司》(2026年3月10日),https://www.renaissancecapital.com/IPO-Center/News/117578/DAT-SPAC-The-crypto-sell-off-has-punished-digital-asset-treasury-companies-。
[12]Cantor Equity Partners I, Inc.,《当前报告》(8-K表格)(2026年8月20日), https://www.sec.gov/Archives/edgar/data/2027708/000121390026092163/ea0302895-8k_cantor1.htm。
[13]奇布伊克·奥古、达尼洛·马索尼和梅达·辛格,《投资者就人工智能的生存威胁展开争论,抛售潮导致软件和服务类股票市值蒸发近1万亿美元》,路透社(2026年2月4日),https://finance.yahoo.com/news/global-software-stocks-hit-anthropic-120659089.html; 路易斯·勒霍特,《私募股权行业艰难的一年中仍存在真实机遇》,福里与拉德纳律师事务所(2026年9月21日),https://www.foley.com/insights/publications/2026/09/private-equitys-285-billion-shock-year-still-has-real-openings/。
[14]《2026年SPAC大会市场调查》,见上文注10。
[15]SPAC Insider,https://www.spacinsider.com/data/stats
[16]Boardroom Alpha,《SPAC IPO追踪报告》,见上文注4。
[17]霍利汉资本,《行业动态——特殊目的收购公司》,2026年第一季度,https://www.houlihancapital.com/wp-content/uploads/2026/08/Q1-2026-SPAC-Report-v2.pdf。
[18]Boardroom Alpha,《DeSPAC Tracker》,https://www.boardroomalpha.com/spac/despacs。
[19]Houlihan Capital,《2026年SPAC公允价值意见书》,见上文注7。
[20]DT Cloud Star Acquisition Corp.,《当前报告》(8-K表格)(2025年10月22日),https://www.sec.gov/Archives/edgar/data/2017950/000149315225018928/form8-k.htm。
[21]Live Oak Acquisition Corp. V,《当前报告》(8-K表格)(2026年6月1日), https://www.sec.gov/Archives/edgar/data/2048951/000121390026063576/ea0292781-8k425_liveoak5.htm;GigCapital7 Corp.,当前报告(8-K表)(2026年5月7日), https://www.sec.gov/Archives/edgar/data/2023730/000119312526211817/d152235d8k.htm。
[22]Cantor Equity Partners I, Inc.,《当前报告》(8-K表格),附件99.1(2025年7月22日), https://www.sec.gov/Archives/edgar/data/2027708/000121390025064927/ea024932301ex99-1_cantor1.htm。
[23]Newsmax Inc.,《当前报告》(8-K表格)(2025年4月7日),https://www.sec.gov/Archives/edgar/data/2026478/000121390025029186/ea0237300-8k_newsmax.htm。
[24]注册发行改革,公告编号:33-11418;34-105513; IC-36160(2026年5月19日),《联邦纪事》第91卷第31022页(2026年5月26日),https://www.federalregister.gov/documents/2026/05/26/2026-10373/registered-offering-reform。
[25]Cantor Equity Partners I, Inc.,《8-K表》,附件99.1,见上文注21。
[26]纳斯达克 IM-5101-2;纽约证券交易所《上市公司手册》第 102.06 条,见上文注 2。
[27]《联邦法规汇编》第17卷第229.1603–229.1605条,https://www.ecfr.gov/current/title-17/chapter-II/part-229/subpart-229.1600;8-K表格,第1.01项。
[28]Delman 诉 GigAcquisitions3, LLC 一案,288 A.3d 692(特拉华州衡平法院 2023 年),https://courts.delaware.gov/Opinions/Download.aspx?id=342240; 索拉克诉山峦峰资本有限责任公司案,案号 C.A. No. 2023-0469-SG(特拉华州衡平法院,2024年10月18日),https://law.justia.com/cases/delaware/court-of-chancery/2024/ca-no-2023-0469-sg.html。