Cosas difíciles: el hardware vuelve a estar de moda. Apuesta por lo aburrido.
Puntos clave
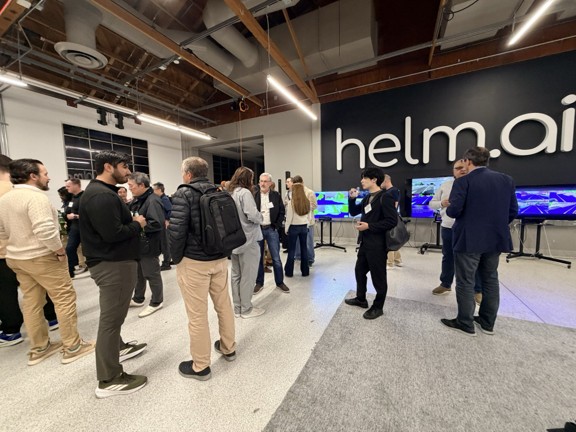
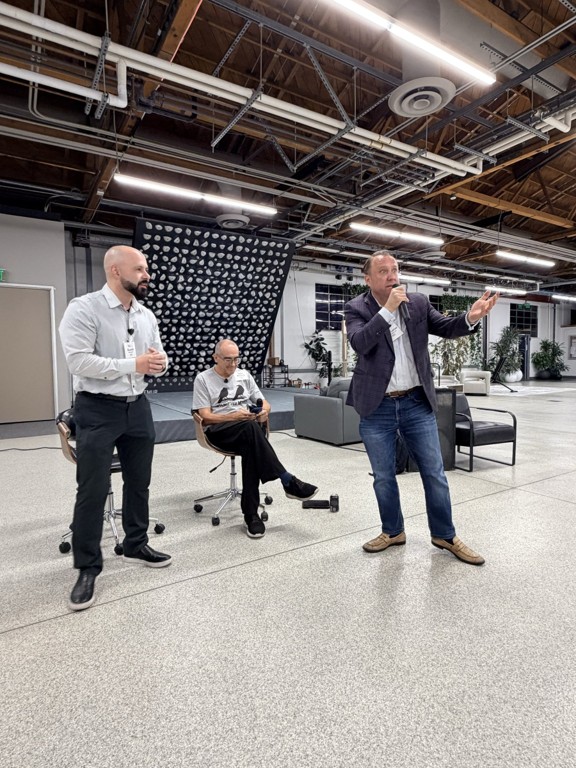
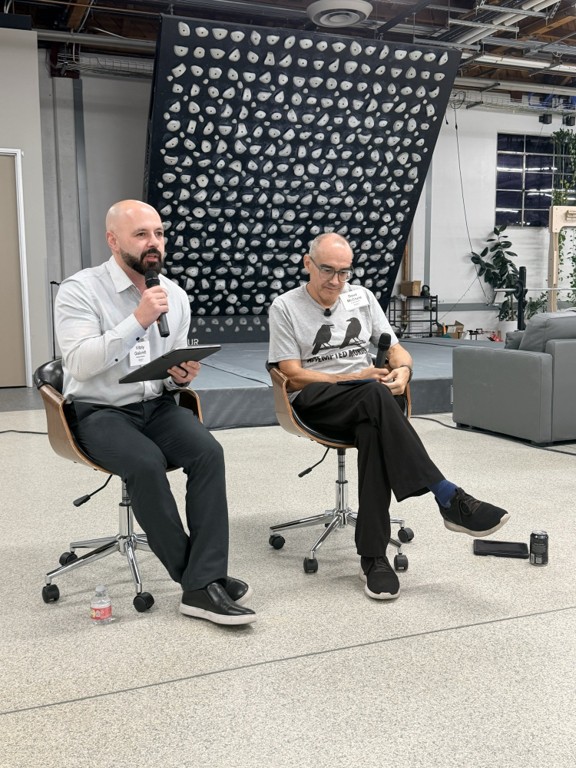
- Qué ocurrió: El 2 de noviembre, Foley & Lardner y Mavka Capital organizaron la quinta edición de la velada «Hard Things» en las oficinas de Helm.AI en Redwood City (California). Vitaly Golomb, de Mavka, entrevistó a Dave McClure sobre la inversión en hardware e inteligencia artificial física.
- ¿Quién es Dave McClure? Un ingeniero reconvertido en inversor y uno de los inversores en fase inicial más prolíficos de su generación. Antiguo empleado de PayPal, fundó 500 Startups en 2010, ha respaldado a empresas como Twilio, Credit Karma y MakerBot, y ha contribuido a crear comunidades de capital riesgo en docenas de países. Actualmente dirige Practical Venture Capital, que adquiere participaciones en empresas privadas a inversores iniciales y empleados. Aunque se describe a sí mismo como escéptico respecto al hardware, ha comenzado a realizar inversiones en este sector en los últimos dos años.
- ¿Quién es Helm.AI? Una de las empresas líderes en IA física. Fundada en 2016 por su director ejecutivo, Vladislav Voroninski, Helm.AI desarrolla el software de IA que permite que los coches conduzcan de forma autónoma, entrenado con enormes cantidades de datos sin necesidad de un gran número de etiquetadores humanos. Honda es uno de sus socios comerciales e inversores.
- ¿Vuelve a ser el hardware una buena apuesta? Solo si se tiene la vista clara. El hardware es un sector en el que la IA tiene más dificultades para provocar una disrupción, pero también supone un reto para los fundadores. Muchos inversores se están lanzando a él sin valorar el riesgo.
- ¿Humanoides o robots industriales? La mayoría de los presentes se decantó por una máquina monótona que realiza una única tarea remunerada. Los humanoides podrían encontrar su nicho en el cuidado de personas mayores.
- ¿Qué es lo que demuestra el éxito de una empresa de robótica? ¿Proyectos piloto que se parecen entre sí, o un robot que funciona en un tercer entorno? Mejor aún: un cliente que amplía su implantación a más centros sin salirse de su presupuesto real.
- ¿Cómo cobran los inversores? Poco a poco. Hoy en día, las empresas tardan entre 12 y 15 años en salir a bolsa, por lo que las ventas en el mercado secundario y las ofertas públicas de adquisición asumen una mayor parte de la carga.
REDWOOD CITY, California.—Durante 20 años, los inversores más avispados evitaron el sector del hardware. Era demasiado caro y avanzaba con demasiada lentitud.Ahora el hardware vuelve a estar de moda, y es precisamente en ese momento cuando un abogado empieza a leer la letra pequeña.
Esa tensión fue el motor de la quinta velada de «Hard Things», organizada por Foley & Lardner y Mavka Capital el 2 de noviembre en las oficinas de Helm.AI. Helm.AI era el lugar ideal para este debate. Fundada en 2016 por su director ejecutivo, Vladislav Voroninski, se ha convertido en una de las empresas líderes en IA física, desarrollando el software que permite que los coches conduzcan de forma autónoma. Su enfoque consiste en entrenar modelos de conducción con enormes cantidades de datos, sin necesidad de un ejército de etiquetadores humanos ni de una flota de pruebas gigantesca. Honda es a la vez socio e inversor, y está previsto que los sistemas de asistencia al conductor impulsados por Helm se incorporen a los modelos de Honda alrededor de 2027. Damos las gracias a Vlad y al equipo de Helm.AI por abrirnos sus puertas. Se inscribieron cerca de 150 personas. La mayoría eran fundadores en fase inicial dedicados a la IA física, desde datos de entrenamiento de robots hasta exoesqueletos y sistemas antidrones. A ellos se unieron inversores de capital semilla, oficinas familiares y equipos de capital riesgo de empresas de maquinaria pesada y del sector de la automoción, con invitados procedentes de lugares tan lejanos como Finlandia, Suecia y Singapur.
La velada giró en torno a una charla informal junto a la chimenea entre Vitaly Golomb, de Mavka Capital, y Dave McClure, fundador de 500 Startups y, actualmente, de Practical Venture Capital. Aunque se define a sí mismo como un escéptico del hardware, sigue invirtiendo en este sector.
Difícil para la IA, difícil para ti
¿Por qué el hardware está de moda de repente? El gasto en defensa se está disparando. El sector espacial está en pleno auge. La «IA física» es la expresión del año. Detrás de todo ello se esconde un temor más silencioso: la IA hace que el software sea fácil de copiar, por lo que los inversores buscan algo más difícil de copiar.
Esa lógica es parcialmente cierta. A la IA le cuesta revolucionar el sector del hardware, al menos por ahora. Pero también es complicado para los fundadores y los inversores. Fabricar productos físicos sigue requiriendo más dinero y ciclos más largos que el software. Algunos costes han bajado, pero los riesgos no han desaparecido.
La conclusión desde el escenario: muchos inversores se están sumando a la tendencia del hardware sin comprender lo que están comprando. La complejidad del sector del hardware debería elevar el listón de la diligencia debida, no rebajarlo. Una barrera solo es un foso si tu empresa la supera mejor que cualquier otra. De lo contrario, no es más que un obstáculo costoso que comparten todas las empresas del sector.
Vende un trabajo, no un robot
Ante la disyuntiva entre un humanoide de uso general con un enorme mercado teórico y una máquina aburrida que realizaba una única tarea rentable, los presentes se decantaron por la máquina aburrida. Los humanoides parecían una maniobra de distracción. La automatización industrial parecía ser donde estaba el dinero de verdad.
Esta norma se hace eco de un consejo clásico del mundo del software: no impongas nuevos comportamientos. Agiliza un proceso por el que los clientes ya pagan. Los humanoides aún pueden ganarse un hueco en el cuidado de personas mayores, ayudándolas a levantarse y acostarse, un ámbito en el que la escasez de mano de obra es grave. Un ejemplo de esta tarde: un dispositivo que se acopla a una cama de hospital y lleva a los pacientes a las intervenciones, sustituyendo así un trabajo que requieren dos personas y que tiene una larga lista de espera.
¿Qué es lo que convierte una demostración y dos proyectos piloto en un negocio? O bien los proyectos piloto son similares, o bien el robot es capaz de funcionar en un tercer entorno diferente. La señal más clara es que un cliente añada nuevas sedes y traslade el gasto de su presupuesto de innovación a su presupuesto operativo.
Los inversores también deberían ir más allá de los márgenes ajustados. Los operadores remotos, la instalación, el mantenimiento y la asistencia técnica son costes reales. Desde nuestro punto de vista, esos costes deben figurar en el contrato con el cliente y en el expediente de diligencia debida, no en una nota al pie.
Shenzhen marca el ritmo
Los actores van a Hollywood. Los ingenieros de IA vienen a Silicon Valley. Los ingenieros de hardware van a Shenzhen. Eso es lo que se desprende de un reciente viaje por los centros de hardware de China. Allí, las fábricas funcionan a puerta cerrada y los edificios se levantan en cuestión de días. Tres décadas de infraestructuras y una amplia cantera de ingenieros son algo que no se puede igualar de la noche a la mañana.
La conclusión sobre la relocalización fue contundente. La industria manufacturera que regrese a EE. UU. lo hará en forma de robots, no de puestos de trabajo. La idea de una fábrica estadounidense tiene sentido cuando la automatización sustituye a una mano de obra costosa. Es más difícil de defender si se basa únicamente en aranceles o subvenciones. Esto deja una pregunta sin respuesta que nadie en la sala supo contestar: ¿a qué ritmo pueden adaptarse los trabajadores y las comunidades?
Entonces, ¿qué debería fabricar aquí y qué debería comprar allá el fundador de una empresa de robótica estadounidense? Ser propietario de aquello por lo que pagan los clientes y subcontratar el resto. Salvo en el sector de la defensa, donde las normas de seguridad pueden exigir cadenas de suministro nacionales, el consejo era recurrir a la fabricación asiática en China, Taiwán, Vietnam y otros países. Eso sí, hay que proteger los diseños. Nosotros añadiríamos: incluir la titularidad de la propiedad intelectual, los derechos sobre las herramientas de fabricación y la confidencialidad en el contrato con el proveedor antes de que se envíe el primer prototipo.
La formación también se está abaratando, y nuestro presentador nos explica cómo. Helm.AI entrena el software de conducción con datos a gran escala, en lugar de basarse en millones de millas del mundo real etiquetadas manualmente. Esta misma idea podría hacer que los robots fueran mucho más adaptables en unos pocos años.
El largo camino hacia la liquidez
«El hardware no tarda tanto en madurar», se escuchó en la sala. «Es el mercado el que lo hace». Hace una década, las empresas salían a bolsa con unos ingresos de entre 50 y 100 millones de dólares. Hoy en día, el listón se sitúa más cerca de los 500 millones a 1.000 millones de dólares, y el tiempo medio hasta la salida a bolsa supera los 12 años.
Las empresas privadas han cubierto ese vacío con ofertas públicas de adquisición periódicas que ofrecen dinero en efectivo a los empleados. Ese mercado ha crecido rápidamente, y algunas de las principales empresas organizan ahora una cada seis meses. Mientras tanto, miles de trabajadores del Área de la Bahía poseen fortunas en papel que no pueden utilizar como garantía para obtener préstamos.
El mercado secundario es, en realidad, dos mercados. Unas 30 empresas de renombre cotizan con prima, a menudo a través de varias estructuras de sociedades de propósito específico. Cientos de empresas sólidas, pero poco conocidas, cotizan con descuento y cuentan con escasa información pública. El segundo mercado es donde se encuentran las gangas, para aquellos compradores que se informan bien.
Esa tarea es un trabajo legal: restricciones de transferencia, derechos de tanteo, derechos de información y la estructura de la sociedad en la que vas a invertir. Lee los documentos antes de realizar la transferencia bancaria.
Pepitas de oro
- Lo que es difícil para la IA, lo es también para ti. La capacidad de defensa del hardware tiene sus pros y sus contras.
- Apuesta por la tuneladora. Un trabajo bien remunerado vale más que un mercado teórico gigantesco.
- No impongas nuevos comportamientos. Agiliza un proceso por el que los clientes ya pagan.
- «Proof» es un segundo sitio web, no una segunda demostración. Fíjate en el gasto que pasa del presupuesto de innovación al presupuesto operativo.
- Ten en cuenta todos los costes. Los operadores remotos, la instalación y el mantenimiento deben incluirse en el margen.
- Los ingenieros de hardware van a Shenzhen. Organiza tu cadena de suministro en función de ello y protege tus diseños.
- La relocalización significa robots, no puestos de trabajo. La automatización es el único argumento a favor de la industria manufacturera estadounidense que se sostiene por sí solo.
- La demanda real no es, por sí sola, una buena inversión. Hay que plantearse tres preguntas por separado: ¿Lo necesita el mundo? ¿Puede esta empresa ofrecerlo de forma rentable? ¿El precio deja margen para obtener rentabilidad?
- El mercado secundario está compuesto por dos mercados. O pagas un buen precio por los 30 más famosos, o te pones manos a la obra con los 300 que pasan desapercibidos.
Una cosa más
«Hard Things» está pensado para un espacio reducido y una conversación sincera, y la quinta edición cumplió con ambas expectativas. Gracias a nuestro invitado, a Helm.AI por acoger el evento, a Kateryna Mamyko y al equipo de Mavka por organizar la velada, y a todos los que se quedaron para charlar. Próximamente: una fiesta navideña de «Hard Things» en diciembre, de nuevo en Helm.AI, con una breve mesa redonda y más tiempo para establecer contactos. La fecha se anunciará próximamente.
Próximamente
- «Buildable Hours»: una serie de talleres prácticos sobre IA, 2 de diciembre, en la oficina de Foley en Silicon Valley. El primero de una serie mensual dirigida a nuestra comunidad de asesores jurídicos: vino, queso y trabajo conjunto con las herramientas de IA. Plazas limitadas a 20, así que responde para reservar la tuya.
- Deloitte Technology Fast 500, 17 de noviembre. Homenaje a las empresas tecnológicas de mayor crecimiento de Norteamérica.
- «La gestión de riesgos del director financiero: qué falla entre la ronda de financiación de la Serie B y el formulario S-1», 18 de noviembre, San Francisco. Con Open Future Forum, Lockton, Robert Half | Protiviti y First Citizens Innovation Banking. Solicita tu plaza.
- Evento sobre crecimiento de Mavka Capital, 18 de noviembre. Foley & Lardner colabora con Mavka Capital en una velada dirigida a fundadores e inversores y centrada en el crecimiento de las empresas. Estén atentos a la invitación.
- Cumbre AI:360, 19 de noviembre, Palo Alto. Solo con invitación, sobre el ciclo de vida completo de la IA. Si este es tu ámbito, envíame un mensaje.
- Cumbre de Esquí y Tecnología, del 27 al 29 de enero, en Park City, Utah. Mesas redondas en el albergue, con descansos para subir en telesilla. Confirma tu asistencia a Kelsey Kozier, de Foley, en Salt Lake City.
¿Estás creando o invirtiendo en una empresa de hardware o de IA física? Si estás recaudando fondos, vendiendo tu empresa o asumiendo un cargo de mayor responsabilidad, mi bandeja de entrada está abierta. Poner en contacto a las personas sigue siendo lo mejor de este trabajo.
Acerca de Louis Lehot
Louis Lehot es socio de Foley & Lardner LLP, con sede en Silicon Valley y San Francisco. Asesora a emprendedores, inversores y empresas públicas y privadas en todas las etapas de su crecimiento, desde la financiación de capital riesgo hasta las salidas mediante fusiones y adquisiciones, las salidas a bolsa y la constitución de fondos. Sus clientes operan en los sectores de la inteligencia artificial, los semiconductores, la energía, la sanidad y las ciencias de la vida. Louis ha sido reconocido por Chambers USA en las categorías de capital riesgo y startups, y fue nombrado uno de los «500 principales negociadores» de Lawdragon en 2027. Ha sido profesor en dos ocasiones en el Stanford Directors’ College. Sus clientes lo describen como un «maestro de las redes de contactos» y es copresentador de Hard Things junto con Mavka Capital, un programa destinado a reunir a fundadores e inversores en un mismo espacio.