El expediente sobre capital de crecimiento, n.º 7: lo que revelan los siete borradores del formulario S-1 de Anthropic
Amigos,
Al igual que muchos abogados especializados en operaciones, he pasado las últimas 48 horas leyendo el formulario S-1 de Anthropic. Anthropic ha publicado siete borradores del mismo, todos ellos disponibles ahora en EDGAR, desde la primera presentación confidencial hasta la pública del lunes, y las modificaciones son reveladoras. De eso trata principalmente este número. La Fed tomará una decisión a las 2:00, hora del Este; el mercado se mantiene estable en un 93 %. El bono a 10 años cerró el martes en el 4,995 %.
Lo que nos enseñan los borradores de Anthropic
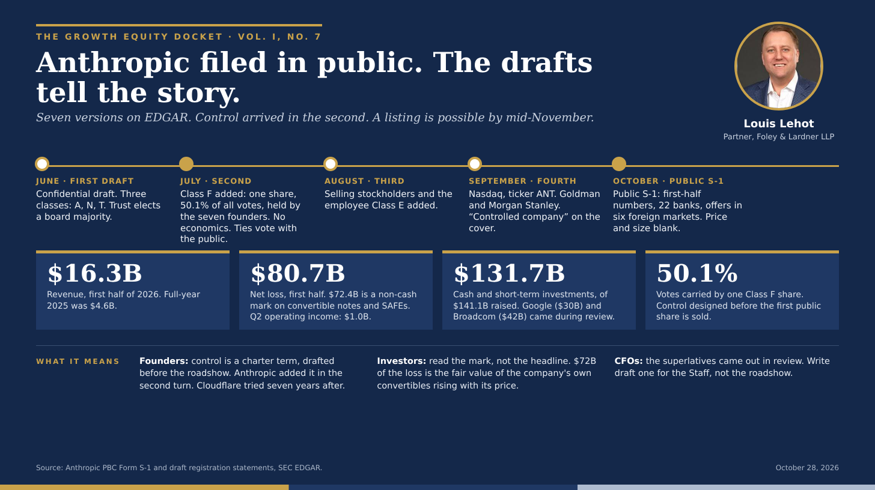
He llevado a empresas a cotizar en bolsa tanto en momentos favorables como en momentos desfavorables. El documento que se presenta públicamente nunca es el mismo con el que se empezó, y la diferencia entre ambos es donde reside el criterio. En este caso, hay tres modificaciones que merecen especial atención.
El control se añadió, no se heredó. El primer borrador no contemplaba ninguna acción de fundador. El control recaía en el Fideicomiso de Beneficios a Largo Plazo, que elige a la mayoría de los miembros del consejo a través de las acciones de Clase T. Una enmienda posterior añadió una única acción ordinaria de Clase F, en poder de una sociedad de responsabilidad limitada (LLC) formada por los siete cofundadores, que otorga un 50,1 % fijo de los votos en todas las cuestiones sometidas a los accionistas. Sin condiciones económicas. Sin plazo de caducidad. La franquicia se ve ahora limitada por dos factores: el fideicomiso elige al consejo de administración y los fundadores tienen el poder de voto.
Hay dos decisiones de redacción que me indican que los abogados estaban pensando con varias jugadas de ajedrez de antemano. La acción se emite inmediatamente antes de la oferta, en lugar de en el momento del cierre, por lo que la condición de «empresa controlada» ya existe en el momento de la cotización y las exenciones del Nasdaq se aplican sin problemas. Y si los siete fundadores no llegan a un acuerdo, la acción de Clase F vota en proporción al resto. No se me habría ocurrido asignar por defecto el voto de desempate al público. Es lo primero que preguntará un asesor de voto por delegación, y ya hay una respuesta preparada.
Esta es la lección que impartiré a los fundadores durante el resto del año. Estableced el control en los estatutos, antes de que se venda la primera acción al público, y hacedlo público en la portada. El precio lo reflejará, y ahí está el chollo. Los fundadores de Cloudflare se encuentran ante el Tribunal de la Cancillería de Delaware porque intentaron añadirlo siete años después de los hechos. Y, en una noticia de última hora, la recapitalización de Meta para preservar el control de Mark Zuckerberg fue impugnada el martes ante el Tribunal de la Cancillería. La temporada de este tipo de litigios ha comenzado.
El equipo les hizo moderar el tono. Si comparamos el primer borrador con la versión pública, se aprecian algunas supresiones notables más allá de la habitual retórica publicitaria. La frase «La adopción empresarial más rápida de cualquier tecnología en la historia» no se mantuvo. Los ingresos a ritmo anual por empleado pasaron a ser «ingresos acumulados por empleado», que superan los 6,6 millones de dólares, calculados a partir de cifras históricas. Los ingresos acumulados son ahora una métrica operativa con advertencias que parecen una carta de comentarios: no son ingresos según los PCGA, no son una previsión, varían estacionalmente en torno a las fiestas e incluyen ingresos de clientes que incumplen la política de uso y a los que posteriormente se les corta el servicio. La empresa afirma que no realiza un seguimiento de los clientes «empresariales», sino que cuenta las organizaciones con ingresos acumulados superiores a 100 000 dólares. La retención neta de ingresos, que en el primer borrador aparecía en blanco, es de alrededor del 900 por ciento.
Las cartas de comentarios no se harán públicas hasta dentro de varias semanas. No las necesito. Las correcciones te indican lo que contenían, y son los mismos comentarios que he visto en los indicadores de todas las empresas en expansión durante una década. Si estás preparando el borrador para una salida a bolsa en 2027, redacta el primer borrador pensando en el personal de la Comisión, no en la gira de presentación. Cada superlativo que elimines por tu cuenta es uno que el personal de la Comisión no eliminará por ti en público.
Dos pérdidas, una real. Los ingresos ascendieron a 4.6 mil millones de dólares en 2025 y a 16.3 mil millones de dólares en el primer semestre de este año. Solo en el segundo trimestre se alcanzaron los 11 600 millones de dólares, con un resultado operativo positivo según los principios contables generalmente aceptados (GAAP) de 1 000 millones de dólares, lo que supone un margen del 8 %. La pérdida neta del semestre fue de 80 700 millones de dólares. De esa cifra, 72 400 millones corresponden a una revalorización al valor razonable de bonos convertibles, derivados y SAFE. El precio de la empresa subió, los instrumentos que vendió a los inversores ganaron valor y la contabilidad registra la diferencia como una pérdida. He explicado esto a más de un consejo de administración que pensaba que se trataba de un problema. El efectivo y las inversiones a corto plazo se situaron en 131 700 millones de dólares tras recaudar 141 100 millones, incluidos 30 000 millones de Google y 42 000 millones de Broadcom en acuerdos de compra de bonos firmados durante el periodo analizado. La pérdida contable y la pérdida económica son cifras diferentes. El mercado valorará aquella que comprenda.
El periodo de bloqueo no es un precipicio. El periodo de bloqueo estándar en una OPI es de 180 días, tras los cuales se produce una avalancha de ventas. En el caso de Anthropic, es de 180 días para la mayoría de los titulares, más largo para los mayores accionistas, con liberaciones anticipadas por etapas: una parte para los consejeros, directivos y determinados empleados desde el primer día de cotización; otros tramos en las semanas posteriores a la fijación del precio; y otros más grandes vinculados a la publicación de resultados, pudiendo los fundadores vender una parte tras los resultados del primer trimestre. El tamaño de los tramos aún no se ha concretado. Lo importante para mis lectores es el DPI. Un fondo de capital riesgo que posea acciones de ANT puede empezar a devolver efectivo o acciones a sus socios comanditarios dentro de ese margen de tiempo que antes se consideraba «tiempo muerto», y en un año en el que los socios comanditarios evalúan a todos los gestores en función de las distribuciones, eso tiene más valor que un precio ligeramente superior. Es de esperar que el periodo de bloqueo por etapas aparezca en los próximos diez formularios S-1 del sector tecnológico.
Por debajo del límite superior, el margen es estrecho. Lycia Therapeutics fijó el jueves el precio de su OPI ampliada, de 317,5 millones de dólares, en el límite superior de su rango y cerró con una subida del 67 %. Anthropic y las empresas biotecnológicas con datos pueden salir a bolsa. A la empresa de software de 400 millones de dólares que crece un 15 % y que me llama para hablar de una OPI se le sigue dando el mismo consejo: que planifique la venta o la ronda estructurada para 2027 y que mantenga el formulario S-1 a punto.
Socios quirúrgicos: cuando el patrocinador toma la iniciativa
HealthSpan Partners, la división de inversiones de Bon Secours Mercy Health, acordó el lunes adquirir Surgery Partners a 23,50 dólares por acción en efectivo, lo que supone unos 5.700 millones de dólares incluyendo la deuda. Bain Capital, con una participación de alrededor del 39 %, no va a vender. Transferirá la totalidad de su participación al comprador y ha firmado un acuerdo de apoyo. El resto de accionistas recibirán efectivo.
He analizado esta estructura desde ambos lados de la mesa. Cuando el mayor accionista toma la iniciativa, la operación es, en la práctica, una transacción de control, aunque no se denomine así, y el expediente debe elaborarse de esa manera desde la primera reunión. En este caso, un comité especial, con su propio banquero y asesor jurídico, negoció el precio. El comunicado no dice nada sobre el voto de la mayoría de los accionistas minoritarios, la cláusula de «go-shop» ni las indemnizaciones por rescisión. Esas condiciones se recogen en el acuerdo de fusión, y es ahí donde el 61 % restante debería fijarse. Tras el caso de Cloudflare, aconsejo a todos los comités que se encuentren en esta situación que den por hecho que un juez leerá sus actas y que las redacten en consecuencia. La propuesta de Bain de 25,75 dólares, presentada en enero de 2025, no llegó a ninguna parte. Veintiún meses después, la empresa se vende por menos, a un grupo hospitalario, con Bain aún a bordo. Eso es lo que cuesta esperar. Y, por el amor de Dios, dejad de enviar mensajes que desaparecen en Signal. Se descubren y se utilizan en vuestra contra al estilo de la prensa sensacionalista.
Delaware: El comprador que no podía caminar, y otra salida
Verisk firmó un acuerdo para adquirir AccuLynx por 2.35 mil millones de dólares, pero luego intentó rescindirlo alegando que no se había cumplido una condición para el cierre de la operación. El Tribunal de Cancillería determinó que la propia conducta de Verisk había provocado el incumplimiento y le ordenó que llevara a cabo la operación. El 23 de octubre, el Tribunal Supremo de Delaware confirmó la sentencia, y Verisk anunció que seguirá adelante. El cumplimiento forzoso de un acuerdo de fusión y adquisición ya firmado es poco habitual, y todos los abogados de los compradores leerán este caso antes de aconsejar a sus clientes que se retiren de la operación. Mi consejo no ha cambiado: si quieres una cláusula de salida, negocia su inclusión en el acuerdo. El tribunal no te la redactará a posteriori.
Esa misma semana, Atlas Energy Solutions presentó una solicitud para trasladar su sede social de Delaware a Texas, alegando el riesgo de litigios y un impuesto de franquicia de 250 000 dólares. Un nombre más en la lista de «DExit», dos semanas después de Cloudflare, y la temporada de delegaciones de voto aún no ha comenzado. Tras el caso de Cloudflare y los litigios similares que ahora están llegando a Delaware, estad atentos a este espacio. Seguiré contando.
Más información sobre la grabación
🔹 Rondas de financiación para el crecimiento, todo gracias a la IA. Legora ha recaudado 550 millones de dólares a una valoración de 8.8 mil millones de dólares, su segunda ronda de 550 millones de dólares este año, con Insight entre los inversores. Pigment ha recaudado 250 millones de dólares a una valoración de 2.3 mil millones de dólares, liderada por el fondo Scaleup Europe de EQT. Advent ha cerrado una ronda de 30 mil millones de dólares, la mayor recaudación del año en el ámbito de las adquisiciones. El capital nunca ha sido el obstáculo. Lo son las salidas.
🔹 Meta llevó a cabo la división de las acciones de Clase C y fue demandada. El 21 de octubre, Meta anunció una división de dos por una, pagada como dividendo de acciones de Clase C sin derecho a voto, con efecto a partir del 19 de enero. Se trata de la misma medida que propuso Cloudflare, y el martes un accionista la impugnó ante el Tribunal de Cancillería. El fundador de Meta ya ostenta los derechos de voto según los estatutos, por lo que espero que este caso tenga un desenlace diferente al de Cloudflare. Pero la lección es la misma: hoy en día, en Delaware, cualquier medida que afecte al control de un fundador da lugar a una demanda, y son los antecedentes los que deciden el resultado. Estén atentos a este tema.
🔹 La IA se ha convertido en un tema clave en el ámbito crediticio. Moody’s calcula que el 17 % de los 607 prestatarios privados que supervisa pagan intereses en especie, y afirma que los préstamos para infraestructuras de IA están impulsando el crédito privado más allá de los préstamos corporativos, con vencimientos concentrados entre 2027 y 2029. Fitch señala que los impagos en el crédito privado alcanzaron un récord el mes pasado. Para mis clientes del sector de los centros de datos y las infraestructuras, la cuestión que se plantea en todas las hojas de términos de este otoño es la refinanciación, no el crecimiento.
🔹 El mercado de deuda. El jueves, el rendimiento a 10 años cayó 19 puntos básicos, su mayor caída en un solo día en dos años, y cerró el martes en el 4,995 %. Los diferenciales de los bonos de alto rendimiento se sitúan en 330 puntos básicos. El IPC de septiembre fue del 3,7 %, y el subyacente, del 2,6 %. Los futuros descontan hoy un 93 % de probabilidades de que los tipos se mantengan entre el 3,75 % y el 4,00 %, y un 75 % de probabilidades de una subida en diciembre. El jueves se publicará el PIB del tercer trimestre, con una previsión de consenso en torno al 3 %. Microsoft y Alphabet presentan esta noche sus resultados.
El Tribunal Judicial
🔹 XGS Energy, la empresa dedicada al desarrollo de energía geotérmica respaldada por capital riesgo, nombró el lunes a Katherine Piper directora jurídica. Piper dirigió la venta de Calpine a Constellation, por un valor de 26.000 millones de dólares, en su calidad de consejera general de Calpine.
🔹 BPGbio, la empresa biotecnológica respaldada por Phoenix Genesis, nombró el 22 de octubre a Jason Krause consejero general, procedente de Foundation Building Materials, donde trabajó en la venta de 8.8 mil millones de dólares a Lowe’s.
La contratación de un primer profesional jurídico sénior en una empresa con capital institucional suele implicar una operación en un plazo de dos años. Si tienes alguna noticia que anunciar, envíamela.
Desde mi escritorio
🔹 Mañana participaré en la mesa redonda «Invertir en lo imposible: la estrategia para 2027» en la One Way Summit, a las 14:00, en el Commonwealth Club de San Francisco.
🔹 Mi artículo en profundidad sobre Cloudflare, la historia de Moelis y lo que protege y lo que no protege el proyecto de ley del Senado n.º 21 se publicará la semana que viene.
🔹 La exención por innovación de la SEC, con Patrick Daugherty, Mike Bresnahan y Christi Lawson. El plazo para presentar comentarios sobre la propuesta relativa a la tokenización y los agentes de transferencia finaliza el 3 de noviembre.
🔹 ¿Prefieres recibir esto en tu bandeja de entrada? Suscríbete en Substack.
En el calendario
🗓 Cumbre «One Way», miércoles y jueves, 28 y 29 de octubre, en el Commonwealth Club de San Francisco. Inscríbete.
🗓 Foro de Directores Jurídicos, almuerzo privado, viernes 30 de octubre, Wayfare Tavern, San Francisco. Solo para abogados internos. Solicita tu plaza.
🗓 «Hard Things», con Dave McClure, lunes 2 de noviembre, en Redwood City. Fundadores de Frontier y los inversores que los respaldan. Solicita tu plaza.
🗓 Foro Ejecutivo de Directores Financieros: «La gestión de riesgos del director financiero desde la ronda de financiación Serie B hasta el formulario S-1», miércoles 18 de noviembre, a las 17:30 h, en Lockton, San Francisco. Organizado por Foley, Lockton, Protiviti y First Citizens Innovation Banking (antes SVB); producido por el Open Future Forum . Solicita tu plaza.
🗓 Perspectivas para 2027, viernes 11 de diciembre. Responde si quieres reservar plaza.
🗓 Recepción de la Semana JPM, sábado 10 de enero, San Francisco. Confirma tu asistencia para reservar tu plaza.
Alegato final
🔹 Fundadores: estableced el control sobre el diseño en los estatutos antes de la salida a bolsa y dejad que sea el público quien tenga la última palabra. Anthropic lo hizo. Cloudflare sigue en los tribunales.
🔹 Directores financieros: una salida a bolsa sigue siendo una quimera. Planificad operaciones secundarias, vehículos de continuación y recapitalizaciones.
🔹 Compradores: un contrato firmado es una promesa que Delaware hará cumplir. Valora esa seguridad antes de firmar.
🔹 Comités: cuando el patrocinador actúe, elabora el registro como si el patrocinador fuera el comprador. Porque lo es.
La ventana está abierta por la parte de arriba. Los borradores son públicos. Escribe teniendo esto en cuenta.
— Louis
#TheGrowthEquityDocket #PregúntaleAUnAbogadoDeSiliconValley #FoleyIgnite #delgarajeal mundo #aumentaelcapital #capitalprivado #OPV #Delaware #derecho tecnológico
Avisos legales habituales: las opiniones son mías, no de mi bufete. No constituye asesoramiento jurídico. Publicidad de un abogado. Los resultados anteriores no garantizan el rendimiento futuro. Este boletín se ha elaborado tal y como creo que debe realizarse el trabajo jurídico moderno. Utilizo la inteligencia artificial para mejorar la productividad y la eficiencia en la investigación y la redacción. Las ideas son mías, la voz es mía, las correcciones son mías, verifico los datos y cada palabra es responsabilidad mía. Foley & Lardner LLP representa a patrocinadores, prestamistas y empresas, algunas de las cuales pueden estar involucradas en los asuntos tratados. Condiciones de las operaciones extraídas de comunicados de las empresas y documentos presentados ante la SEC; cifras de Anthropic extraídas de su Formulario S-1 y de los borradores de declaraciones de registro en EDGAR. Datos sobre la OPI procedentes de Renaissance Capital. Datos sobre tipos de interés del Tesoro de EE. UU. y FRED (diferencial de alto rendimiento ICE BofA); datos crediticios de Moody’s y Fitch; datos sobre inflación de la Oficina de Estadísticas Laborales; probabilidades de los futuros sobre tipos de interés de CME FedWatch a 27 de octubre de 2026.