《增长股权档案》第7期:Anthropic的七份S-1草案揭示了什么
朋友们,
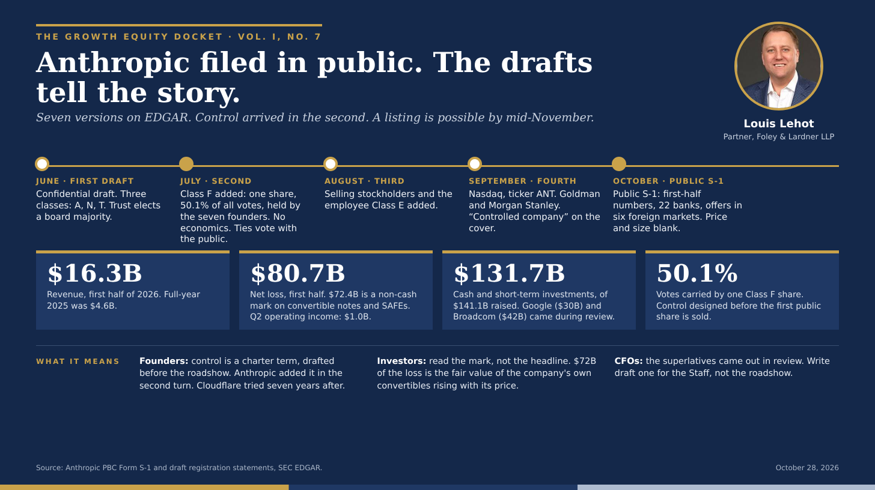
和许多交易律师一样,过去48小时我一直在研读Anthropic的S-1文件。Anthropic共发布了七份草案,从最初的保密文件到周一的公开文件,目前均可在EDGAR上查阅,其中的修改之处令人大开眼界。这构成了本期内容的大部分。 美联储将于东部时间下午2:00公布决议;市场预期维持利率不变的概率为93%。10年期国债收益率周二收于4.995%。
Anthropic的“草稿”功能有何启示
我曾在市场行情好时和坏时都带领公司上市。最终向公众提交的文件绝非最初起草的那份,而这两者之间的差距正是判断力的体现。在此,有三个修改之处值得关注。
控制权是后增设的,并非继承而来。初稿中并未设定创始人股份。控制权由“长期利益信托”掌握,该信托通过T类股票选举产生董事会多数席位。后续修订中增设了一股F类普通股,由七位联合创始人组成的有限责任公司持有,该股份在所有提交给股东表决的事项上均享有固定的50.1%投票权。不涉及经济权益。无基于时间的失效条款。 该特许经营权目前受到双重制约:信托机构选出董事会,而创始人掌握投票权。
两处条款设计让我意识到,律师们已经提前几步进行了周密考量。股份是在公开发行前立即发行,而非在交割时发行,因此公司在上市之刻即具备“受控公司”地位,纳斯达克的豁免条款也能顺利适用。此外,如果七位创始人无法达成一致,F类股份将按与其他股东相同的比例行使表决权。我原本没想到会将打破平局的决定权默认赋予公众。这将是代理顾问首先询问的问题,而该条款已给出了明确答案。
这是我今年剩余时间里将向创始人传授的一课:在出售第一股公开股份之前,就在章程中设计好控制权条款,并在封面予以披露。股价会反映这一点,这就是交易的核心。 Cloudflare的创始人之所以身陷特拉华州衡平法院,正是因为他们试图在事发七年后才追加这一条款。而在最新进展中,Meta为维持马克·扎克伯格控制权而进行的资本重组,周二也在衡平法院遭到了质疑。此类诉讼的“旺季”已经拉开帷幕。
工作人员让他们少说些。对比初稿和公开发布的版本,除了惯常的夸大其词外,还有一些值得注意的删减。“历史上任何技术中企业采用速度最快”这一表述被删除了。人均年化营收变成了基于历史数据计算的“人均历史营收”,超过660万美元。 “年化营收”现已成为一项运营指标,但附带的免责声明读起来就像一份评论信:该数据既非 GAAP 标准下的营收,也非预测值;受节假日影响存在季节性波动;且包含来自违反使用政策并随后被终止服务的客户的营收。该公司表示,其并不追踪“企业”客户,而是将过去12个月营收超过10万美元的组织计入统计。净营收留存率——在初稿中留白——约为900%。
这些意见函要过几周才会公开。我并不需要它们。修改内容已经说明了意见函中的内容,而且这些意见与过去十年里我在每家成长型公司财务指标中看到的如出一辙。如果你正在为2027年的上市起草文件,请将第一稿写给监管人员,而不是为路演准备。你自己删去的每一个夸张表述,监管人员在公开场合都不会替你删去。
两项亏损,其中一项是真实的。2025年的营收为46亿美元,今年上半年的营收为163亿美元。 仅第二季度营收就达116亿美元,按美国通用会计准则(GAAP)计算的营业利润为10亿美元,利润率为8%。上半年净亏损为807亿美元。其中,724亿美元来自可转换票据、衍生品和SAFE(未来股权认购权)的公允价值重新计量。随着公司股价上涨,其向投资者出售的金融工具价值随之增加,而会计处理将这一差额计为亏损。 我曾向多个认为公司存在问题的董事会解释过这一点。在筹集了1411亿美元资金后(其中包括审查期间签署的票据购买协议中来自谷歌的300亿美元和来自博通的420亿美元),现金及短期投资余额为1317亿美元。账面亏损与经济亏损是两个不同的数字。市场会根据其理解的情况来定价。
禁售期并非“悬崖”。标准的IPO禁售期为180天,之后便会出现抛售潮。Anthropic的禁售期对大多数持有人而言为180天,大股东的禁售期更长,且设有分阶段提前解禁机制:董事、高管及部分员工可在交易首日解禁一小部分股份;定价后的几周内将解禁更多批次;另有较大批次的解禁与财报发布挂钩,创始人可在第一季度财报发布后出售部分股份。 各批次规模目前尚未公布。对我的读者而言,关键在于DPI(每股分红)。持有ANT股份的风险投资基金可以在以往属于“空窗期”的时间段内,开始向有限合伙人(LP)返还现金或股份;而在有限合伙人正根据分红情况评估每位基金经理表现的这一年里,这一点比股价略微高一些更有价值。预计这种分阶段解禁机制将在未来十份科技公司的S-1文件中出现。
除了最高价位外,市场行情较为窄幅。Lycia Therapeutics周四将规模扩大的3.175亿美元IPO定价定在价格区间的上限,收盘大涨67%。Anthropic以及拥有数据支撑的生物科技公司可以上市。那家年增长率达15%、市值4亿美元的软件公司曾就IPO事宜联系过我,但得到的建议依然如故:将出售或结构化融资轮安排在2027年,并随时准备好S-1文件。
手术合作伙伴:当赞助方出手时
Bon Secours Mercy Health 的投资部门 HealthSpan Partners 周一同意以每股 23.50 美元的现金价格收购 Surgery Partners,包括债务在内总计约 57 亿美元。贝恩资本(持股比例约为 39%)不会出售其股份,而是将其全部持股转入收购方,并签署了一份支持协议。其余股东将获得现金。
我已从交易双方的角度对这一架构进行了全面分析。当最大股东掷骰子时,这笔交易实质上就是一笔控制权交易,只是名义上未作此称,因此从首次会议起就必须按此方式建立交易记录。在此案例中,一个拥有专属投行顾问和法律顾问的特别委员会负责协商价格。 该公告未提及少数股东多数表决权、竞购期及终止费等条款。这些条款将在合并协议中明确,其余61%的股东应重点关注这些内容。自Cloudflare事件后,我告诫每个处于类似境地的委员会:要假设法官会审阅其会议纪要,并以此标准来撰写。贝恩资本(Bain)于2025年1月提出的25.75美元收购方案最终无疾而终。 二十一个月后,该公司以更低的价格卖给了一家医院系统,而贝恩资本仍持有股份。这就是等待的代价。 而且,看在老天爷的份上,别再用那些会自动消失的Signal消息了。 它们会被发现,并像小报一样被用来对付你。
特拉华州:那个无法行走的买家,以及另一场退出
Verisk签署协议以23.5亿美元收购AccuLynx,随后试图终止交易,声称一项交割条件未满足。衡平法院认定是Verisk自身的行为导致了该条件未满足,并责令其完成交割。10月23日,特拉华州最高法院维持了该裁决,Verisk表示将按计划推进交易。已签署的并购协议被强制履行的案例极为罕见,每位买方的法律顾问在建议客户退出交易前,都会仔细研读此案。 我的建议始终如一:若想预留退出条款,务必在协议中协商明确。法院事后绝不会为你增补此类条款。
就在同一周,Atlas Energy Solutions提交了一份委托书,申请将公司注册地从特拉华州迁至得克萨斯州,理由是面临诉讼风险以及需缴纳25万美元的特许经营税。继Cloudflare之后两周,DExit名单上又添一员,而代理投票季尚未开始。在Cloudflare事件以及如今涌入特拉华州的模仿诉讼之后,请密切关注后续动向。我将继续统计。
关于这段录音的更多内容
🔹增长轮融资,全是AI领域。Legora以88亿美元估值完成5.5亿美元融资,这是该公司今年第二次完成5.5亿美元融资,Insight是其股东之一。Pigment以23亿美元估值完成2.5亿美元融资,本轮融资由EQT旗下的Scaleup Europe Fund领投。Advent完成300亿美元募资,创下今年私募股权收购融资规模之最。资金从来都不是制约因素,真正的制约在于退出。
🔹Meta 实施了 C 类股票拆股,并因此遭到起诉。10 月 21 日,Meta 宣布将以股息形式发放非投票权 C 类股票,按 2 股换 1 股的比例进行拆股,该方案将于 1 月 19 日生效。这与 Cloudflare 此前提出的方案如出一辙,而本周二,一名股东已在衡平法院对此提出质疑。 Meta的创始人根据公司章程已掌握投票权,因此我预计此案的结局将与Cloudflare案不同。但其中的教训是一样的:在当今的特拉华州,任何涉及创始人控制权的举措都会引发诉讼,而最终结果将由既往判例决定。敬请关注后续进展。
🔹人工智能(AI)如今已成为信贷市场的一大焦点。穆迪统计显示,在其追踪的607家私营借款人中,有17%采用实物支付利息的方式,并指出AI基础设施融资正推动私营信贷规模超越企业贷款,且债务到期日主要集中在2027年至2029年。惠誉表示,上个月私营信贷违约率创下历史新高。 对于我的数据中心和基础设施领域客户而言,今年秋季每份条款清单中讨论的核心问题都是再融资,而非增长。
🔹贷款专栏。周四,10年期国债收益率下跌19个基点,创下两年来的最大单日跌幅,周二收于4.995%。 高收益债券利差维持在330个基点。9月CPI为3.7%,核心CPI为2.6%。期货市场目前显示,利率维持在3.75%至4.00%区间的概率为93%,12月加息的概率为75%。周四将公布第三季度GDP数据,市场普遍预期约为3%。微软和Alphabet将于今晚公布财报。
法律专栏
🔹 周一,这家获得风险投资支持的地热开发企业XGS Energy任命凯瑟琳·派珀(Katherine Piper)为首席法律官。此前,她曾作为Calpine公司的总法律顾问,主导了Calpine以260亿美元价格被Constellation收购的交易。
🔹由凤凰创世(Phoenix Genesis)投资的生物技术公司BPGbio于10月22日任命杰森·克劳斯(Jason Krause)为总法律顾问。此前,他供职于Foundation Building Materials公司,曾参与该公司以88亿美元价格被劳氏(Lowe’s)收购的交易。
在一家拥有机构投资的公司中,首次聘请高级法律人才通常意味着两年内将有交易发生。如果你有人事变动要公布,请发给我。
来自我的办公桌
🔹 我将参加明天下午2:00在旧金山联邦俱乐部举行的“One Way峰会”上的“投资于不可能:2027年行动指南”专题讨论会。
🔹 我关于Cloudflare、Moelis的历史以及参议院第21号法案的保护范围与非保护范围的长篇报道,将于下周发布。
🔹美国证券交易委员会(SEC)的“创新豁免”政策,嘉宾包括帕特里克·道赫蒂、迈克·布雷斯纳汉和克里斯蒂·劳森。关于代币化和过户代理提案的意见反馈截止日期为11月3日。
🔹 想直接在收件箱里收到这篇文章吗?请在 Substack 上订阅。
日程安排
🗓“One Way”峰会,10月28日(星期三)和29日(星期四),旧金山联邦俱乐部。立即注册。
🗓总法律顾问高管论坛,私人午餐会,10月30日(星期五),旧金山Wayfare Tavern餐厅。仅限企业法务人员参加。请预约席位。
🗓《Hard Things》系列活动,特邀戴夫·麦克卢尔(Dave McClure)出席,11月2日星期一,红木城。Frontier基金的创始人及其背后的投资人将齐聚一堂。请申请参加名额。
🗓首席财务官高管论坛:从B轮融资到S-1申报的首席财务官风险管理体系,11月18日(星期三)下午5:30,旧金山Lockton公司。由Foley、Lockton、Protiviti和First Citizens Innovation Banking(原SVB)联合主办;由Open Future Forum承办。请预约席位。
🗓2027年展望,12月11日(星期五)。请回复以预留席位。
🗓JPM周招待会,1月10日(周六),旧金山。请回复确认出席。
结案陈词
🔹创始人:在IPO前的公司章程中设定决策控制权,并将最终决定权交给公众。Anthropic就是这么做的。Cloudflare目前仍在法庭上打官司。
🔹首席财务官们:首次公开募股(IPO)仍是一厢情愿。应着手规划二级市场融资、后续投资载体及资本重组。
🔹买家:经签署的协议是特拉华州将予以执行的承诺。在签署前,请根据这种确定性来定价。
🔹委员会:当发起人进行掷骰时,请按发起人即为买家的规则记录结果。事实确实如此。
该窗口顶部处于打开状态。草稿是公开的。请据此撰写。
— 路易斯
#成长型股权案件 #向硅谷律师提问 #FoleyIgnite #从车库走向全球 #股权增长 #私募股权 #IPO #特拉华州 #科技法律
标准声明:本文观点仅代表我个人,不代表我所在律所。本文不构成法律建议。本内容属于律师广告。过往业绩不保证未来表现。本通讯的编写方式体现了我对现代法律工作应有模式的理解。 我利用人工智能提升研究和起草工作的生产力和效率。观点出自本人,行文风格体现本人,修改由本人完成,事实由本人核查,每一句话都由本人负责。Foley & Lardner LLP 律师事务所代表发行人、贷款方及公司,其中部分主体可能参与本文讨论的事项。交易条款源自公司公告及美国证券交易委员会(SEC)备案文件;Anthropic 的数据源自其 S-1 表格及 EDGAR 系统上的注册声明草案。IPO 数据源自 Renaissance Capital。 利率数据来自美国财政部和FRED(ICE美银高收益利差);信用数据来自穆迪和惠誉;通胀数据来自美国劳工统计局;利率期货概率数据来自CME FedWatch(截至2026年10月27日)。