El difícil año del capital riesgo ofrece oportunidades reales
Una guerra en el Golfo, una subida vertiginosa del precio del petróleo, una Reserva Federal que podría subir los tipos de interés y una crisis provocada por la inteligencia artificial que hizo perder 285 000 millones de dólares a las acciones del sector del software en un solo día: todo ello ha recaído sobre los patrocinadores en 2026. El capital sigue fluyendo hacia las empresas que lo rentabilizan, y la legislación les ha favorecido en su mayor parte.
El capital riesgo ha sufrido un duro golpe en 2026. Una guerra en el Golfo Pérsico, una subida vertiginosa del precio del petróleo, una Reserva Federal que podría subir los tipos de interés este mes y una crisis relacionada con la inteligencia artificial que ha hecho perder 285 000 millones de dólares a las acciones del sector del software en una sola sesión han afectado a los inversores casi al mismo tiempo.
El sector no está en crisis. El capital sigue fluyendo hacia las empresas que devuelven dinero a los inversores. Los mejores activos siguen encontrando compradores. Los centros de datos se han convertido en una auténtica fuente de beneficios. Y, en general, la legislación se ha inclinado a favor de los promotores este año más a menudo que en su contra. Así están las cosas, y ahí es donde veo el valor.
LAS CIFRAS, EN LO QUE VA DE AÑO
Las empresas de capital riesgo estadounidenses invirtieron 545.1 mil millones de dólares en el primer semestre, lo que les sitúa en camino de igualar los 1,1 billones de dólares de 2025, aunque solo en 3.926 operaciones, frente a las 9.350 de todo el año pasado, según KPMG. Menos operaciones, pero con importes mucho mayores.
El segundo trimestre fue el punto débil. Según PitchBook, el valor de las operaciones ascendió a 177.3 mil millones de dólares, lo que supone un descenso del 37,5 % respecto al primer trimestre, mientras que el valor de las operaciones relacionadas con el software se redujo un 65,7 % con respecto al año anterior.
Las salidas son el verdadero punto crítico. El valor de las salidas en EE. UU. alcanzó los 273 100 millones de dólares a mediados de año, repartido en 508 operaciones, una cifra muy por debajo del ritmo registrado en 2025, que fue de 1 376. Las ventas entre promotores se redujeron a 94 en el segundo trimestre, la cifra más baja en al menos una década.
La captación de fondos es escasa, pero sigue viva. Los patrocinadores estadounidenses recaudaron 159.6 mil millones de dólares en 223 fondos hasta junio, una cifra más o menos en línea con la de 2025. Los gestores con experiencia se llevaron 139.3 mil millones de dólares de esa cantidad; los gestores emergentes, 20.3 mil millones. Esa es la tónica del año: concentración, no colapso.
DIEZ AÑOS DE PERSPECTIVA
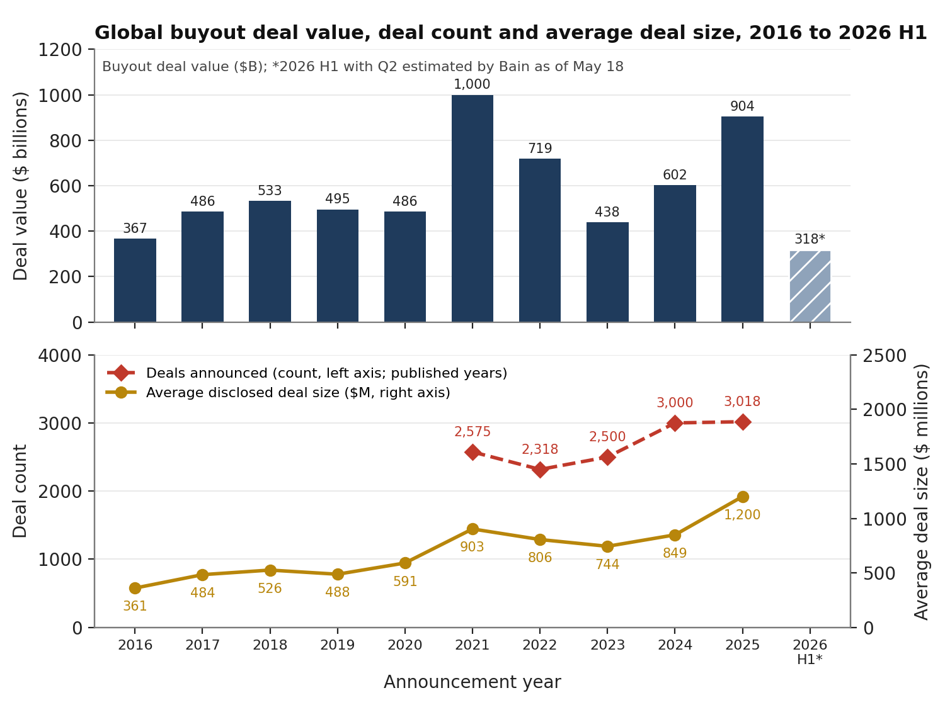
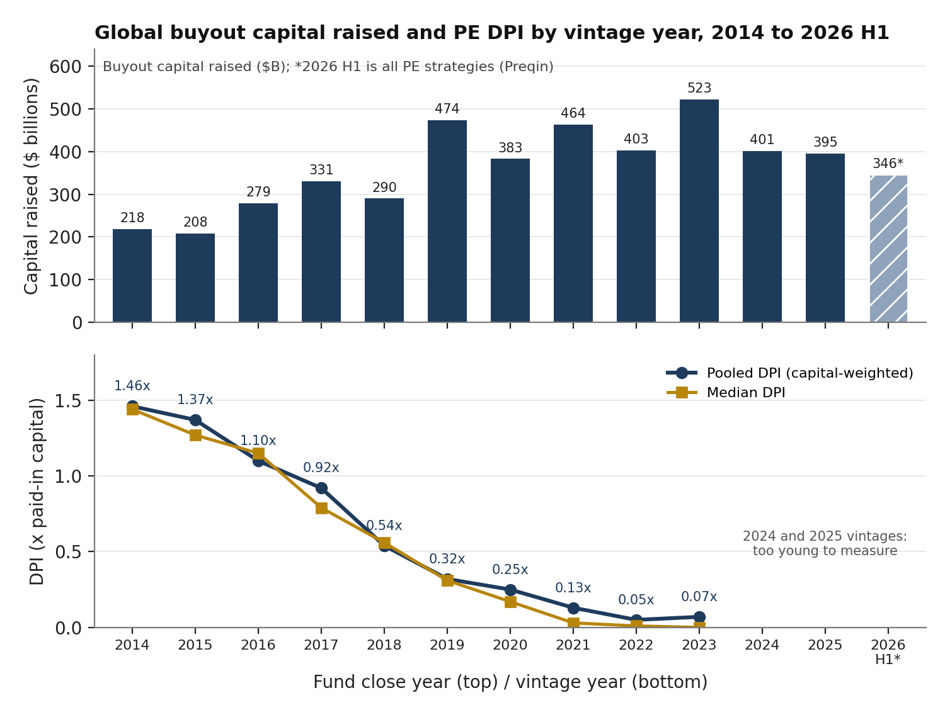
Hay dos aspectos que destacan en el análisis a largo plazo. En primer lugar, las inversiones se recuperaron antes que la captación de fondos, y lo hicieron en términos de volumen más que de número. Según Bain & Company, el valor global de las operaciones de adquisición alcanzó los 904 000 millones de dólares en 2025, el segundo mejor año de la historia, mientras que la captación de fondos cayó un 16 %, hasta los 395 000 millones de dólares, lo que supone el cuarto descenso anual consecutivo. El ritmo actual está agotando los fondos disponibles que no se están reponiendo, ya que la captación de fondos depende de las distribuciones, y estas han sido escasas.
En segundo lugar, el problema de la rentabilidad es un problema de liquidez, no de valor. Los índices de referencia globales de PitchBook muestran que las promociones de 2014 a 2017 tienen un múltiplo de valor total cercano a 2,0 veces. Sin embargo, las promociones de 2017 a 2021 presentan distribuciones sobre el capital desembolsado (DPI) inferiores a 1,0 veces, y las de 2019 a 2021 se sitúan por debajo de 0,35 veces. Los inversores no se preguntan si los activos son buenos. Se preguntan cuándo recibirán el pago.
EL PANORAMA GENERAL
El conflicto con Irán, que comenzó a finales de febrero, marcó el curso del año. La emisión de préstamos apalancados cayó un 22,5 % en el primer trimestre. El crudo Brent alcanzó los 100 dólares en julio, y ambas partes volvieron a intercambiar ataques a principios de septiembre. La Reserva Federal mantuvo su rango objetivo entre el 3,5 % y el 3,75 % en julio, tras una votación de 9 a 3, y el mercado se inclina por una subida de un cuarto de punto este mes.
Mi impresión es que se trata más bien de una sorpresa que de un nuevo régimen. Los acuerdos firmados este otoño deberían contar con un margen de seguridad en las tarifas, y conviene mantener activas las líneas de comunicación.
DÓNDE ESTÁN LAS OFERTAS
La energía y la electricidad son los claros ganadores. KPMG cifra la inversión de capital riesgo en energía y recursos naturales en 90.2 mil millones de dólares hasta junio, lo que la sitúa en camino de alcanzar su mejor año en más de una década. Continúan las operaciones de consolidación en los sectores de servicios jurídicos y sanitarios. El sector del software no está cerrado, pero sí es selectivo. La operación de privatización de una empresa de tecnología aplicada a los seguros por parte de Thoma Bravo, por valor de 4 mil millones de dólares, y las conversaciones de las que se ha informado en torno a Workday, demuestran que sigue habiendo demanda de software vertical regulado y generador de efectivo.
CENTROS DE DATOS DE IA: EL ASPECTO MÁS DESTACADO
Los centros de datos son el sector en el que los inversores han obtenido beneficios este año. S&P Global contabilizó 113 operaciones por valor de más de 69 000 millones de dólares en 2025, una cifra récord, lideradas por la venta de Aligned Data Centers por 40 000 millones de dólares, una salida de inversión para Macquarie. La actividad de operaciones con centros de datos en EE. UU. alcanzó su máximo en cinco años en 2025 y se mantuvo durante el primer semestre de 2026. El fondo de infraestructura digital de Blackstone recaudó 1.750 millones de dólares en una salida a bolsa celebrada en mayo. Los mercados de deuda valoran ahora la capacidad contratada como si se tratara de un servicio público. El proyecto de Hut 8 en Texas vendió en junio bonos por valor de 4.250 millones de dólares con un ratio préstamo-coste del 95 %, totalmente prealquilado durante 15 años a un inquilino con calificación de inversión, según J.P. Morgan.
Hay tres factores que marcan la diferencia entre un buen y un mal negocio en este ámbito: el inquilino, la potencia y la previsión de la demanda. Los activos alquilados a hiperescaladores se cotizan con una prima. Un emplazamiento con suministro eléctrico garantizado mantiene su valor; uno que esté a la espera de una conexión a la red eléctrica, no. Y los propios analistas de S&P señalan que los hiperescaladores están invirtiendo como si todos ellos fueran a seguir en el negocio dentro de diez años, lo cual es poco probable que ocurra. Lo que sustenta la suscripción son el contrato de arrendamiento y el suministro eléctrico, no la promesa de la IA.
EL SAASPOCALIPSIS
La mayor sacudida para el capital riesgo tecnológico este año no vino del Golfo, sino de Anthropic. El 12 de enero, la empresa presentó Claude Cowork, un agente de IA diseñado para realizar tareas profesionales, y el 30 de enero lanzó complementos de código abierto para la revisión jurídica, el cumplimiento normativo, la preparación de ventas y la investigación, tareas que constituyen el núcleo del software de suscripción de alto margen. El 3 de febrero, desaparecieron en una sola sesión aproximadamente 285 000 millones de dólares del valor de mercado del software, la tecnología jurídica y los proveedores de datos. Un operador de Jefferies lo denominó el «SaaSpocalypse», y el nombre se popularizó. El índice S&P Software & Services Select Industry perdió un 25 % entre el lanzamiento de Cowork y el 23 de febrero. Claude Code ya había reducido el coste de desarrollar software. Cowork convenció al mercado de que el coste de utilizarlo también descendería.
Para los patrocinadores, la exposición es directa. El software es el sector más importante en la mayoría de las carteras de adquisiciones, y el Banco de Pagos Internacionales sitúa la cartera de préstamos del crédito privado destinada al software por encima de los 500 000 millones de dólares, lo que supone el 19 % de los préstamos directos. Las empresas financiadas entre 2018 y 2020, antes de la llegada de la IA generativa, son las de las promociones más expuestas. El software no ha muerto. El precio por puesto de trabajo es ahora negociable, y lo que mantiene el valor son los datos propios, la posición regulatoria y los flujos de transacciones integrados. PwC constata que las empresas que utilizan la IA para aumentar los márgenes de su cartera están obteniendo mejores resultados tanto en la captación de fondos como en las salidas. Ahora que la expansión múltipla ha desaparecido, el margen es la palanca que queda.
El crédito privado sufrió un susto, no una crisis. Tres sociedades de desarrollo empresarial de Blue Owl vendieron 1.400 millones de dólares en préstamos al 99,7 % de su valor nominal después de que la más pequeña de las tres suspendiera los reembolsos. La clave está en el precio. Se trató de un desajuste de liquidez, no de una pérdida crediticia. Morgan Stanley prevé que los impagos puedan alcanzar el 8 %, frente a una media histórica del 2 al 2,5 %, y lo califica de significativo, pero no sistémico. Para los promotores con historiales crediticios impecables, siguen existiendo condiciones favorables.
SALIDAS Y RECAUDACIÓN DE FONDOS
El plazo para las salidas a bolsa está abierto. PwC calcula que, hasta junio, se han recaudado aproximadamente 114.000 millones de dólares en salidas a bolsa tradicionales, siete veces más que el ritmo del año anterior. Sin embargo, la cola es larga. CBIZ estima que más de 13 500 empresas estadounidenses figuran en las carteras de los patrocinadores, de las cuales casi un tercio tienen más de seis años, y que, al ritmo actual, se tardaría unos nueve años en resolver ese atraso. A un patrocinador que posea un activo realmente bueno le suele salir más a cuenta venderlo. Esperar suele salir más caro que el descuento.
El DPI ha sustituido a la TIR como la cifra que más importa a los socios comanditarios. Hasta principios de 2026, las empresas con un sólido historial de distribuciones captaron nuevos fondos rápidamente; otras, no. Aproximadamente el 70 % de las series de fondos que se esperaba que volvieran al mercado lo han hecho, y Bain prevé que la tasa de fracaso a largo plazo se asemeje a la de la crisis financiera, en torno al 20 %. Los socios comanditarios se han decantado por gestores con historial de distribuciones y escala, y las comisiones se están reduciendo; la comisión media por adquisición fue del 1,6 % en 2025. La escala y la especialización son las dos vías para salir adelante.
LA LEY: QUÉ HA CAMBIADO Y QUÉ SIGNIFICA
La evolución jurídica de 2026 tendrá más repercusión que la del precio del petróleo. Hay siete aspectos que cobran importancia, más o menos por orden de relevancia para un promotor.
- Capital de jubilación. El 30 de marzo, el Departamento de Trabajo propuso una normativa que otorga a los fiduciarios de los planes 401(k) amplia discrecionalidad para incluir capital de riesgo, siempre que sigan un proceso prudente. El Tribunal Supremo verá este otoño el caso Anderson contra Intel, en el que se debate si los participantes que demandan por los activos privados de los fondos con fecha objetivo deben alegar un índice de referencia significativo; el Departamento de Trabajo se ha posicionado a favor de Intel. Parece probable que se apruebe una normativa favorable y se dicte una sentencia favorable a mediados de 2027. El requisito de acceso es un producto diseñado para planes de aportación definida: valor liquidativo frecuente, ausencia de llamadas de capital, liquidez real, divulgación de comisiones conforme a la ley ERISA y valoración independiente. Las empresas que sean las primeras en desarrollar ese producto contarán con un canal de distribución del que no disponen sus competidores.
- La SEC. Las normas de 2023 sobre asesores de fondos privados fueron anuladas por el Quinto Circuito en 2024 y no se han restablecido. La agenda de la comisión se inclina ahora por facilitar el acceso de los inversores minoristas a través de fondos registrados y por relajar los límites sobre las comisiones de rendimiento; dicha propuesta llegó a la Oficina Presupuestaria de la Casa Blanca el 31 de agosto. No obstante, los promotores harían bien en redactar los documentos como si las normas anuladas siguieran vigentes, ya que los socios comanditarios siguen solicitando los dictámenes de equidad y la información que dichas normas habrían exigido.
- Antimonopolio. En febrero, un tribunal federal de Texas desestimó el formulario ampliado de notificación de fusiones de la FTC, y en marzo el Quinto Circuito se negó a suspender esa resolución, por lo que los solicitantes han vuelto a utilizar el formulario anterior a 2025. Los estados están tomando el camino contrario. California exigirá una copia de todas las notificaciones federales a partir de 2027, y más de una docena de estados revisan ahora las operaciones en el sector sanitario que no alcanzan el umbral federal, mencionando varios de ellos específicamente a los fondos de capital riesgo. Una concentración en el sector sanitario en un estado con obligación de notificación requiere entre 90 y 150 días adicionales en el plazo previsto.
- Delaware. En el caso Rutledge contra Clearway, resuelto el 27 de febrero, el Tribunal Supremo de Delaware confirmó la ley de 2025 que otorga a los accionistas mayoritarios una cláusula de exención de responsabilidad, la aprobación de un comité o el voto de la mayoría de los accionistas minoritarios para la mayoría de las operaciones de los accionistas mayoritarios. Para un patrocinador con una participación mayoritaria en una sociedad cotizada, se trata de la decisión más útil de la última década, y un comité de la Sección 144 debe formar parte de la estrategia.
- Documentos crediticios. Las sentencias de los casos Serta y Mitel —una en contra de un intercambio ascendente y otra a favor— se basaron en la redacción exacta de cada contrato de crédito. Ahora, los prestamistas negocian cláusulas de bloqueo explícitas y firman acuerdos de cooperación antes de que el prestatario pueda separarlos. El margen para los intercambios coercitivos se ha reducido.
- Fiscalidad. La ley fiscal estadounidense del año pasado no modificó el «carried interest», restableció la deducción de intereses basada en el EBITDA y convirtió la amortización acelerada en una medida permanente. El Reino Unido tomó el camino contrario. A partir del 6 de abril, el «carried interest» se grava como renta, a un tipo efectivo de alrededor del 34,1 % para los «carried interest» que cumplan los requisitos y tengan un periodo de tenencia medio de 40 meses, lo que supone un aumento respecto al 32 % anterior. El diseño de los fondos en Londres gira ahora en torno al periodo de tenencia.
- Europa. La Directiva AIFMD II entró en vigor en abril con nuevas normas para los fondos que conceden préstamos y nuevos requisitos de liquidez para los fondos de capital variable, que afectan a los vehículos semilíquidos que los promotores están creando para el patrimonio privado.
CONCLUSIÓN
Bain denomina la nueva lógica de las operaciones de «12 es el nuevo 5». Una operación de compra de empresas de 2015 necesitaba un crecimiento anual del EBITDA de alrededor del 5 % para recuperar 2,5 veces el capital invertido; el apalancamiento y los múltiplos actuales exigen una cifra más cercana al 10-12 %. Eso es más difícil. Pero también es honesto. Los años del dinero fácil fueron la excepción.
Las entidades patrocinadoras que obtengan buenos resultados a partir de ahora venderán activos de calidad en lugar de conservarlos a la espera de que suba su valor, aumentarán sus beneficios en lugar de esperar a que mejoren los múltiplos, conocerán su exposición al sector del software por años de lanzamiento, dispondrán de capacidad contratada en centros de datos con suministro eléctrico garantizado y tendrán ya en fase de diseño un producto de aportación definida.
Hay cinco aspectos a los que merece la pena prestar atención este otoño: la trayectoria de la Reserva Federal tras la reunión de septiembre; cualquier acuerdo sobre el estrecho de Ormuz; el texto de la propuesta de la SEC sobre el acceso de los inversores particulares; la vista oral del caso Anderson contra Intel; y si los datos de cierre del tercer trimestre muestran que la ventana de salidas a bolsa se está abriendo a las empresas respaldadas por patrocinadores. Mi impresión es que al menos tres de los cinco se desarrollarán de forma favorable.
Louis Lehot es un abogado especializado en capital de crecimiento y capital riesgo de Silicon Valley, y socio de Foley & Lardner LLP. Asesora a empresas de tecnología, ciencias de la vida y energía limpia, así como a sus consejos de administración e inversores, en materia de inversiones de capital de crecimiento, adquisiciones, privatizaciones y salidas del mercado. Figura en las clasificaciones de Chambers USA y The Legal 500, aparece en la lista de Super Lawyers, ha sido galardonado con el premio «Readers’ Choice Award» de JD Supra y forma parte del Consejo Asesor Editorial de Law360 M&A, del Consejo de Liderazgo de la NACD del Norte de California y del cuerpo docente del Stanford Directors’ College.
Un agradecimiento especial a Bella Tappin por su ayuda en la edición.