私募股权行业艰难的一年中其实蕴藏着真正的机遇
2026年,海湾战争、油价飙升、美联储可能加息,以及导致软件股单日蒸发2850亿美元的AI冲击,这些事件都落在了赞助商头上。资本仍在流向那些能带来回报的公司,而法律也大多站在了他们这一边。
2026年,私募股权行业遭受重创。波斯湾战争、油价飙升、美联储可能在本月加息,以及人工智能引发的冲击——后者仅在单个交易日就导致软件股市值蒸发2850亿美元——这些因素几乎同时冲击了各家私募基金。
该行业并未陷入困境。资本仍在流向那些向投资者返还现金的企业。优质资产依然能找到买家。数据中心已真正成为利润中心。总体而言,今年相关法规对发起人有利的情况多于不利的情况。以下是当前的行业现状,以及我眼中蕴藏的价值所在。
数据,年初至今
据毕马威(KPMG)数据显示,美国私募股权公司上半年投资额达5,451亿美元,按此势头有望追平2025年的1.1万亿美元投资总额,但交易笔数仅为3,926笔,而去年全年为9,350笔。交易笔数减少,单笔投资额大幅增加。
第二季度表现疲软。据PitchBook统计,交易总额为1773亿美元,较第一季度下降37.5%,其中软件交易额较去年同期下降65.7%。
退出才是真正的压力点。截至年中,美国退出交易总额达2731亿美元,涉及508笔交易,远低于2025年1376笔的交易量。第二季度,投资方之间的交易数量降至94笔,为至少十年来的最低水平。
募资规模虽小,但仍保持活力。截至6月,美国基金发起人通过223只基金共募集了1596亿美元,与2025年的水平大致相当。其中,经验丰富的基金经理获得了1393亿美元,新兴基金经理获得了203亿美元。这就是今年的大势所趋。呈现的是集中化,而非崩盘。
十年回顾
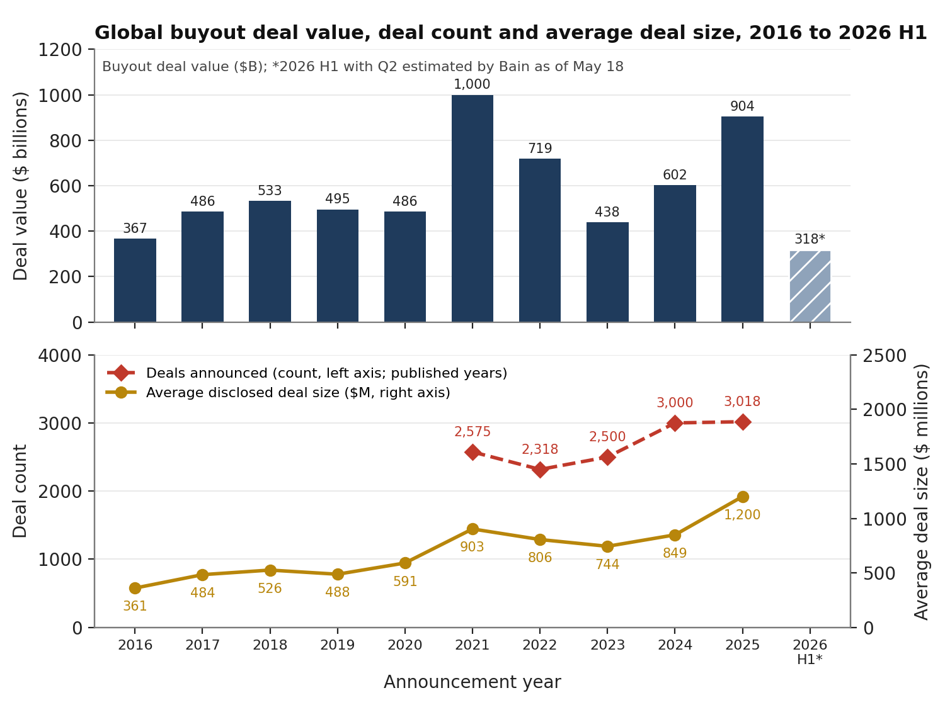
从更长时期的数据来看,有两点尤为突出。首先,投资部署的复苏早于募资,且复苏主要体现在交易规模上,而非交易数量。贝恩咨询公司(Bain & Company)报告称,2025年全球私募股权收购交易总额达到9040亿美元,创下有记录以来的第二高水平;而募资额则下降16%至3950亿美元,连续第四年出现下滑。 当前的交易节奏正在消耗未被补充的“干粉”,因为募资通常紧随分红之后,而近期分红表现疲软。
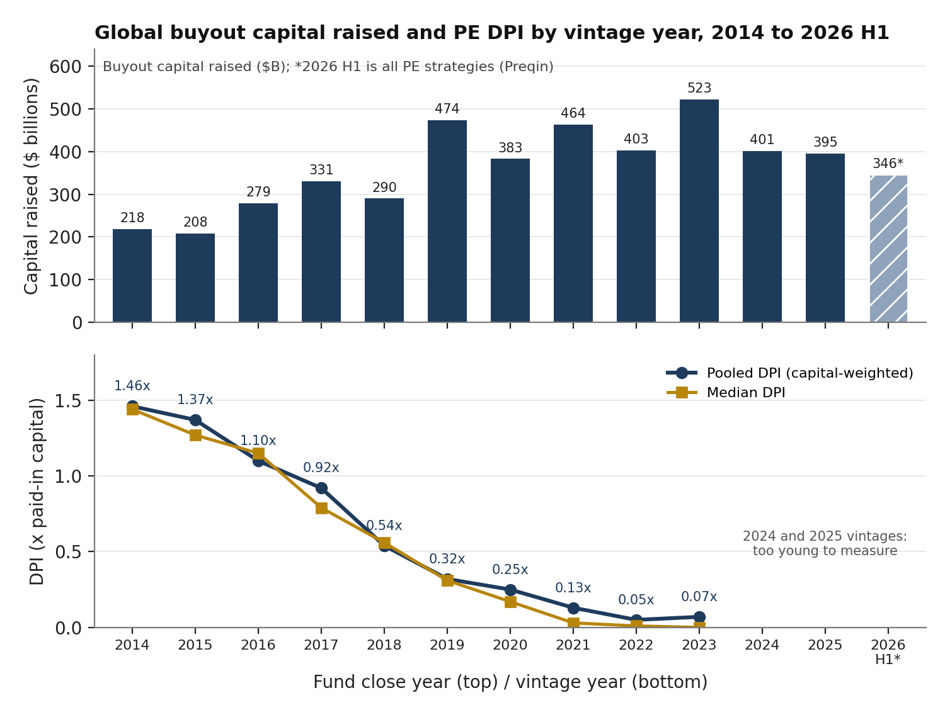
其次,回报问题本质上是现金流问题,而非估值问题。PitchBook的全球基准数据显示,2014年至2017年各期基金的总估值倍数接近2.0倍。 但2017至2021年成立的基金,其已缴资本分配倍数(DPI)低于1.0倍,其中2019至2021年成立的基金甚至低于0.35倍。投资者并不关心资产质量如何,他们关心的是何时能收回投资。
宏观形势
2月底爆发的伊朗冲突主导了这一年的局势。第一季度杠杆贷款发行量下降了22.5%。7月,布伦特原油价格触及100美元,9月初双方再次展开交火。7月,美联储以9票赞成、3票反对的表决结果将利率目标区间维持在3.5%至3.75%之间,市场普遍预期本月将加息25个基点。
我认为这更像是一场冲击,而非新政的开始。今年秋季签署的协议应包含利率缓冲条款,而管道项目值得继续维持运营。
优惠好去处
能源和电力行业无疑是最大赢家。毕马威(KPMG)数据显示,截至6月,私募股权对能源和自然资源领域的投资额达902亿美元,有望创下十多年来最佳年度表现。法律服务和医疗保健领域的行业整合仍在继续。软件行业虽未完全停滞,但投资趋于审慎。托马·布拉沃(Thoma Bravo)以40亿美元将一家保险科技公司私有化的交易,以及关于Workday的谈判报道,都表明市场对受监管且能产生现金流的垂直领域软件仍存在需求。
人工智能数据中心:最突出的亮点
今年,数据中心是投资方真正获利的地方。标普全球统计显示,2025年共发生113笔交易,总价值超过690亿美元,创下历史新高,其中以麦格理退出Aligned Data Centers项目、以400亿美元完成出售为代表。2025年,美国数据中心交易活动达到五年来的最高水平,并在2026年上半年保持了这一势头。 黑石集团的数字基础设施信托基金于5月通过首次公开募股(IPO)筹集了17.5亿美元。目前,债务市场对已签约算力的定价方式已与公用事业类似。据摩根大通称,Hut 8在得克萨斯州的项目于6月发行了42.5亿美元债券,贷款与成本比率为95%,且该项目已全部预租给一家投资级租户,租期长达15年。
在此,有三点能区分一笔好交易与一笔坏交易:租户、电力供应以及需求预期。由超大规模云服务商租赁的资产交易价格通常享有溢价。 拥有稳定电力供应的场地能保持其价值;而等待并网的场地则无法保持。标准普尔的分析师指出,超大规模科技企业目前的投资行为仿佛每家企业十年后仍能持续经营,但这不太可能成真。支撑交易成立的关键在于租赁协议和电力供应,而非人工智能的叙事。
“SaaS末日”
今年科技私募股权领域最大的冲击并非来自海湾地区,而是来自Anthropic。1月12日,该公司推出了专为处理专业工作而设计的人工智能代理Claude Cowork;1月30日,又发布了用于法律审查、合规、销售准备和研究的开源插件——这些任务正是高利润订阅软件的核心所在。 2月3日,软件、法律科技和数据提供商领域的市值在单日交易中蒸发了约2850亿美元。杰富瑞(Jefferies)的一位交易员将其称为“SaaSpocalypse”(SaaS末日),这一名称随后广为流传。从Cowork发布至2月23日期间,标普软件与服务精选行业指数下跌了25%。此前,Claude Code已经降低了软件开发成本,而Cowork则让市场相信,使用软件的成本也将随之下降。
对于投资方而言,风险暴露是直接的。软件是大多数私募股权投资组合中最大的板块,据国际清算银行统计,私募信贷中的软件贷款余额超过5000亿美元,占直接贷款总额的19%。在生成式人工智能兴起之前,即2018年至2020年间完成融资的企业,是风险暴露最严重的投资批次。 软件行业并未消亡。如今,按席位计费的定价模式已可协商,而专有数据、监管地位以及嵌入式交易流才是维系价值的关键。普华永道发现,利用人工智能提升投资组合利润率的企业,无论在融资还是退出方面都表现优异。随着市盈率倍数扩张的结束,利润率已成为剩余的唯一杠杆。
私募信贷市场经历了一场惊魂,而非危机。 在三家“蓝猫头鹰”业务开发公司中,最小的一家暂停赎回后,其余两家以面值的99.7%售出了14亿美元的贷款。价格才是关键。这属于流动性错配,而非信用损失。摩根士丹利预计违约率可能达到8%(历史均值为2%至2.5%),并认为这属于显著风险而非系统性风险。对于信用记录良好的发起人而言,融资渠道依然畅通。
退出与融资
IPO窗口已经开启。普华永道统计显示,截至6月,通过传统IPO募集的资金约为1140亿美元,是去年同期的七倍。不过,排队的企业依然众多。 CBIZ估计,目前有超过13,500家美国公司处于保荐机构的项目储备中,其中近三分之一成立时间超过六年;按当前进度清理这一积压,大约需要九年时间。对于持有真正优质资产的保荐机构而言,通常出售该资产更为有利。等待所带来的成本往往高于因折扣而损失的价值。
DPI已取代IRR,成为有限合伙人关注的指标。截至2026年初,分红记录良好的基金公司迅速完成了募资;而其他公司则未能做到这一点。 预计重返市场的基金系列中约有70%已回归,贝恩预计长期失败率将与金融危机时期相似,约为20%。有限合伙人(LP)正集中支持那些拥有分红记录和规模优势的管理人,管理费率正在压缩;2025年,收购基金的平均管理费率为1.6%。规模化和专业化是突围的两大途径。
法律:有哪些变化,以及这意味着什么
2026年的法律动态将比油价更具持久影响。有七大动态值得关注,大致按对发起方的重要性排序如下。
- 退休资本。3月30日,美国 劳工部提出一项规则草案,赋予401(k)计划受托人广泛的裁量权,允许其将私募股权纳入投资组合,前提是必须遵循审慎的流程。最高法院将于 今年秋季审理“安德森诉英特尔案”,该案涉及因目标日期基金中的私募资产而提起诉讼的参与者是否必须提出有意义的基准;劳工部已站在英特尔一方。到2027年年中,该规则获得通过且法院作出有利裁决的可能性均很大。 进入该市场的门槛是推出一款专为固定缴费型养老金计划设计的产品:频繁更新净值、无资本召回、真正的流动性、符合《雇员退休收入保障法》(ERISA)标准的费用披露以及独立估值。率先完成此类产品开发的公司将拥有竞争对手所不具备的分销渠道。
- 美国证券交易委员会(SEC)。 2023年的私募基金顾问规则于2024年被第五巡回上诉法院撤销,且尚未恢复生效。 该委员会目前的议程倾向于通过注册基金向散户开放投资渠道,并放宽业绩费的限制;该提案已于8月31日提交至白宫预算办公室。基金发起人仍应以被撤销的规则依然适用为前提起草文件,因为有限合伙人(LP)仍在不断要求提供该规则原本所要求的公平性意见和披露信息。
- 反垄断。 今年2月,得克萨斯州一家 联邦法院 驳回了美国联邦贸易委员会(FTC)扩大的并购申报表,第五巡回上诉法院于3月拒绝暂停该裁决,因此申报方已恢复使用2025年前的申报表。各州的做法则截然相反。 加利福尼亚州将从2027年起要求提交每份联邦申报文件的副本,目前已有十多个州对低于联邦门槛的医疗保健交易进行审查,其中若干州特别指明了私募股权交易。在实行通知制的州进行医疗保健行业整合时,需在时间表中预留90至150天。
- 特拉华州。在 2月27日作出的“ Rutledge诉Clearway”一案判决中, 特拉华州最高法院维持了2025年颁布的法规,该法规规定,对于大多数控股方交易,控股股东可享有“安全港”待遇、委员会批准或少数股东多数票通过的权利。对于在上市公司中持有控股权的发起人而言,这是近十年来最具实用价值的裁决,而第144条规定的委员会应纳入其操作手册。
- 信贷文件。Serta案和Mitel案的裁决 ——一案针对“上层”交易所,一案支持“上层”交易所——关键在于每份信贷协议的具体措辞。如今,贷款方会在借款人将贷款方拆分之前,就明确协商“明确禁止条款”并签署合作协议。强制性交易所的运作空间已有所缩小。
- 税收。去年的 美国税法未对业绩分成作出调整,恢复了基于息税折旧及摊销前利润(EBITDA)的利息扣除,并将加速折旧政策永久化。英国则采取了相反的做法。自4月6日起,业绩分成将作为收入征税,对于持有期平均为40个月的符合条件业绩分成,实际税率从32%上调至约34.1%。如今,伦敦基金的设计重点已转向持有期。
- 欧洲。 《另类投资基金管理指令II》(AIFMD II)已于4月生效,其中针对贷款发起基金制定了新规,并对开放式基金提出了新的流动性要求,这两项规定都涉及发起人正在为私人财富打造的半流动性投资工具。
结论
贝恩将新的交易逻辑概括为“12就是新的5”。以2015年为基准的收购交易,需要EBITDA年增长率达到约5%,才能实现2.5倍的资本回报率;而如今的杠杆率和估值倍数,则要求增长率接近10%至12%。这虽然更难,但也很真实。那些“宽松货币”的岁月才是特例。
今后表现良好的发起人将出售优质资产,而非等待估值进一步提升;将着力提升盈利能力,而非坐等市盈率倍数上涨;将按发行年份明确掌握其软件投资敞口;将拥有配备稳定电源的已签约数据中心容量;并已着手设计定额供款型产品。
今年秋季有五件事值得关注:美联储9月会议后的政策走向、霍尔木兹海峡问题的任何和解进展、美国证券交易委员会(SEC)关于零售投资者准入提案的具体内容、“安德森诉英特尔案”的口头辩论,以及第三季度退市数据是否显示IPO窗口已向由承销商支持的公司敞开。我猜测,这五件事中至少有三件会朝着积极的方向发展。
路易斯·勒霍特(Louis Lehot)是硅谷一位专注于成长型股权和私募股权领域的律师,现任福里·拉德纳律师事务所(Foley & Lardner LLP)合伙人。他为科技、生命科学和清洁能源领域的企业、其董事会及投资者提供关于成长型股权投资、收购、私有化及退出等事务的法律咨询。 他入选《钱伯斯美国》(Chambers USA)和《法律500强》(The Legal 500)排名,被列入“超级律师”(Super Lawyers)榜单,曾荣获JD Supra“读者选择奖”,并担任Law360并购编辑顾问委员会成员、美国企业董事协会(NACD)北加州领导力委员会成员,以及斯坦福董事学院(Stanford Directors’ College)的讲师。
特别感谢贝拉·塔平在编辑方面提供的帮助。