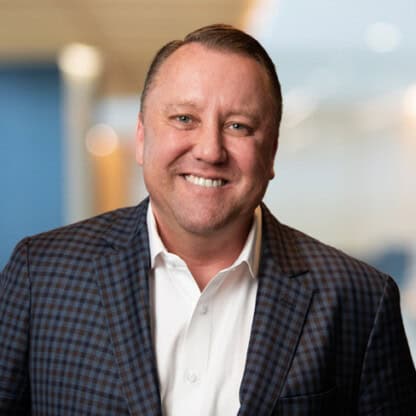
«The Thin Line»: Una conversación con Venky Ganesan en la Sidebar Summit
El día de la inauguración de la SF Tech Week, pedí a una sala llena de fundadores e inversores en la Sidebar Summit que levantaran la mano si alguna vez les habían llamado «genios» porque algo había salido bien. La mayoría levantó la mano. A continuación, les pedí que la mantuvieran levantada si, sinceramente, las cosas podrían haber salido al revés. Casi todas las manos se quedaron levantadas.
Esa es la delgada línea divisoria, y fue el hilo conductor de mi conversación con Venky Ganesan, socio de Menlo Ventures. En Silicon Valley se juzga a las personas por sus resultados. Si la empresa se vende: genio. Si la empresa quiebra: idiota. De lo que no hablamos lo suficiente es de las personas que se mueven en la delgada línea que separa ambos extremos.
Venky ha recorrido ese camino más que la mayoría. Es el chico de 15 años de Cochin que se las ingenió para conseguir un trabajo que no estaba pensado para él, el inversor que se recuperó de un ictus que casi le cuesta la vida en 2019 y una de las personas que impulsó la apuesta que marcó el 50.º aniversario de Menlo: más de 500 millones de dólares invertidos en Anthropic en 2024, cuando nadie más firmaba cheques por valor de 500 millones de dólares.
Dispusimos de 45 minutos en la oficina de Menlo en San Francisco, situada en la 2.ª calle, ante fundadores, inversores, directivos y, al tratarse de la cumbre organizada por Vishal Verma, una nutrida representación del sector deportivo. Esto es lo que me llevé de allí.
El chico que respondió al anuncio equivocado
Venky nació en Cochin, en Kerala, y era el hijo mayor de un padre que vendía radiadores y de una madre que, según él mismo describe, tenía una fe ciega en él. Ambos eran optimistas. Y eso se nota.
A los 15 años, en 10.º curso, respondió a un anuncio de trabajo de ventas dirigido a estudiantes universitarios y consiguió el puesto gracias a su labia. A los 16 años se mudó, solo, a una zona rural del estado de Washington. Una beca le permitió estudiar matemáticas y economía en el Reed College y, posteriormente, ingeniería en el Caltech. Según cuenta, fue durante ese primer año en Washington cuando la tecnología se convirtió en su camino hacia la libertad.
Es uno de los pocos inversores de capital riesgo que siempre quiso dedicarse a ello. Tras trabajar como director de programas en Microsoft, se incorporó a McKinsey en Los Ángeles y Johannesburgo, prefiriendo su sueldo de 39.000 dólares a una oferta mucho más lucrativa. Más tarde, cofundó Trigo Technologies y la vendió a IBM en 2004. Pasó una década en Globespan Capital Partners y, posteriormente, se incorporó a Menlo Ventures en 2013, tras haber realizado una inversión temprana en Palo Alto Networks y haber ocupado el cargo de presidente de la Asociación Nacional de Capital Riesgo durante ese tiempo.
El desvío fue la formación: construir algo, ponerlo en marcha, asesorar a la gente y aprender que la decisión correcta a menudo parece equivocada en ese momento. En algún momento de ese camino visitó Robben Island, donde Nelson Mandela pasó 18 de sus 27 años como preso. Lo que le quedó grabado fue cómo Mandela recibía allí a los visitantes: como si fuera un jefe de Estado, extendiendo una alfombra en el suelo, sirviendo té y tratando a todo el mundo con amabilidad. Resulta que la dignidad no depende de las circunstancias. Tenedlo en cuenta para la última parte de la conversación.
La comprobación de «apuesta por la empresa»
El 50.º aniversario de Menlo será recordado por una decisión. La firma apostó por primera vez por Anthropic en 2023, antes de que la empresa tuviera ningún producto ni ingresos, y posteriormente lideró la ronda de financiación de la Serie D de 2024 con una inversión de más de 500 millones de dólares. El 23 de junio de este año, Menlo anunció una inyección de 3.000 millones de dólares en capital fresco —la mayor recaudación de su historia—, repartida entre un fondo para empresas en fase inicial y un fondo de crecimiento, y afirmó que apuesta por la inteligencia artificial.
Según se ha informado, Anthropic ha presentado de forma confidencial una solicitud de salida a bolsa y, como abogado especializado en valores, no iba a ser yo quien metiera a Venky en problemas. Nos ceñimos a la historia y la tesis: nada de valoraciones, nada de datos financieros, nada de plazos, nada de previsiones.
Así que no le pedí que nos llevara a la sala aquel día en que Menlo decidió firmar un cheque de 500 millones de dólares cuando nadie más lo hacía, ni que nos dijera quién se opuso.
Pero si la habitación estuviera bien pensada y tuviera las dimensiones adecuadas, parecerías un genio. No, es lo otro. Esa delgada línea.
¿Estamos en 1999?
Ese era el quid de la cuestión, así que saqué un billete de 20 dólares.
Las reglas eran sencillas. Iba a subastar los veinte. Las pujas subían un dólar cada vez, y el mejor postor se lo llevaba. Pero había una trampa: el segundo mejor postor también tenía que pagar su puja y no se llevaba nada. Como era de esperar, las pujas superaron los 20 dólares, así que decidí dar por terminada la subasta.
El ejercicio es un clásico de Max Bazerman, de Harvard, y Venky explicó que es la mejor forma de comprender la ola de inversión en IA. La lección es sencilla. Cualquiera que puje por debajo de 20 dólares y gane habrá ganado dinero, a menos que la ejecución sea un desastre. Cualquiera que puje por encima de 20 dólares y gane tiene garantizada una pérdida, a menos que pueda recuperarse con una mejor ejecución. Pasados los 20 dólares, nadie puede ganar, y siguen pujando de todos modos, porque detenerse supone asumir la pérdida. Esa es la ola de inversión en IA: cientos de miles de millones de dólares en centros de datos y GPU gastados por actores que no pueden permitirse ser los que se detengan.
Entonces hice una encuesta entre los asistentes. Que levante la mano quien crea que estamos en 1997 en lo que respecta a la IA. ¿Y en 1999? ¿En 2000? ¿En 2001? En la SF Tech Week, el público se mostró optimista. Y entonces llegó la pregunta hacia la que había estado conduciendo toda la tarde. Venky, ¿en qué año estamos? Su respuesta: 1995, no 1999. Para quienes llevan la cuenta, ese es el año de la salida a bolsa de Netscape, con la mayor parte del auge aún por llegar.
Su razonamiento, expuesto en una serie de publicaciones a lo largo de las últimas semanas, parte de Chuck Prince, quien afirmó en julio de 2007 que, mientras suene la música, hay que levantarse y bailar; semanas más tarde, se produjo una congelación del crédito. Los precios determinan las creencias y las creencias determinan los precios, y un inversor que no está en la pista de baile no ve lo que ocurre.
La delgada línea
Entonces bajamos el ritmo. En 2019, Venky sufrió un ictus isquémico que estuvo a punto de costarle la vida.
Lo que dijo a continuación fue lo más personal que he oído nunca en un escenario de la Tech Week. Cuando no estás enfermo, tienes muchos problemas. Cuando estás enfermo, solo tienes un problema: recuperarte. Estar a punto de morir le enseñó lo que era realmente importante, y desde entonces se ha pasado los años descartando todo lo demás.
Quería pasar más tiempo con su familia. Por eso ya no concierta cenas de trabajo y vuelve a casa a cenar todas las noches, a menos que sea realmente imprescindible que no lo haga. Evalúa las relaciones a lo largo del tiempo y, si alguna le resta energía en lugar de aportarle energía positiva, limita el tiempo que dedica a ella.
No se trata de un hombre que se haya vuelto blando. Lo que quiere decir es que la energía positiva tiene un efecto multiplicador. Con ella se consigue mucho más, y cuando las cosas van mal, se reacciona mejor ante un acontecimiento negativo partiendo de una actitud positiva que de una negativa. Mantener la energía positiva, en sus propias palabras, tiene un impacto neto.
Y la pregunta hacia la que se había ido dirigiendo la tarde: ¿cómo se mantiene uno humilde cuando las cosas salen bien, y cómo se trata con amabilidad cuando no es así? También dice que uno debe vestirse como quiere que le vean, así que le pregunté qué es lo que quiere que la gente vea. A juzgar por lo de ayer, el hombre mejor vestido del mundo del capital riesgo.
Gracias
Gracias a mi amigo Vishal Verma por organizar otra edición de la Sidebar Summit, a Menlo Ventures por acogernos y, sobre todo, a Venky por aceptar mantener una conversación sin preguntas «seguras».
La sala reunía a lo mejor de la Tech Week: inversores de Celesta Capital, Dell Technologies Capital, ACME Capital, Cervin Ventures, Systemic Ventures, Capra Ventures, Xeed Ventures, Tunitas Ventures, Overlook Ventures y MaC VC; representantes de empresas estratégicas como Amazon, Siemens, SVB, Wells Fargo y Protiviti; fundadores de Libero, Highlo, Asterlava, yourcore y A51; el equipo de colaboraciones de los San Francisco Giants; y una delegación del sector deportivo procedente de Klutch Sports Group, Team 100 y Legacy Driven Sports.
Empezamos hablando de la línea que separa el éxito del fracaso. Lo que recordaré es a un chico de 15 años que respondió a un anuncio que no iba dirigido a él, a una madre que creía que él podía hacerlo y a un hombre que se recuperó de un ictus para hacer la apuesta más importante de su carrera y, después, se fue a casa a cenar. Gracias, Venky.