El número récord de cierres de nuevas empresas refleja un mercado en pleno crecimiento
Este año han cerrado más empresas financiadas con capital riesgo que en cualquier otro momento del que se tiene constancia, según los datos publicados la semana pasada por Andreessen Horowitz. La mayor parte de esos cierres corresponde a empresas fundadas entre 2019 y 2021, un periodo en el que los tipos de interés rondaban el cero y era fácil obtener financiación.
Algunos observadores ven esto como la consecuencia lógica de sus propias acciones, y hay algo de verdad en esa opinión. Tras muchos años ayudando a los fundadores a crear, financiar, hacer crecer y, en ocasiones, liquidar sus empresas, yo interpreto el gráfico de forma ligeramente diferente. En mi opinión, muestra un mercado que está superando los excesos de un ciclo y preparándose para el siguiente, que es lo que siempre han hecho los mercados sanos.
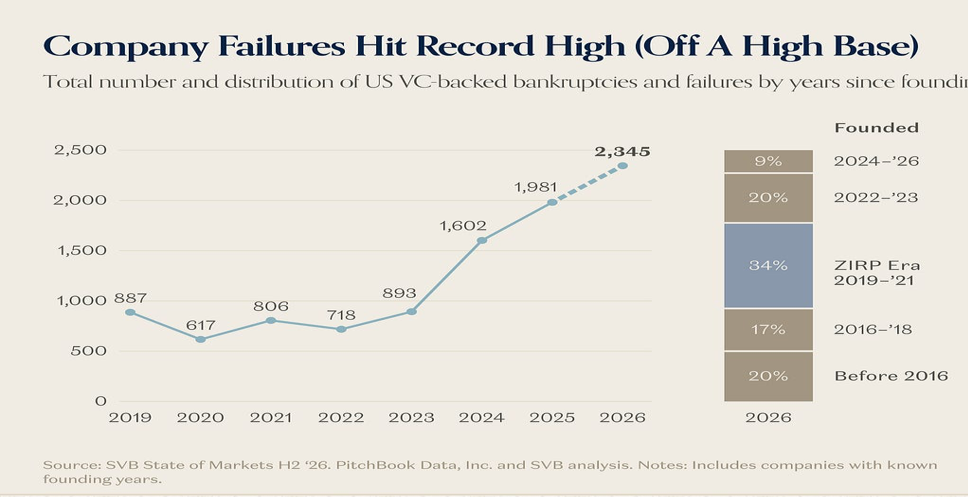
[1]Fuente: Andreessen Horowitz (a16z), «Charts of the Week: So Many Apps, So Little Time», 18 de septiembre de 2026, https://www.a16z.news/p/charts-of-the-week-so-many-apps-so.
Cómo hemos llegado hasta aquí
Entre 2019 y 2021, el capital era abundante y barato. Las rondas de financiación solían cerrarse en cuestión de días, y las valoraciones tendían a seguir más el impulso del mercado que los resultados. A muchos fundadores se les aconsejó dar prioridad al crecimiento frente a la rentabilidad, y estos respondieron contratando personal antes de que surgiera la demanda y realizando grandes inversiones para captar clientes.
Ese enfoque conlleva riesgos bien conocidos. Un estudio de Startup Genome reveló que, aproximadamente, tres de cada cuatro startups que fracasaron se habían expandido demasiado pronto, aumentando la plantilla, el gasto o la oferta de productos antes de que sus clientes estuvieran preparados para ello.
Cuando subieron los tipos de interés en 2022, el flujo de capital fácil se redujo considerablemente. La mayoría de las empresas reaccionaron con sensatez, reduciendo costes y ampliando su margen de maniobra, con la esperanza de que la situación mejorara antes de que se les agotara la liquidez. Para muchas de ellas, la situación no mejoró a tiempo, y los cierres que estamos viendo hoy en día reflejan en gran medida decisiones tomadas hace varios años en un mercado muy diferente.
El fracaso forma parte del modelo de emprendimiento
Los inversores de capital riesgo siempre han dado por hecho que la mayoría de las empresas de una cartera no tendrán éxito, y estructuran sus fondos de tal manera que un pequeño número de resultados sólidos pueda compensar al resto. Una gran oleada de cierres resulta dolorosa para todos los implicados, pero no es prueba de que el sistema haya fallado. Refleja, más bien, que el sistema está gestionando al mismo tiempo un grupo inusualmente grande de empresas.
Un apagón rara vez supone una pérdida total
Cuando una empresa cesa su actividad, el efectivo que queda tras pagar a los acreedores se devuelve a los inversores. En muchos casos, el comprador también adquiere la tecnología, los contratos con los clientes o el equipo de la empresa, lo que permite conservar un valor que, de otro modo, se habría perdido.
El sistema fiscal ofrece más ventajas. Un inversor que sufra pérdidas en una empresa emergente puede, por lo general, deducir dichas pérdidas. Para un inversor de California que se encuentre en el tramo impositivo más alto, los tipos combinados federales y estatales sobre los ingresos ordinarios y las plusvalías a corto plazo superan el 50 por ciento, por lo que una pérdida que compense ese tipo de ingresos puede suponer un ahorro fiscal equivalente a aproximadamente la mitad de la inversión original. La ventaja es menor cuando la pérdida compensa las plusvalías a largo plazo; los particulares están sujetos a límites anuales y los inversores exentos de impuestos no obtienen ningún beneficio, por lo que todo inversor debería revisar los detalles con un asesor fiscal. Incluso con esos límites, una startup que fracasa no suele ser la pérdida total que parece a primera vista.
La importancia de cómo una empresa cierra sus cuentas
A menudo recuerdo a los fundadores que un cierre bien gestionado es algo habitual en una larga trayectoria empresarial y que rara vez supone el fin de la misma. Pagar a los empleados lo que se les debe, tratar de forma justa a los acreedores, mantener informados a los inversores y llevar a cabo correctamente los trámites legales y financieros marcan una diferencia duradera.
Los inversores suelen recordar a los fundadores que gestionan las noticias difíciles con honestidad y tacto, y muchos de ellos están encantados de volver a apoyar a esos fundadores. A lo largo de los años, he visto cómo esto ha ocurrido más veces de las que puedo contar.
Las personas y el capital encuentran el camino a seguir
Lo más valioso que una empresa que cierra devuelve al mercado es su personal. Los ingenieros, los responsables de ventas y los operarios pasan a formar parte de empresas más sólidas o crean las suyas propias, y se llevan consigo lecciones que son difíciles de aprender de cualquier otra forma. Muchos de los fundadores más competentes con los que he trabajado aprendieron más precisamente de una empresa que no tuvo éxito.
El capital sigue una trayectoria similar. El dinero que estaba inmovilizado en empresas sin un futuro claro vuelve a manos de los inversores, quienes pueden entonces destinarlo a nuevas iniciativas construidas sobre bases más sólidas.
Señales alentadoras en los datos
El mismo informe de Andreessen Horowitz también pone de manifiesto la verdadera fortaleza del mercado. Desde principios de 2022, las empresas tecnológicas analizadas por SVB han cambiado su enfoque, pasando de buscar el crecimiento a cualquier precio a centrarse en la rentabilidad, y sus márgenes medianos han pasado de registrar profundas pérdidas a situarse, aproximadamente, en el umbral de rentabilidad. El crecimiento también ha comenzado a repuntar de nuevo.
Al mismo tiempo, una nueva generación de empresas está avanzando más rápidamente que sus predecesoras. Según datos del SVB, la edad media de una empresa que alcanza una valoración de 1.000 millones de dólares se ha reducido a poco más de cuatro años, lo que supone un descenso del 37 % desde 2023. Las empresas fundadas en 2022 prácticamente duplicaron sus ingresos medios entre su tercer y cuarto año, lo cual es considerablemente más rápido que en grupos anteriores.
Mirando hacia el futuro
Los mercados evolucionan en ciclos, y cada periodo de ajuste allana el camino para el crecimiento posterior. Hoy en día, los fundadores están captando capital en un entorno más disciplinado, en el que se presta mayor atención a los ingresos, se gestiona el gasto con más cuidado, las valoraciones son más realistas y los inversores formulan preguntas bien fundamentadas. Esa disciplina beneficia a los fundadores, ya que las empresas que se asientan sobre fundamentos sólidos tienen más probabilidades de perdurar.
Espero que muchas de las empresas importantes de la próxima década sean creadas por personas que hayan aprendido valiosas lecciones durante el último ciclo. Para los fundadores que se enfrentan hoy a una decisión difícil, conviene recordar que no tienen por qué afrontarla solos, y que sus consejos de administración, inversores y asesores (y este abogado) están ahí para ayudarles. El mercado sigue avanzando, y hay buenas razones para creer que lo que vendrá después será más sólido que lo que vino antes.