El petróleo ronda los 90 dólares y la gasolina, los 3 dólares. Los mismos pozos, mercados distintos.
El gas asociado, los buenos niveles de reservas y la expansión de las instalaciones de GNL están haciendo que los precios del gas se desmarquen de los del petróleo, y los contratos firmados en un contexto de precios determinado se están viendo sometidos a prueba en otro muy distinto.
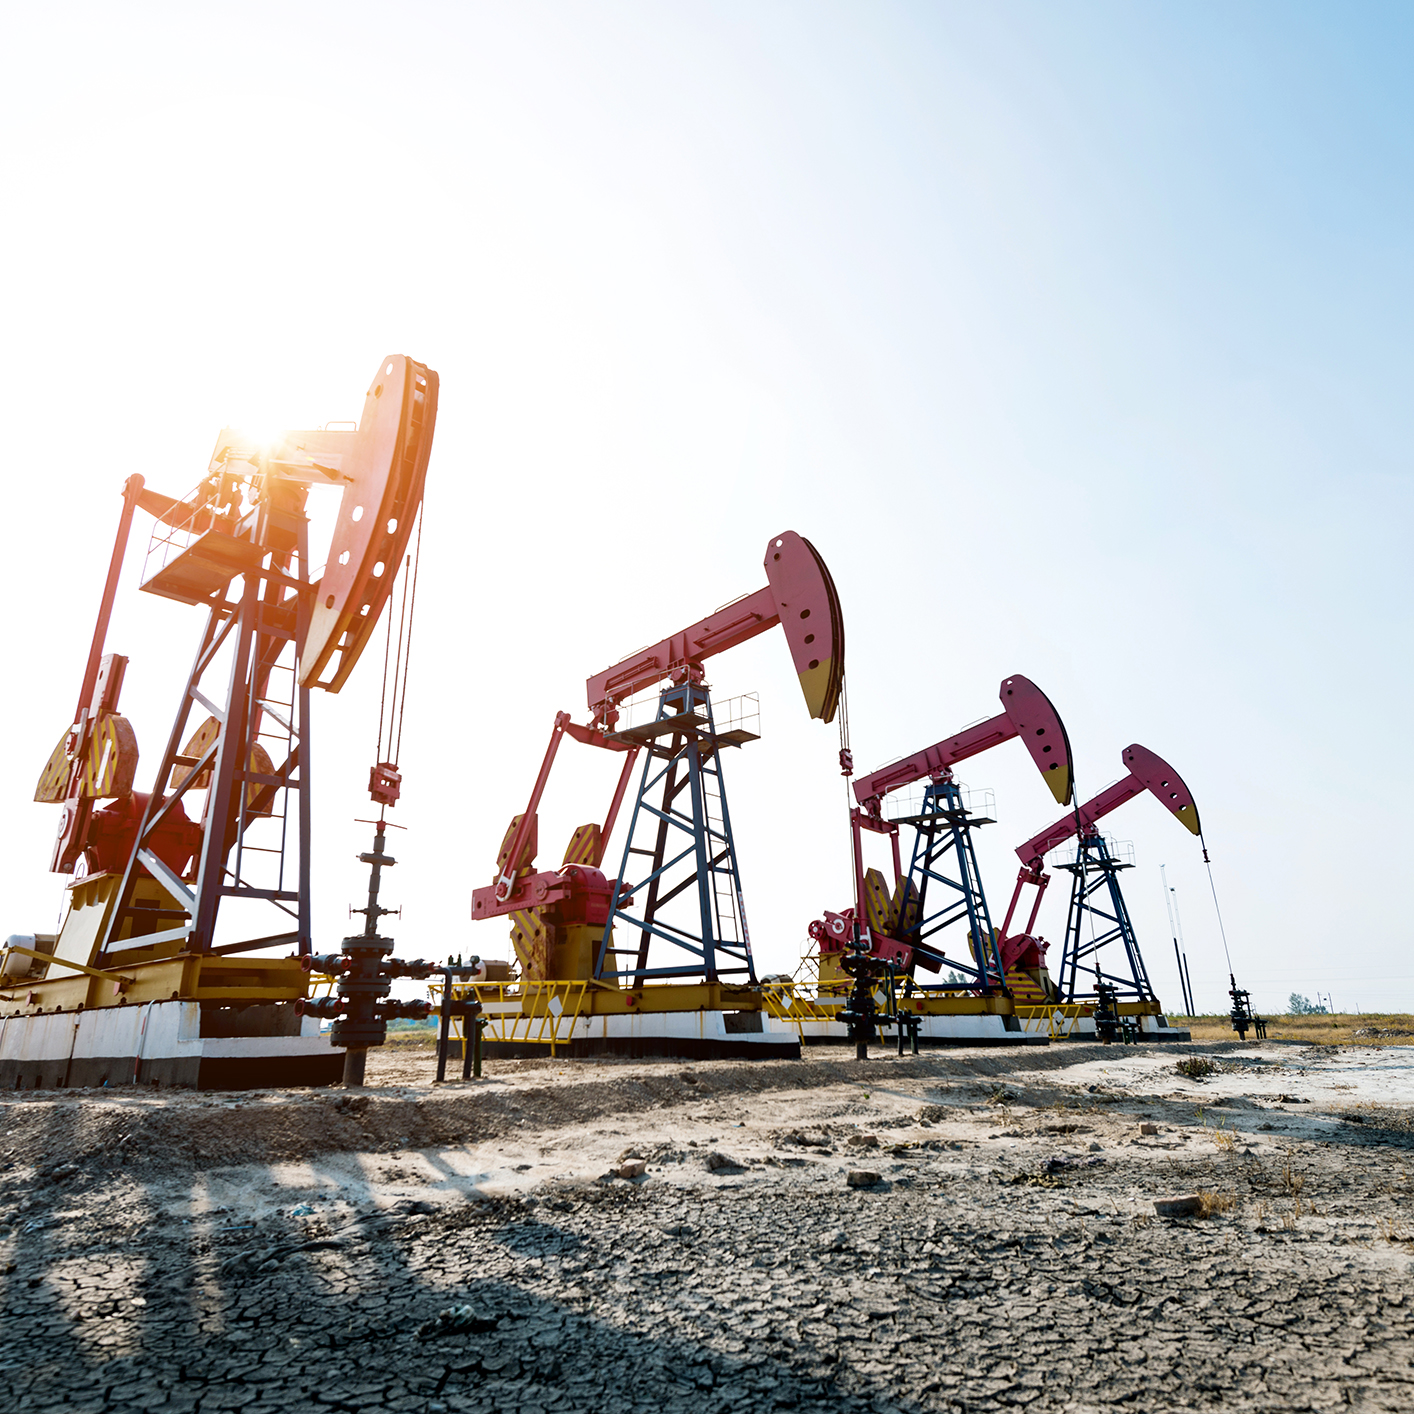
El crudo WTI se ha cotizado recientemente en torno a los 90 dólares por barril. Los futuros del gas natural de Henry Hub cerraron a 3,03 dólares por millón de Btu el 30 de septiembre. En la cuenca del Pérmico, muchos operadores extraen ambos recursos de los mismos pozos y, en estos momentos, la rentabilidad de ambos parece muy diferente.
Las previsiones muestran la misma diferencia. El informe «Short-Term Energy Outlook» de septiembre de la Administración de Información Energética de EE. UU. (EIA) prevé que el Henry Hub alcance un precio medio de 3,43 dólares por millón de Btu en 2026 y de 3,28 dólares en 2027. Vale la pena fijarse bien en esta segunda cifra. En enero, la EIA preveía que el precio medio del gas en 2027 fuera de 4,59 dólares, ya que esperaba que el crecimiento de la demanda —impulsado en gran medida por las plantas de exportación de GNL— superara al de la oferta. Desde entonces, la agencia ha rebajado esa previsión en 1,31 dólares.
El gas sale junto con el petróleo
La mayor parte del gas del Pérmico es gas asociado, lo que significa que procede de pozos perforados principalmente para la extracción de petróleo. La EIA lo describe de la misma manera: la mayor parte de la producción de gas natural del Pérmico está asociada a la producción de petróleo crudo. Y la relación entre gas y petróleo sigue aumentando. En 2025, el Pérmico registró una media de casi 4.200 pies cúbicos de gas por barril de petróleo, un 15 % más que en 2021. Mientras los precios del petróleo justifiquen la perforación, el gas asociado podrá seguir creciendo incluso cuando los precios locales del gas sean bajos o el espacio en los gasoductos sea escaso.
A nivel nacional, la producción de gas seco se acerca a niveles récord. La EIA prevé que alcance una media de 111.7 mil millones de pies cúbicos al día en 2026 y de 115.9 Bcf al día en 2027.
La cuenca del Pérmico ya ha demostrado lo que ocurre cuando ese gas no tiene adónde ir. A mediados de abril, los precios en el centro de distribución de Waha, en el oeste de Texas, se habían mantenido en valores negativos durante un récord de 47 días consecutivos, debido a que la limitada capacidad de los gasoductos había dejado atrapado el gas asociado en la cuenca. La EIA señala que el gasoducto Hugh Brinson, de Energy Transfer, que parte de la cuenca del Pérmico, comenzó a transportar gas a los mercados interestatales en junio, antes de lo que esperaba la agencia.
El almacenamiento es cómodo
La EIA informó de que las reservas de gas natural se situaban en 3.415 mil millones de pies cúbicos para la semana que finalizó el 25 de septiembre. Esta cifra es un 2,4 % superior a la media de los últimos cinco años y casi un 4 % inferior a la de hace un año.
Según las previsiones de la EIA, las reservas alcanzarán los 3.969 Bcf el 31 de octubre, un 5 % por encima de la media de los últimos cinco años, cuando finalice la temporada de inyección. La EIA también señala que las regiones de Permian y Haynesville suman, en conjunto, más del 70 % del crecimiento de la producción previsto en sus previsiones.
Las previsiones de enero eran diferentes. La EIA esperaba entonces que el crecimiento de la oferta superara ligeramente al de la demanda en 2026 y quedara por detrás en 2027, a medida que repuntara la demanda de gas de alimentación para GNL, y pronosticaba que los precios del Henry Hub subirían alrededor de un 33 % en 2027. Las previsiones de septiembre indican que la media de 2027 será ligeramente inferior a la de 2026.
El GNL va en la dirección contraria
La demanda de GNL sigue creciendo. La EIA prevé que las exportaciones brutas de GNL de EE. UU. alcancen una media de unos 17 Bcf al día en 2026 y de unos 19 Bcf al día en 2027. En sus previsiones de enero, la EIA atribuyó el crecimiento de las exportaciones a la puesta en marcha de tres instalaciones: Plaquemines LNG, Corpus Christi (fase 3) y Golden Pass LNG.
La demanda sigue creciendo, y la EIA ha vuelto a rebajar sus previsiones de precios. Cualquiera que se basara en las previsiones de enero a la hora de fijar el precio de un contrato a largo plazo se encuentra ahora con unas cifras muy diferentes.
Donde los contratos cobran importancia
La mayoría de los problemas surgen por la redacción de los contratos, que nadie lee con atención. Yo miraría por aquí.
Empieza por el índice. Los contratos de venta y recogida de gas pueden basar sus precios en el Henry Hub, en un centro regional como Waha o en una fórmula que combine varios de ellos, y esos precios pueden variar mucho entre sí, como demostró el caso de Waha. Algunos contratos no especifican qué ocurre cuando los precios se vuelven negativos o cuando el precio de venta cae por debajo de lo que cuesta recoger, tratar y transportar el gas. Si el tuyo no lo especifica, las partes pueden acabar discutiendo sobre cómo las cláusulas de fijación de precios, entrega y pago reparten las pérdidas.
El gas asociado complica aún más las cosas. Dado que el gas sigue al petróleo, el calendario de perforación de un productor puede determinar sus futuros volúmenes de gas. Esto es importante a la hora de la dedicación de terrenos, los compromisos de volumen mínimo y los pagos por déficit. Un productor con un programa petrolero sólido puede introducir más gas de lo previsto en un mercado débil. Uno que ralentice la perforación puede tener dificultades para cumplir los compromisos que asumió cuando sus planes eran distintos. Las definiciones de «gas comprometido», «puntos de entrega», «volúmenes mínimos» y «déficits» pueden determinar quién paga.
A continuación, los derechos de reducción y cierre de la producción. En el caso de un pozo de gas convencional, un operador puede plantearse cerrar la producción en lugar de vender con pérdidas. El gas asociado es un caso más complejo, ya que reducir la producción de gas puede suponer reducir la del pozo de petróleo que lo produce. El operador debe sopesar el contrato de gas, cualquier compromiso de superficie, la concesión de petróleo y gas, y las limitaciones operativas o normativas sobre lo que puede hacer con el gas.
Algunos contratos de arrendamiento permiten al arrendatario mantener el contrato mediante el pago de regalías por paralización de la producción si se cumplen determinadas condiciones, pero la formulación de las cláusulas de activación, los mecanismos de pago y los plazos varían considerablemente. No des por sentado que la fuerza mayor te salvará. Según la legislación de Texas, el análisis parte del texto negociado por las partes, y las dificultades económicas o una mala situación del mercado, por sí solas, no suelen ser suficientes para eximir del cumplimiento, a menos que la cláusula contemple esa situación.
Las empresas de servicios se enfrentan a su propia versión de esta situación. Baker Hughes contabilizó 598 plataformas en funcionamiento en Estados Unidos el 2 de octubre, 49 más que un año antes, por lo que la actividad de perforación ha aumentado con respecto a esta misma fecha del año pasado. Sin embargo, la composición es importante: 456 estaban dedicadas al petróleo, 133 al gas y nueve a otros fines. Un cliente centrado en el petróleo y otro centrado en el gas pueden encontrarse en situaciones muy diferentes. Si un contrato te vincula a un cliente con un perfil predominantemente de gas, revisa los compromisos mínimos, las tarifas de disponibilidad, los derechos de rescisión anticipada y las garantías de pago.
Por último, los acuerdos de suministro a largo plazo. Los contratos de GNL pueden fijarse en función del Henry Hub, vincularse al petróleo o basarse en un modelo híbrido. Cuando los precios del gas y del crudo se distancian, esa elección cobra gran importancia. Comprueba las cláusulas de ajuste de precios, las tolerancias de volumen y las medidas correctoras que se aplican cuando varían los volúmenes. Un acuerdo evaluado cuando la EIA preveía un precio del gas de 4,59 dólares en 2027 puede parecer diferente a la luz de la previsión actual de la agencia, de 3,28 dólares.
Qué ver
La EIA publicará su próximo «Short-Term Energy Outlook» el 6 de octubre, y el informe semanal sobre reservas se publicará el 8 de octubre. Ambos documentos revelarán si las reservas se ajustan a las previsiones actuales y si la EIA vuelve a modificar su previsión de precios para 2027.
Las cifras seguirán variando. Los contratos, en cambio, no, a menos que alguien los modifique. Revisa los que tengan que ver con el gas y lee las cláusulas sobre precios, restricciones y rescisión antes de que llegue el invierno.