Capital de control para el crecimiento. Donde termina el capital riesgo y empiezan las adquisiciones.
Del crecimiento a la adquisición, del garaje a la expansión mundial. Vol. I, n.º 2
Amigos,
Es miércoles y tenemos una nueva edición de «The Growth Docket». ¿Qué significa para mí el «capital de crecimiento»? Es el punto de encuentro entre el capital riesgo y el capital privado.
La Reserva Federal subió los tipos de interés la semana pasada por primera vez desde 2023, y el coste de la financiación para una adquisición ya había aumentado antes de eso. Esta semana: qué concluyeron un grupo de ejecutivos e inversores sobre comprar, vender o esperar; una operación en el sector sanitario por valor de 600 millones de dólares que consiste principalmente en un pago a los accionistas actuales; un consejero delegado que compra su propia empresa que cotiza en bolsa; y quiénes aún pueden obtener financiación para realizar una adquisición. También hay una nueva sección dedicada a los directores jurídicos que han cambiado de trabajo.
Lunes en Palo Alto: ¿Comprar, vender o esperar?
Gracias a los directivos e inversores que llenaron la oficina de Silicon Valley el lunes, y a Jason Babcoke, de Sumeru; Rob Bartlett, de Jefferies; Harish Belur, de Riverwood; y Gargi Ray, de Synopsys, por participar en la mesa redonda.
En la invitación se planteaba si una empresa debía comprar, vender o esperar. La opinión del panel fue que esperar no es realmente una opción, ya que una empresa nunca se queda estancada.
La idea que quedó grabada en la sala fue esta: la mayoría de los ejecutivos piensan que un proceso de venta comienza cuando el consejo de administración contrata a un banco de inversión. No es así. Desde el día en que una empresa recurre a financiación externa, los compradores la tienen en el punto de mira. Los resultados de cada trimestre, cada cliente que renueva o se marcha, cada contratación y salida de altos directivos es información que alguien está recopilando. La única pregunta es si la dirección está al mando de esa evaluación o si es ella la que la sufre.
Así pues, el consejo para un director financiero es sencillo: mantén actualizada la sala de datos aunque no haya ninguna operación en marcha; conoce las cifras de retención de clientes antes de que un comprador te las pregunte; y habla con tu consejo de administración sobre las acciones preferentes de 2021 antes de que un inversor te obligue a hacerlo. Estar preparado no es lo mismo que querer vender. Es lo que permite a una empresa decir «no» con credibilidad y decir «sí» en sus propios términos.
La semana que viene publicaremos un resumen más completo de las conclusiones.
La cinta del crecimiento
Tecnología. Priority Technology, una empresa dedicada a los pagos, acordó el lunes ser adquirida por su propio presidente y consejero delegado, Thomas Priore, con fondos de Searchlight Capital, a 8,05 dólares por acción: una prima del 65 % y aproximadamente un 30 % más que su primera oferta del pasado mes de noviembre. Cuando un consejero delegado compra la empresa que dirige, los consejeros independientes tienen que negociar contra su propio jefe, y el aumento del precio sugiere que así lo hicieron. En Delaware, una operación como esta requiere la aprobación tanto de un comité independiente como de la mayoría de los accionistas ajenos al grupo comprador. Cabe esperar que se produzcan más operaciones de este tipo mientras las acciones estén baratas y los ejecutivos cuenten con el respaldo de sus inversores.
Sector sanitario. Vitruvian Partners ha liderado una inversión de 600 millones de dólares en Angle Health, una aseguradora sanitaria, con una valoración de 2.700 millones de dólares. Solo 200 millones de dólares son capital nuevo para la empresa. Los otros 400 millones de dólares se destinan a la compra de acciones a los accionistas actuales, mediante una oferta pública de adquisición. Así es como se presenta una operación de capital de crecimiento este año: un único cheque que financia el negocio y permite a los fundadores y a los primeros inversores retirar parte de su inversión. Hay dos condiciones que determinan el éxito de una oferta pública de adquisición: quién puede vender y en qué orden, y qué se comprometen a hacer los vendedores. La empresa debe respaldar sus declaraciones; quienes venden acciones no deberían tener que hacerlo. Además, MRO compró Vyne Medical a TJC —una operación entre dos empresas de capital riesgo— en un trimestre en el que este tipo de operaciones se redujeron a la mitad.
Ciencias de la vida. Cuatro inversores fusionaron Kincell Bio y Cellipont en una sola empresa dedicada a la fabricación de terapias celulares para las empresas desarrolladoras de fármacos. Dado que las empresas biotecnológicas no pueden salir a bolsa, los inversores están comprando, en su lugar, las empresas que fabrican los medicamentos. El trabajo jurídico se centra principalmente en cuestiones normativas.
Energía limpia y centros de datos. La cartera de solicitudes de financiación está empezando a avanzar, con hasta 80 000 millones de dólares en deuda de centros de datos en espera. Las entidades crediticias exigen un contrato de arrendamiento a largo plazo con un inquilino importante, como Microsoft o Amazon, y una conexión confirmada a la red eléctrica. Los proyectos que cumplen ambos requisitos son los primeros en obtener financiación.
La ventanilla de préstamos
La Reserva Federal elevó su rango objetivo al 3,75-4,00 por ciento. Dieciséis de los dieciocho responsables prevén otra subida este año, y las previsiones de la Reserva Federal no apuntan a ningún recorte hasta 2027.
En una operación de compra total, esto se nota de inmediato, ya que el préstamo suele tener un tipo de interés variable. Una operación de capital de crecimiento no suele implicar deuda, por lo que nada cambia en la fase de entrada. Lo que cambia es la salida: quien compre la empresa dentro de unos años pedirá un préstamo al tipo de interés vigente en ese momento y pagará menos por la empresa, ya que el préstamo le saldrá más caro.
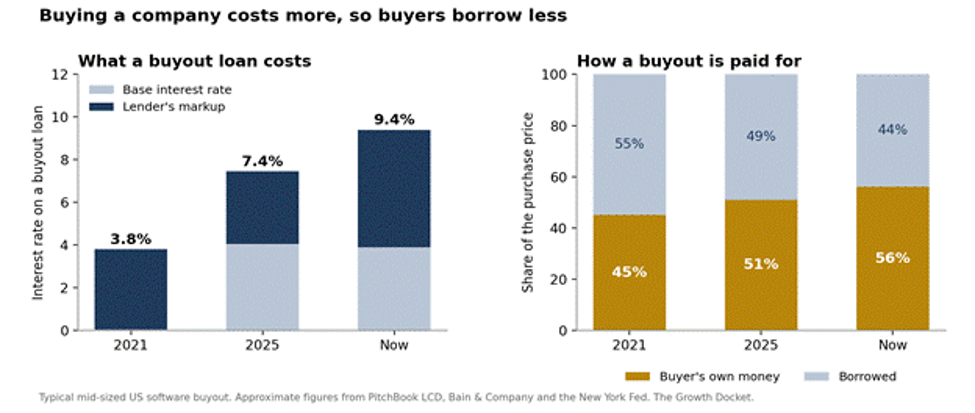
A la izquierda, el tipo de interés de un préstamo para adquirir una empresa de software de tamaño medio: alrededor del 3,8 % en 2021, y alrededor del 9,4 % en la actualidad. Ambos componentes han subido. El tipo básico, que sigue la evolución de la Reserva Federal, pasó de estar cerca de cero a situarse en torno al 4 %, y el margen que añaden las entidades crediticias se incrementó tras la caída de las acciones del sector del software en el primer trimestre y no ha vuelto a bajar. A la derecha, cómo se financia una adquisición: en 2021, un comprador aportaba alrededor del 45 % del precio y pedía prestado el resto; ahora, el comprador aporta alrededor del 56 %. Un menor recurso al crédito significa que los compradores pueden pagar menos por las empresas.
¿Hay problemas con los préstamos ya concedidos? Algunos, y en su mayoría están ocultos. Moody’s calcula que la tasa real de morosidad de los préstamos en cartera de los fondos de inversión es del 4,7 %, frente al 1,6 % declarado. La diferencia la representan los préstamos que se han prorrogado o renegociado, en lugar de declararse en mora. Aproximadamente uno de cada diez préstamos permite ahora al prestatario añadir los intereses impagados al saldo en lugar de pagarlos en efectivo, frente a uno de cada dieciséis en 2022. Los nuevos préstamos son diferentes: las entidades crediticias están volviendo a aplicar los criterios de solvencia.
¿Puede una empresa seguir solicitando un préstamo para realizar una adquisición? Depende de la empresa. El volumen de operaciones de financiación de adquisiciones es el mayor desde 2007, pero la mayor parte se destina a empresas que añaden una adquisición de menor envergadura a un préstamo ya existente o que se acogen a una refinanciación. Es difícil conseguir un nuevo préstamo para una empresa de software que cobra por usuario, sea cual sea el precio, porque las entidades crediticias no pueden predecir sus ingresos una vez que los clientes utilicen la inteligencia artificial para realizar el trabajo. Una empresa con una retención de clientes estable en un mercado regulado puede obtener financiación este mes.
Fondos y personas
🔹 Morgan Stanley ha recaudado 1.300 millones de dólares para su primer fondo de capital de crecimiento. El banco, que asesora a una empresa en sus rondas de financiación, su salida a bolsa y su venta, ahora también invertirá en ella. Esto plantea una cuestión de conflictos de intereses en la documentación, pero supone una ventaja a la hora de encontrar oportunidades de inversión.
🔹 CVC ha recaudado 10.000 millones de dólares para su sexto fondo de inversiones secundarias, casi el doble que el anterior. Los fondos de inversiones secundarias compran participaciones a inversores que quieren recuperar su dinero antes de que un fondo venda sus empresas. Se trata de cifras récord, ya que muchos inversores quieren salir del fondo.
🔹 Demasiado dinero y muy pocas empresas buenas. Según una encuesta realizada por BDO a 400 gestores de capital riesgo de EE. UU., el 82 % espera que los precios suban, ya que hay más dinero para invertir que empresas de calidad que comprar.
🔹 Área de la Bahía. ¿Un nuevo fondo, una nueva oficina, un nuevo socio? Envíanoslo aquí.
Choca esos cinco
El cargo de consejero general cambia de manos sin que se haga mucho ruido, y no debería ser así. Según se publicó el mes pasado:
Elena Leichty ha sido ascendida a directora jurídica de Anthropic de cara a lo que podría ser la mayor oferta pública de venta de la historia, sustituyendo a Jeffrey Bleich en el cargo. Jeff Held es el nuevo director jurídico de MBX Biosciences, procedente de Deciphera, donde contribuyó a la venta de la empresa a Ono Pharmaceutical por 2.4 mil millones de dólares. Jeff Boerneke es director jurídico de Aspen Neuroscience, procedente de Gossamer Bio. Jamie Haney es ahora vicepresidente ejecutivo y director jurídico de Sanofi. Michael Parini es director jurídico de Biogen. Steve Chen es director jurídico de OncoC4. Y Nancy Denyes dejará su cargo de directora jurídica de aTyr Pharma el 30 de septiembre, aunque seguirá en la empresa como consultora hasta que finalice el ensayo clínico en fase avanzada.
¿Te has cambiado de trabajo, te han ascendido o has dado un paso atrás? Envíanos una nota y la publicaremos aquí.
En los tribunales
🔹 Priority Technology es la primera operación de envergadura de este tipo desde que el Tribunal Supremo de Delaware ratificó las nuevas normas estatales sobre operaciones de los accionistas mayoritarios en el caso Rutledge contra Clearway. La lección extraída del caso KnowBe4 en mayo sigue siendo válida: todas las reclamaciones contra ese consejo de administración en relación con la compra de Vista por valor de 4.6 mil millones de dólares fueron desestimadas porque el comité independiente tenía autoridad real y los accionistas externos votaron con toda la información a su alcance. Los tribunales exigen un proceso que el consejo de administración pueda explicar, no uno perfecto.
🔹 El 6 de octubre se celebra la vista del caso Anderson contra Intel ante el Tribunal Supremo: qué debe demostrar un empleado para presentar una demanda por inversiones privadas en un plan 401(k). La respuesta determinará el grado de riesgo de litigio que existe entre el capital riesgo y los fondos de jubilación.
Desde mi escritorio
🔹 El año de la crisis del capital riesgo, con 285 000 millones de dólares, sigue ofreciendo oportunidades reales. Novedad en Foley Ignite: lo que va de año y los siete cambios normativos más importantes.
🔹 Situación actual de las fusiones y adquisiciones en el sector del software, con datos de Rob Bartlett y Jefferies.
🔹 Próximamente: qué deben hacer el director general y el director jurídico en los primeros días tras recibir una propuesta inesperada de un comprador.
En el calendario
🗓 «Hard Things», lunes 28 de septiembre, Foley Silicon Valley. Robótica e inteligencia artificial física, con Chris Yeh. Solicita una invitación.
🗓 Preparados para cualquier cosa: salidas a bolsa, SPAC y cambios en los mercados de capitales, martes 6 de octubre, Foley San Francisco, en colaboración con Open Future Forum . Inscríbete.
🗓 Evento LP/GP con Jersey Finance, lunes 12 de octubre, en Foley San Francisco. Responde para reservar tu plaza.
🗓 «Investors on the Bay», un encuentro social de otoño, el viernes 23 de octubre, en San Francisco. Inscríbete.
🗓 Cumbre One Way Ventures, miércoles 28 de octubre, San Francisco. Inscríbete.
🗓 Foro de Directores Jurídicos, almuerzo privado, viernes 30 de octubre, San Francisco. Solo para abogados internos. Solicita tu plaza.
🗓 Preparación para la salida a bolsa, miércoles 18 de noviembre, San Francisco, con SVB, Protiviti y Heffernan. Responde para reservar tu plaza.
🗓 Perspectivas para 2027, viernes 11 de diciembre. El grupo al completo y el balance de fin de año. Responde para reservar tu plaza.
Alegato final
🔹 Fundadores, directores generales, directores financieros, directores jurídicos y altos directivos: los compradores están evaluando vuestra empresa, hayáis decidido venderla o no. Mantened la sala de datos actualizada y tened a mano las cifras de retención, y la decisión seguirá estando en vuestras manos.
🔹 Consejeros de empresas cotizadas más pequeñas: vuelven las adquisiciones por parte del equipo directivo. Cread cuanto antes un comité independiente y dotadlo de autoridad real.
🔹 Empresas que necesitan pedir un préstamo: los prestamistas se pelean por algunos prestatarios y evitan a otros. Averigua en qué categoría te encuentras antes de empezar.
Los tipos de interés han variado un cuarto de punto. Las operaciones que se cierren este otoño serán las que se hayan diseñado para ello.
— Louis