The Growth Equity Docket, vol. 1, n.º 5 – Efectivo, crecimiento y las condiciones del «New Deal»
Amigos,
Los socios comanditarios quieren efectivo, no valor contable. El capital riesgo cuenta con unas 13 500 empresas estadounidenses en cartera, un tercio de ellas desde hace más de cinco años, y los fondos de adquisición de 2021 han generado una rentabilidad de unos 14 céntimos por cada dólar invertido. Esa presión está marcando ahora las condiciones de las operaciones: fondos de continuación, recapitalizaciones minoritarias y ventas a inversores estratégicos. Al mismo tiempo, casi la mitad de las empresas de software que cotizan en bolsa están volviendo a acelerar su crecimiento, el doble de la cuota registrada a finales de 2023, y el mercado público está pagando una elevada prima por ello. Ambas tendencias se reflejan en los documentos. Además, el informe de inflación de esta mañana ha sido muy alto, lo que vuelve a poner sobre la mesa una subida de tipos en octubre.
El problema del efectivo
Un fondo tiene dos obligaciones para con sus inversores: valor sobre el papel y efectivo disponible. Durante cuatro años, los inversores han recibido principalmente valor sobre el papel. Según los cálculos de Bain, las distribuciones se han situado por debajo del 15 % del valor liquidativo durante cuatro años consecutivos. Los fondos de adquisición de la promoción de 2021 han distribuido 0,14 veces el capital desembolsado; los fondos de capital riesgo de 2021, 0,05 veces, lo que supone el inicio más débil desde 1997, según datos de PitchBook. Un socio comanditario al que no se le ha reembolsado su inversión no puede volver a comprometer fondos, razón por la cual la captación de fondos se queda rezagada incluso cuando la actividad de operaciones se recupera.
Los patrocinadores están generando liquidez a través de cuatro vías, cada una de ellas con sus propios puntos críticos desde el punto de vista jurídico:
🔹 Fondos de continuación. El promotor actúa como ambas partes de la operación. El consentimiento del LPAC, el dictamen de equidad y la oferta de adquisición dirigida a los inversores actuales son los factores decisivos. Según un estudio de PitchBook citado el viernes, menos del 5 % de los socios comanditarios (LP) están renovando su inversión, por lo que el precio debe mantenerse frente a un comprador que no sea el promotor. Las operaciones secundarias alcanzaron un récord de 121.000 millones de dólares en el primer semestre.
🔹 Ventas de participaciones minoritarias y recapitalizaciones estructuradas. Vender el 30 % a un inversor orientado al crecimiento permite obtener liquidez sin perder el control, pero el nuevo inversor querrá derechos de consentimiento, preferencia en caso de liquidación y una vía de salida. Esas condiciones vinculan al próximo comprador.
🔹 Resúmenes de dividendos. Estos resultan más complicados ahora que el rendimiento de los bonos del Tesoro a 10 años supera el 5 %, y el consejo de administración debe estar convencido de la solvencia de la empresa antes de aprobar el dividendo.
🔹 Ventas a compradores estratégicos. TA vendió Rocscience a Hexagon el viernes, tres años después de haber invertido en la empresa.
Para la dirección de una empresa de la cartera, un fondo de continuación puede parecer algo sin importancia: el mismo promotor, el mismo consejo de administración. Pero no es así. La operación puede activar cláusulas de cambio de control, reiniciar los plazos de devengo, convertir el capital social renovado y modificar el plan de participación accionarial de la dirección. La dirección debería contar con su propio asesor jurídico, independiente del del fondo.
Si eres fundador y vas a obtener capital de crecimiento, infórmate sobre la fecha de constitución del fondo y sus distribuciones hasta la fecha. El calendario del fondo se convierte en el tuyo, y aparecerá en las cláusulas de arrastre y de reembolso.
Gracias a Jersey Finance por la velada dedicada a los socios comanditarios y los socios generales que tuvo lugar el lunes en Foley San Francisco.
El sector del software vuelve a crecer a un ritmo acelerado, sobre todo en la parte alta del mercado
Mi amigo Rob Bartlett y su equipo de Jefferies han publicado esta semana un estudio sobre la aceleración de los ingresos en el sector del software que cotiza en bolsa. La expansión de la infraestructura de inteligencia artificial ya se refleja en los ingresos del sector del software, y el mercado está dispuesto a pagar un sobreprecio por ello.
🔹 Alcance. En diciembre de 2023, el 22 % de las empresas de software de capital abierto crecían a un ritmo superior al del año anterior. En la actualidad, lo hacen el 46 %. El máximo alcanzado en 2021 fue del 68 %, y el crecimiento medio sigue siendo aproximadamente la mitad del que se registró entonces.
🔹 Concentración. Doce de las catorce empresas con un valor de mercado superior a los 200 000 millones de dólares están acelerando su crecimiento, lideradas por los proveedores de capacidad de IA: Microsoft, Google, Amazon, Oracle y Broadcom. Por encima de los 50 000 millones de dólares, el 77 % está acelerando. Por debajo de los 5 000 millones de dólares, el 31 %. En 2021, la aceleración fue generalizada. Esta vez se concentra en la parte alta del ranking.
🔹 La prima. Entre las empresas con un crecimiento superior al 20 %, las de crecimiento acelerado cotizan a 11,2 veces los ingresos del próximo año y las de crecimiento desacelerado, a 4,6 veces, lo que supone una diferencia de más de seis «turns». Por debajo del 10 % de crecimiento, la diferencia es de aproximadamente 0,2 «turns».
🔹 Sectores. Los que más se están beneficiando son los de seguridad e infraestructura de datos. Las empresas de seguridad en auge han subido un 50 % en lo que va de año. Las de aplicaciones y software vertical han bajado, incluso en los casos en que el crecimiento está mejorando.
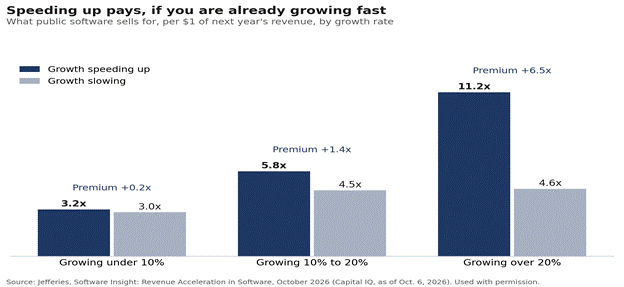
Para los abogados especializados en fusiones y adquisiciones, las implicaciones son claras. Cuando la cláusula de aceleración equivale a seis ciclos, la trayectoria de los ingresos se convierte en una condición negociable. Cabe esperar que los compradores analicen minuciosamente, línea por línea, los últimos cuatro trimestres, que cuestionen cómo se definen los ingresos recurrentes anuales (ARR) y la retención neta, y que reduzcan las diferencias de valoración mediante pagos diferidos vinculados al crecimiento, en lugar de a un precio nominal más elevado. Los vendedores deben definir sus métricas en los anexos informativos, vincularlas a los estados financieros auditados y limitar las declaraciones a lo que los datos puedan respaldar. La mayor parte del software privado del mercado medio se sitúa en ese segmento del mercado en el que la aceleración es poco frecuente. Una empresa que pueda demostrarla tendrá ventaja. La que no pueda, se valorará en función del flujo de caja.
The Legal Bench: Nuevo consejero jurídico general
Los patrocinadores y los consejos de administración de empresas en fase avanzada están contratando a consejeros jurídicos generales antes y procedentes de puestos de mayor responsabilidad. El mes pasado se produjeron varios movimientos en empresas respaldadas por patrocinadores y por capital riesgo:
🔹 ID.me nombró a Susannah Stroud Wright directora jurídica el 28 de septiembre, tras ocho años como directora jurídica de Credit Karma.
🔹 Proofpoint (Thoma Bravo) nombró a Brian Levey director jurídico en septiembre. Anteriormente, había sido director de asuntos empresariales y jurídicos en Upwork.
🔹 Sedgwick (de propiedad mayoritaria de Carlyle) nombró a Courtney Welton directora jurídica global el 22 de septiembre. Anteriormente, ocupaba el cargo de consejera general y directora de ética, privacidad y cumplimiento normativo en Allstate.
🔹 Nscale, la empresa de inteligencia artificial en la nube que se prepara para salir a bolsa en EE. UU., ha nombrado a Adam Rosman director jurídico, con efecto a partir del 1 de octubre. Anteriormente, ocupaba el cargo de director jurídico y administrativo en Fiserv.
🔹 Reliable Robotics contrató a su primer consejero jurídico, Russ Elmer, el 9 de octubre. Anteriormente, había ocupado el cargo de consejero jurídico en ServiceNow durante unos ocho años.
🔹 El banco de inversión Houlihan Lokey ha nombrado a Prabha Sipi Bhandari directora jurídica, en sustitución de Christopher Crain, que ocupaba el cargo de consejero general desde 2004.
La tendencia: los directores jurídicos de empresas que cotizan en bolsa están pasando a empresas privadas respaldadas por inversores, y la contratación de un primer responsable jurídico de alto nivel suele ser señal de que la empresa saldrá a bolsa o se venderá en un plazo de dos años. La encuesta realizada en 2026 por BarkerGilmore a más de 270 consejeros jurídicos de empresas de cartera sitúa el salario base medio en 300 000 dólares para empresas con ingresos inferiores a 500 millones de dólares y en 450 000 dólares para aquellas con ingresos superiores a 5 000 millones de dólares, representando las participaciones a largo plazo una parte importante de la remuneración total. Las condiciones que realmente importan rara vez son el salario. Se trata del plan de participación en el capital, el trato en caso de cambio de control, la indemnización y la cobertura de responsabilidad civil de directivos y administradores, así como la línea jerárquica ante el consejo de administración y el director general. Cuando el patrocinador y la empresa comparten asesor jurídico, hay que prestar especial atención al secreto profesional.
Si tienes alguna noticia sobre un cambio de domicilio que quieras dar a conocer, envíamela y la incluiré en un próximo número.
El año récord del capital riesgo es el año de la IA
El informe «PitchBook-NVCA Venture Monitor» del tercer trimestre muestra que, hasta septiembre, se habían invertido 516.000 millones de dólares, un 44 % por encima del récord anual establecido en 2021, y que el 83 % de esa cantidad se destinó a la inteligencia artificial. El mercado subyacente es reducido: se cerraron 81 fondos de primera generación, lo que supone el mínimo de la última década a este ritmo, y Airtable se vendió con un descuento cercano al 90 % respecto a su último precio en el mercado privado. Las empresas ajenas al sector de la IA que hayan recaudado fondos con valoraciones de 2021 necesitarán un comprador o una ronda estructurada, y las condiciones de dicha ronda vendrán determinadas por las preferencias que prevalecen sobre las acciones ordinarias. Mis socios, Andre Thiollier y Natasha Allen, analizan en detalle el trimestre.
La cinta del crecimiento
Tecnología. Ithaca Holdings acordó el martes privatizar Bumble por unos 1.300 millones de dólares, a 6,05 dólares por acción en efectivo, lo que supone una prima del 138 %. Los titulares de la mayoría de los derechos de voto aprobaron la operación mediante consentimiento por escrito, por lo que no habrá junta de accionistas. Los accionistas minoritarios recibirán un documento informativo y conservarán sus derechos de tasación. KKR va a adquirir Gen II, el administrador del fondo, a Hg y General Atlantic por un valor de 5.1 mil millones de dólares.
Sector sanitario. Clayton, Dubilier & Rice y McKesson han acordado privatizar Option Care Health por unos 5.800 millones de dólares, lo que supone una prima del 37 %. McKesson poseerá alrededor del 49 % y tendrá la posibilidad de adquirir el resto. La existencia de un consorcio estratégico formado por patrocinadores plantea las cuestiones de gobernanza más relevantes en este caso: los derechos de consentimiento, los mecanismos de decisión y qué ocurre si los socios no se ponen de acuerdo. STERIS va a adquirir Xodus Medical por 2.100 millones de dólares.
La ventanilla de préstamos
El bono del Tesoro a 10 años cerró el martes en el 5,21 %, tras alcanzar el miércoles pasado un máximo de alrededor del 5,31 %. El bono a 30 años cerró en el 5,56 %. Los diferenciales de los bonos de alto rendimiento se ampliaron hasta situarse en unos 3,15 puntos porcentuales. Sigue habiendo crédito disponible, pero a un precio.
El IPC de septiembre superó las previsiones. Los precios subieron un 0,6 % en el mes y un 3,7 % respecto al año anterior, frente al 3,4 % registrado en agosto, impulsados por un repunte del 9,1 % en el precio de la gasolina. La inflación subyacente, que excluye los alimentos y la energía, subió un 0,3 % en el mes y un 2,6 % en el año, frente al 2,4 % de agosto. El rendimiento de los bonos a 10 años volvió a situarse en torno al 5,29 % tras la publicación de los datos. Los futuros valoran ahora una subida el 28 de octubre en torno al 45 %, frente al 22 % aproximadamente antes del informe, y las actas de septiembre ya mostraban que la mayoría de los participantes esperaban una subida más este año. Los equipos de negociación deberían seguir suscribiendo deuda a tipo variable con otro cuarto de punto incorporado, y no deberían prever un recorte antes de 2028. Las comisiones por tiempo, los plazos y las condiciones de financiación siguen siendo puntos clave en la negociación.
En los tribunales
🔹 Anderson contra Intel, vista el 6 de octubre. Los observadores esperan que el Tribunal Supremo exija a los demandantes que aleguen un punto de referencia significativo antes de impugnar una opción de inversión del plan 401(k) por considerarla imprudente. Esto haría que una opción de capital riesgo en un plan de jubilación se comparara con una alternativa comparable, en lugar de con un fondo indexado, lo que ayuda a los promotores de los planes a considerar los mercados privados. La norma propuesta por el Departamento de Trabajo sobre las alternativas en los planes 401(k) aún no es definitiva.
Desde mi escritorio
🔹 Cuánto vale ahora tu empresa de software. La línea de crecimiento del 20 %, según las cifras de Jefferies.
🔹 Preparados para cualquier cosa: ¿Para quién está abierto? Nuestra mesa redonda del 6 de octubre sobre salidas a bolsa y SPAC.
🔹 SPAC 4.1: Hay muchas SPAC y muchos objetivos. Entonces, ¿quién paga la operación?, con Eric Chow y Alexandre Camargo Turqueto. La limitación es la liquidez en el momento del cierre, y seis estructuras que permiten llevar a buen puerto las operaciones.
🔹 ¿Prefieres recibir esto en tu bandeja de entrada? Suscríbete en Substack.
En el calendario
🗓 «Investors on the Bay», un encuentro social de otoño, el viernes 23 de octubre, en San Francisco. Inscríbete.
🗓 Cumbre One Way Ventures, miércoles 28 de octubre, San Francisco. Inscríbete.
🗓 Foro de Directores Jurídicos, almuerzo privado, viernes 30 de octubre, San Francisco. Solo para abogados internos. Solicita tu plaza.
🗓 Preparación para la salida a bolsa, miércoles 18 de noviembre, San Francisco, con SVB, Protiviti y Heffernan. Responde para reservar tu plaza.
🗓 Perspectivas para 2027, viernes 11 de diciembre. Responde si quieres reservar plaza.
Alegato final
🔹 Patrocinadores: el próximo fondo depende de las distribuciones del anterior. Hay que incluir la salida en el acuerdo antes de la ronda de financiación.
🔹 Equipos directivos: si se avecina una ronda de financiación de continuación, revisad las condiciones de vuestra participación y contad con vuestro propio asesor jurídico.
🔹 Vendedores de software: si el crecimiento se está acelerando, documentadlo trimestre a trimestre y definid vosotros mismos los indicadores. A partir de un crecimiento del 20 %, vale seis vueltas.
🔹 Consejos de administración: contratad al asesor jurídico antes que al banquero. Los trámites legales para una salida del negocio comienzan con dos años de antelación.
Una pregunta para ti. ¿Tus inversores te piden dinero o paciencia? Escríbeme; leo todas las respuestas.
El papel es una promesa. El dinero en efectivo es la prueba. Las empresas que estén preparadas podrán elegir.
— Louis
#TheGrowthEquityDocket #PregúntaleAUnAbogadoDeSiliconValley #FoleyIgnite #delgarajeal mundo #aumentarelcapital #capitalprivado #operacionessecundarias #fondoscontinuados #software #consejerojurídico #derecho tecnológico
Avisos legales habituales: las opiniones son mías, no de mi bufete. No constituye asesoramiento jurídico. Publicidad de un abogado. Los resultados anteriores no garantizan el rendimiento futuro. Este boletín se ha elaborado tal y como creo que debe realizarse el trabajo jurídico moderno. Utilizo la inteligencia artificial para mejorar la productividad y la eficiencia en la investigación y la redacción. Las ideas son mías, la voz es mía, las correcciones son mías, verifico los hechos y cada palabra es responsabilidad mía. Foley & Lardner LLP representa a patrocinadores, prestamistas y empresas, algunas de las cuales pueden estar involucradas en los asuntos tratados. Datos sobre software extraídos de «Software Insight: Revenue Acceleration in Software», de Jefferies, octubre de 2026, recopilados a partir de documentos presentados por las empresas y de Capital IQ a fecha de 6 de octubre de 2026, utilizados con permiso. Nombramientos de directivos extraídos de comunicados de las empresas; datos sobre remuneraciones extraídos del «Informe sobre la remuneración de los consejeros generales de empresas de la cartera de capital riesgo en 2026» de BarkerGilmore. Los datos sobre fondos y mercados proceden de PitchBook, el «PitchBook-NVCA Venture Monitor» (tercer trimestre de 2026), el «Global Private Equity Report 2026» de Bain & Company y los comunicados de las empresas. Los datos sobre tipos de interés proceden del Tesoro de EE. UU. y del Banco de la Reserva Federal de San Luis; los datos sobre inflación, de la publicación de la Oficina de Estadísticas Laborales del 14 de octubre de 2026, y las probabilidades de los futuros sobre tipos de interés, según se comunicaron esa misma mañana.