伴生气、充裕的储气量以及液化天然气(LNG)设施的扩建,正使天然气价格与油价脱钩,而针对某种价格环境签订的合约,如今正面临另一种价格环境的考验。
近期,WTI原油价格徘徊在每桶90美元左右。9月30日,亨利枢纽天然气期货收于每百万英热单位3.03美元。在二叠纪盆地,许多运营商从同一口井中同时开采这两种资源,而目前这两者的经济效益却大相径庭。
预测数据也显示了同样的差距。美国能源信息署(EIA)9月份发布的《短期能源展望》显示,2026年亨利枢纽天然气均价为每百万英热单位3.43美元,2027年为3.28美元。后一个数字值得仔细斟酌。 今年1月,美国能源信息署曾预计2027年天然气均价为4.59美元,因为当时该机构预计,主要受液化天然气(LNG)出口工厂驱动的需求增长将超过供应增长。此后,该机构已将这一预测下调了1.31美元。
天然气随石油一同涌出
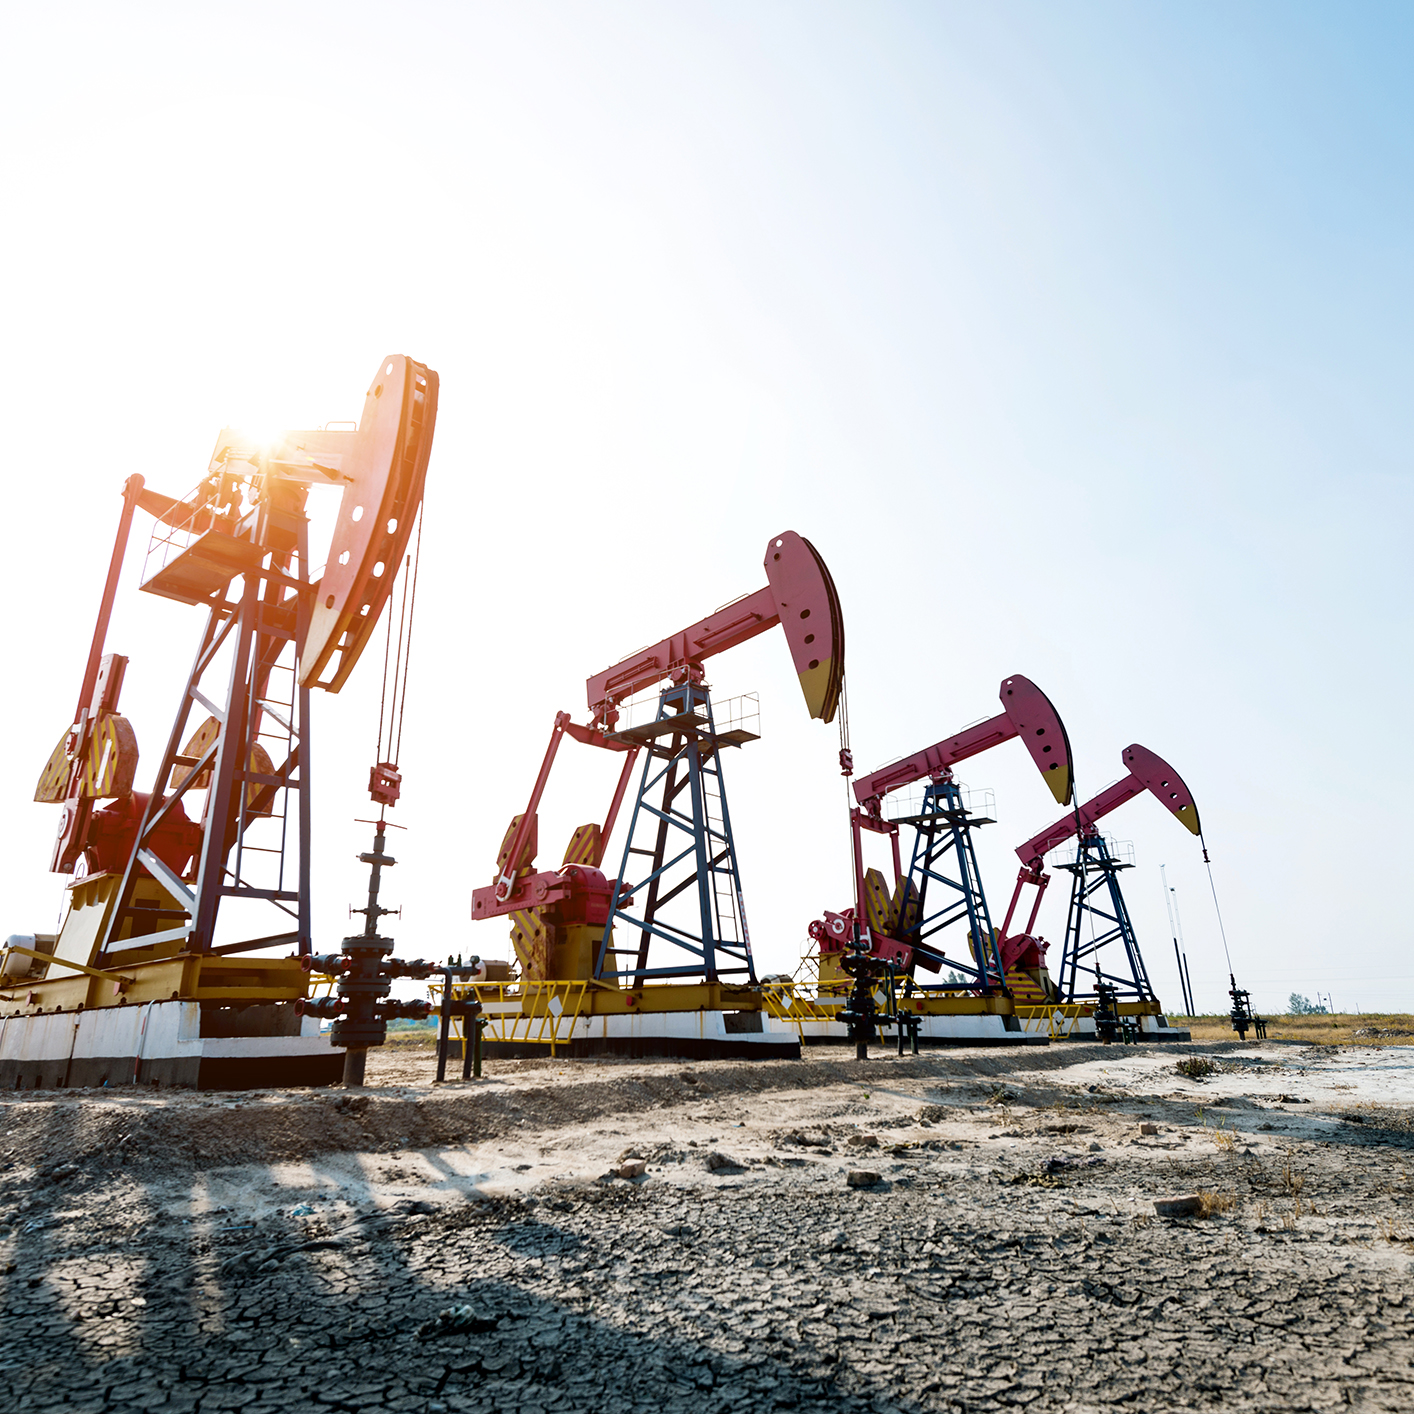
佩米安盆地的大部分天然气都是伴生气,也就是说,它们主要来自以开采原油为主的油井。美国能源信息署(EIA)对此的描述也与此一致:佩米安盆地的大部分天然气产量都与原油生产相关。而且,天然气与原油的产出比仍在持续攀升。2025年,佩米安盆地的平均天然气产量达到每桶原油近4,200立方英尺,比2021年高出15%。 只要油价足以支撑钻探,即使当地天然气价格低迷或管道运力紧张,伴生气产量仍可持续增长。
从全国范围来看,干气产量已接近历史最高水平。美国能源信息署(EIA)预计,2026年干气日均产量将达到1117亿立方英尺,2027年将达到1159亿立方英尺。
二叠纪盆地已经展示了当天然气无处可去时会发生什么。截至4月中旬,得克萨斯州西部的瓦哈(Waha)枢纽价格已连续47天保持负值,创下历史纪录,原因是管道运输能力有限,导致伴生气被困在盆地内。美国能源信息署(EIA)指出,能源传输公司(Energy Transfer)的休·布林森(Hugh Brinson)管道——该管道起点位于二叠纪盆地——已于6月开始向州际市场输送天然气,这比该机构预期的要早。
收纳很方便
美国能源信息署(EIA)报告称,截至9月25日当周,天然气库存量为3,415十亿立方英尺。这一数值比过去五年的平均水平高出2.4%,但比去年同期低近4%。
美国能源信息署(EIA)的预测显示,在注气季结束时,即10月31日,库存将达到3,969 Bcf,比过去五年的平均水平高出5%。EIA还表示,在其预测中,二叠纪和海恩斯维尔地区合计占产量增长的70%以上。
1月份的预测有所不同。当时,美国能源信息署(EIA)预计,2026年供应增长将略微领先于需求增长,而随着液化天然气(LNG)原料气需求的回升,2027年供应增长将落后于需求增长;该机构还预测,2027年亨利枢纽(Henry Hub)价格将上涨约33%。9月份的展望报告则显示,2027年的平均价格将略低于2026年。
液化天然气却呈现相反趋势
液化天然气(LNG)需求持续增长。美国能源信息署(EIA)预计,2026年美国液化天然气总出口量将平均达到每日约170亿立方英尺,2027年将达到每日约190亿立方英尺。EIA在1月份的展望报告中指出,出口增长主要得益于三座设施的产能提升:普拉克明斯液化天然气项目、科珀斯克里斯蒂三期项目以及金帕斯液化天然气项目。
需求仍在增长,而美国能源信息署(EIA)却下调了价格预测。任何在制定长期合约价格时参考了1月份展望报告的人,现在都要依据截然不同的数据来操作了。
合同何时开始发挥作用
大多数问题都源于没人仔细阅读的合同条款。我会从这里着手查看。
先从目录开始。天然气销售和集输协议可以参照亨利枢纽(Henry Hub)、瓦哈(Waha)等区域枢纽的价格,或采用综合多个价格的计算公式,而正如瓦哈事件所示,这些价格之间的差异可能非常大。有些协议并未规定当价格为负值,或销售价格低于天然气集输、处理和运输成本时应如何处理。如果您的协议对此未作规定,各方最终可能会就定价、交付和付款条款如何分摊损失产生争议。
伴生气则增添了一层复杂性。由于天然气产量随原油产量波动,生产商的钻井计划将直接影响其未来的天然气产量。这对于矿区专用于气田开发、最低产量承诺以及短缺补偿金而言至关重要。拥有强劲原油开采计划的生产商,可能会向疲软的市场输送比预期更多的天然气;而放缓钻井速度的生产商,则可能难以履行其在计划尚不明确时所作出的承诺。关于“承诺天然气量”、交货点、最低产量和短缺量的定义,将决定由谁承担相关费用。
接下来是减产和封井权。对于常规天然气井,运营商可以考虑停产,而不是亏本销售。而伴生气的情况则更为复杂,因为减少天然气产量可能意味着必须减少生产该气体的油井的产量。运营商必须综合考虑天然气合同、任何面积专供条款、油气租赁协议,以及在天然气处置方面受运营或监管限制等因素。
某些租赁合同允许承租人在满足特定条件的情况下,通过支付停产特许权使用费来维持租赁关系,但触发条款、支付机制和时限存在很大差异。不要以为不可抗力能让你免于履行义务。根据德克萨斯州法律,分析应从双方协商达成的条款出发;经济困难或市场低迷,仅凭这些通常不足以构成免除履约义务的理由,除非相关条款明确涵盖此类情况。
服务公司也面临着类似的情况。贝克休斯统计显示,10月2日美国在役钻机数量为598台,比一年前增加了49台,因此钻井活动较去年同期有所增加。不过,钻井类型的构成至关重要:其中456台用于石油钻探,133台用于天然气钻探,9台为其他类型。 专注于石油的客户与专注于天然气的客户所处的境况可能截然不同。如果合同将您与以天然气为主的客户绑定在一起,请仔细审查最低承诺量、待命费、提前终止权以及付款保障条款。
最后是长期供货协议。液化天然气(LNG)合同的价格可以参照亨利枢纽(Henry Hub)定价、与油价挂钩,或采用混合定价模式。当天然气价格与原油价格出现分化时,这种选择就显得尤为重要。需仔细核查价格调整条款、供货量容差以及供货量发生变化时触发的补救措施。如果某项协议是在美国能源信息署(EIA)预计2027年天然气价格为4.59美元时评估的,那么在该机构目前预测价格为3.28美元的情况下,该协议的评估结果可能会大不相同。
推荐观看
美国能源信息署(EIA)将于10月6日发布下一期《短期能源展望》,随后于10月8日发布每周库存报告。这两份报告都将显示库存情况是否与当前预测一致,以及EIA是否会再次调整其2027年的价格预测。
数据会不断变化。合同内容则不会改变,除非有人对其进行修改。在冬天来临之前,请找出涉及天然气的合同,仔细阅读其中的定价、减产和终止条款。