新前沿:纯存储项目与共址项目的融资
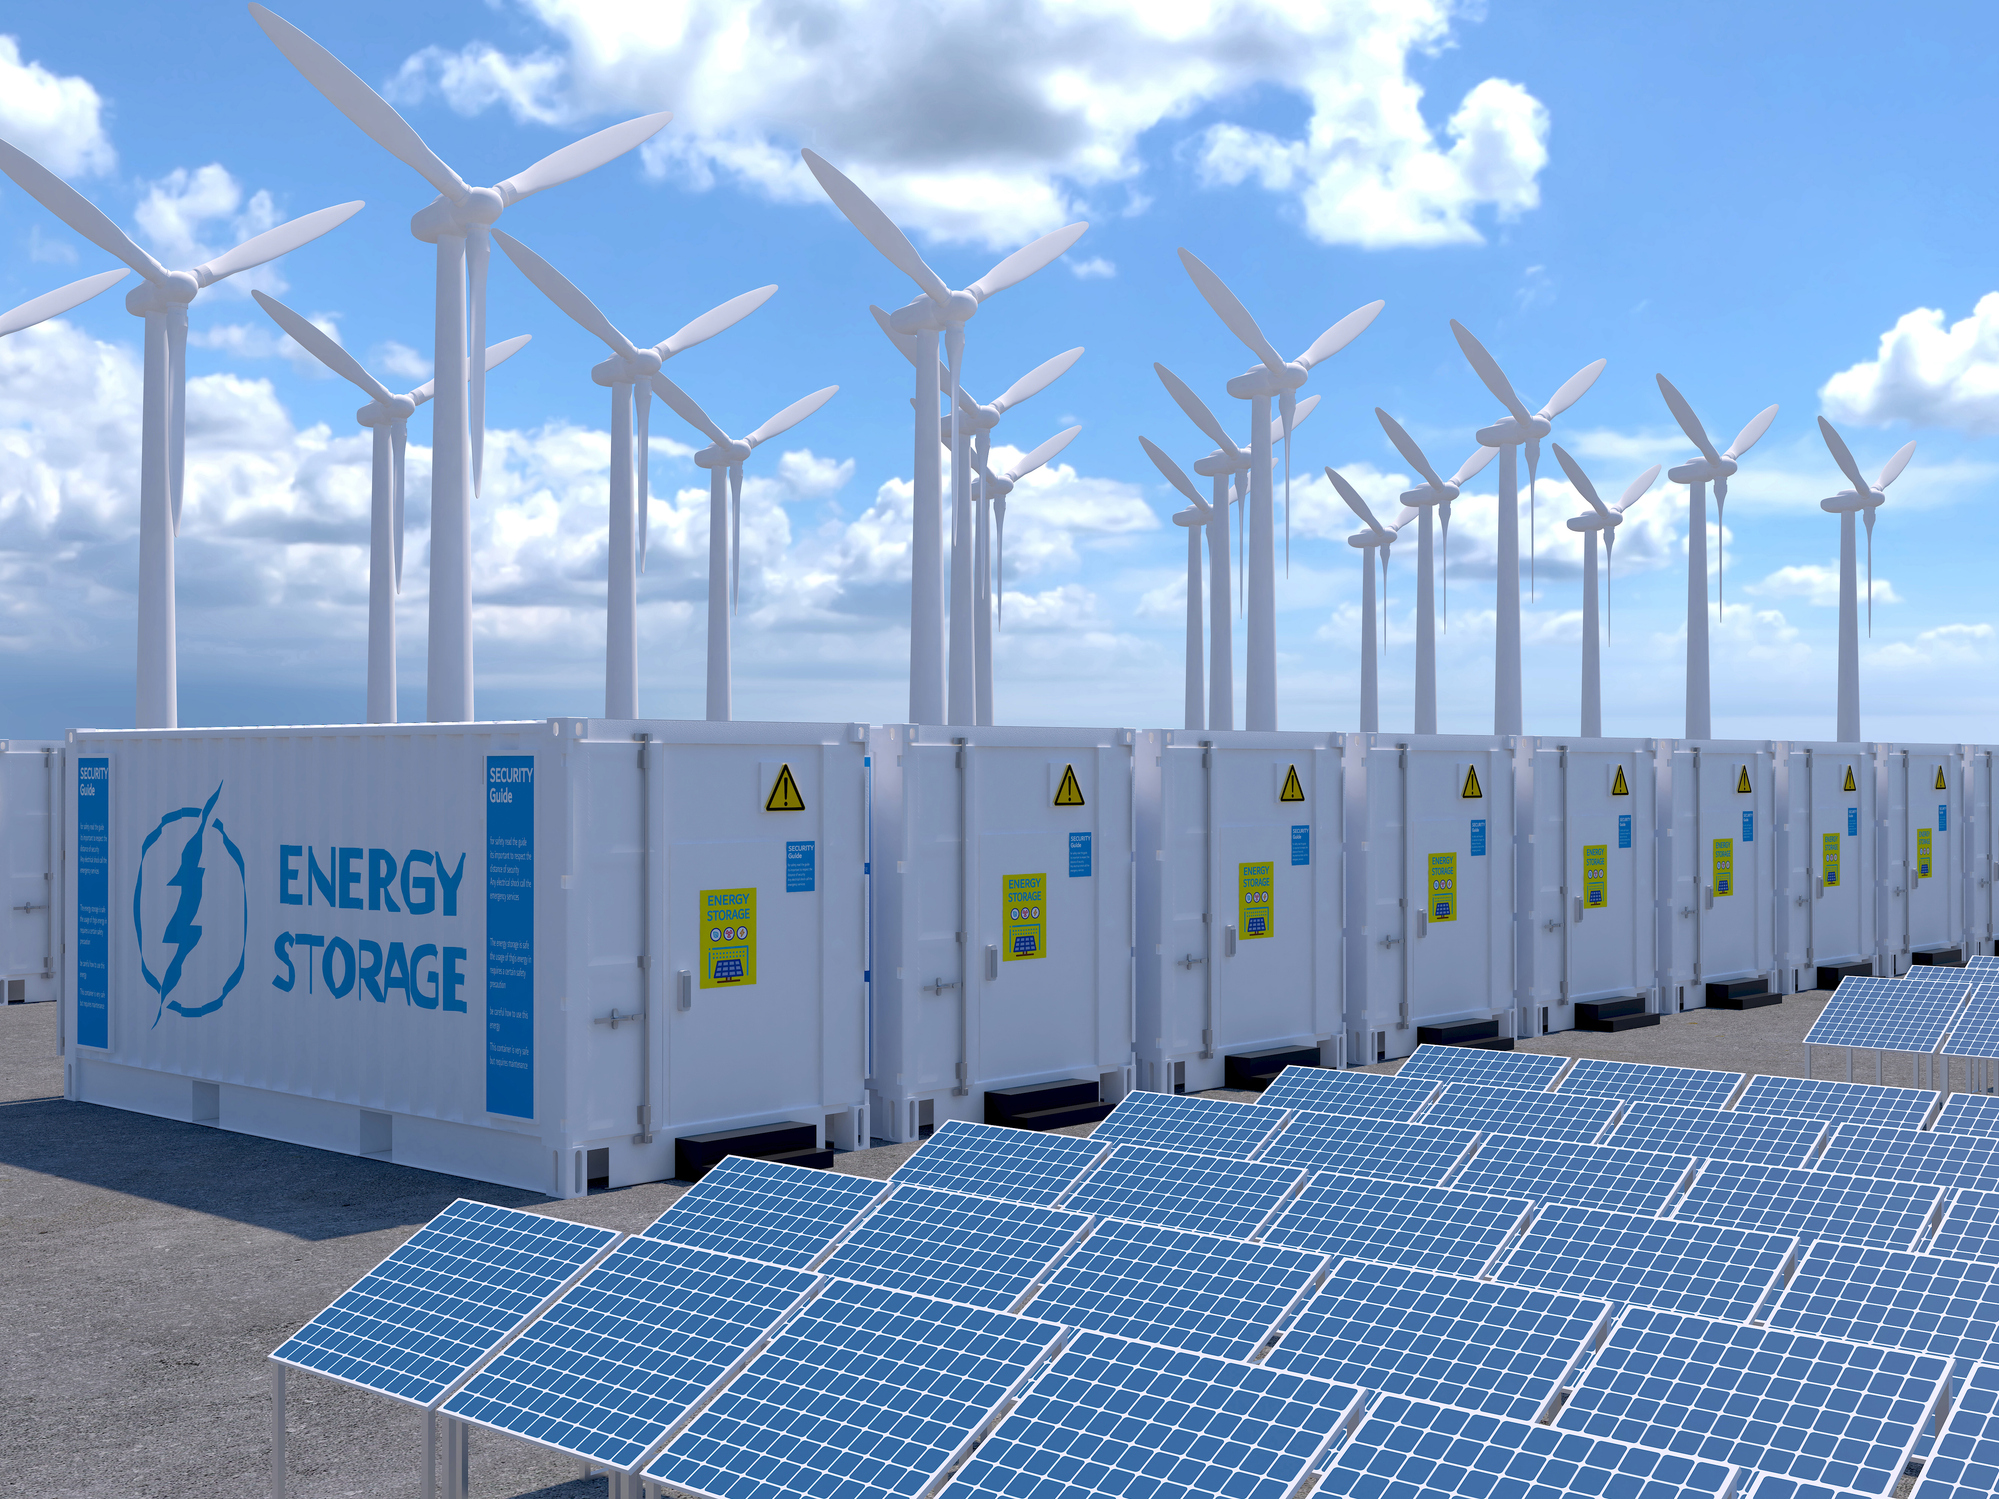

电池储能正迅速成为清洁能源转型中的重要力量。主要分为两类项目:纯储能项目与联合部署项目。纯储能项目是独立的电池系统,在电网电价低廉或电力充裕时储存电能,并在用电高峰期释放电力。联合部署项目则将可再生能源与电池系统整合于同一地点,使其能够储存多余电力并在后期以更优价格售出。
两种模式都面临监管障碍。在许多地区,关于储能参与电力市场的规则仍在不断完善。例如,美国联邦能源监管委员会第841号命令要求电网运营商允许储能设备进入批发市场,但具体实施细则因地区而异。[1]。根据《通胀削减法案》,同址项目可能符合投资税收抵免(ITC)资格,但开发商需满足特定要求才能享受此项优惠[2]。鉴于监管环境复杂,贷款方往往更青睐太阳能、风能等成熟市场的项目。
仅储能项目面临的主要挑战在于市场风险;换言之,其主要收入依赖于波动的市场价格作为售电催化剂,这种模式存在不确定性。为降低风险,开发商可寻求长期合同,或通过容量支持、频率调节等服务实现收入多元化。[3]。同址项目能降低市场风险,因其将稳定的可再生能源发电销售与电池服务相结合,从而形成更可预测的收入流。
从贷款方的角度来看,融资取决于对项目收益模式的信心、合规性及技术性能的验证。独立储能项目往往面临更严格的审查,可能需要开发商投入更高比例的自有资金。 联合项目因其复合收益来源看似更具吸引力,但需精细化运营才能最大化发电与储能潜力。随着政策与市场日趋成熟,贷款方预计将对两种模式更具信心,尤其是那些拥有稳定合同和明确监管批准的项目。[4]。