《增长股权简报》第1卷第5期——现金、增长与新协议条款
朋友们,
有限合伙人想要的是现金,而不是账面价值。私募股权基金持有约13,500家美国公司,其中三分之一持有时间超过五年,而2021年的收购基金回报率仅为每美元14美分。这种压力如今正左右着交易条款:续期基金、少数股权重组以及向战略投资者出售。 与此同时,近半数上市软件公司股价再次加速上涨,这一比例是2023年底的两倍,且公开市场为此支付了高昂的溢价。这两大趋势最终都体现在了文件中。此外,今晨公布的通胀报告数据强劲,这使得10月加息的可能性再次提上议程。
现金问题
一只基金对投资者负有两项责任:账面价值和现金分红。过去四年里,投资者收到的几乎全是账面价值。据贝恩统计,分红额已连续四年低于净资产价值的15%。 据PitchBook数据显示,2021年成立的私募股权基金分红额仅为实缴资本的0.14倍;2021年成立的风险投资基金则为0.05倍,创下1997年以来最差的开局表现。尚未收回投资的有限合伙人(LP)无法再次承诺投资,这正是尽管并购活动已恢复,但募资进度仍显滞后的原因。
发起人正通过四种途径提供流动性,每种途径都存在各自的法律风险点:
🔹续期基金。发起人同时身兼交易双方的角色。有限合伙人咨询委员会(LPAC)的同意、公平性意见以及向现有投资者提供的选择权都具有重要影响。根据PitchBook周五援引的研究数据,选择续投的有限合伙人(LP)比例不足5%,因此价格必须经得起非发起人买家的考验。上半年二级市场交易额达到创纪录的1210亿美元。
🔹少数股权出售和结构化再融资。将30%的股权出售给成长型投资者,既能回笼现金又能保持控制权,但新投资者通常会要求获得同意权、清算优先权以及退出途径。这些条款将对下一位买家产生约束。
🔹股息回顾。鉴于10年期国债收益率已超过5%,股息发放变得更加困难,且董事会必须在确认公司具备偿付能力后,方可宣布派发股息。
🔹向战略投资者出售。TA于上周五将Rocscience出售给Hexagon,距离其投资该企业已过去三年。
对于被投企业管理层而言,续期基金看似毫无影响:投资方不变,董事会成员也不变。但事实并非如此。该交易可能会触发控制权变更条款、重置股权归属条件、转换转存股权,并修订管理层股权激励计划。管理层应聘请独立于基金的法律顾问。
对于正在寻求增长资本的创始人而言,应询问该基金的成立年份及其迄今为止的分红情况。基金的时间表将成为你的时间表,并体现在“拖带权”和“赎回权”条款中。
感谢泽西金融(Jersey Finance)在周一于福里旧金山办公室举办的有限合伙人/普通合伙人晚宴。
软件行业再次加速发展,领军企业表现尤为突出
我的朋友罗布·巴特利特(Rob Bartlett)及其在杰富瑞(Jefferies)的团队本周发布了一份关于上市软件公司营收加速的研究报告。人工智能基础设施的建设如今已体现在软件营收中,市场为此支付了溢价。
🔹覆盖范围。2023年12月,22%的上市软件公司增长速度快于上年同期。目前这一比例已升至46%。2021年的峰值为68%,而当前的增长中位数仍仅为当时的一半左右。
🔹集中化。在市值超过2000亿美元的14家公司中,有12家增长势头正在加速,其中以人工智能解决方案供应商为首:微软、谷歌、亚马逊、甲骨文和博通。在市值超过500亿美元的公司中,77%的增长势头正在加速;而在市值低于50亿美元的公司中,这一比例为31%。2021年,增长势头较为普遍;而此次则主要集中在顶尖企业。
🔹估值溢价。在增长率超过20%的公司中,增长加速型企业的市销率为明年营收的11.2倍,而增长放缓型企业为4.6倍,两者差距超过6个倍数。当增长率低于10%时,这一差距约为0.2个倍数。
🔹行业。安全和数据基础设施板块表现最为亮眼。增长势头强劲的安全类股票年内涨幅达50%。而应用软件和垂直软件板块即使增长势头有所改善,股价仍呈下跌态势。
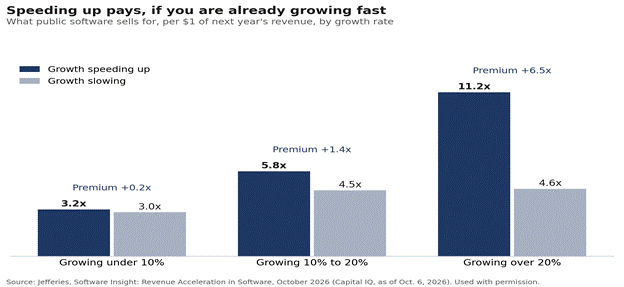
对于交易律师而言,其含义不言而喻。当加速条款价值达到六个周期时,营收走势便成为谈判条款之一。预计买家会逐行审查最近四个季度的财务数据,对ARR(年度经常性收入)和净留存率的定义提出质疑,并通过与增长挂钩的业绩对价(而非更高的标称价格)来弥合估值差距。卖方应在披露附表中明确界定相关指标,将其与经审计的财务报表挂钩,并将陈述限定在数据能够支持的范围内。 大多数私营中型软件公司所处的市场领域中,收入加速现象较为罕见。能够提供相关证明的公司将占据谈判优势;而无法提供证明的公司,其估值将主要基于现金流。
《法律论坛》:新任总法律顾问
投资方和处于后期阶段的公司董事会正更早地聘请总法律顾问,且这些总法律顾问的职位级别也更高。过去一个月,多家由投资方或风险投资支持的公司进行了多项人事调整:
🔹 9月28日,ID.me任命苏珊娜·斯特劳德·赖特(Susannah Stroud Wright)为首席法律官,此前她曾在Credit Karma担任首席法律官八年。
🔹Proofpoint(Thoma Bravo旗下)于9月任命布莱恩·莱维(Brian Levey)为首席法律官。此前,他曾担任Upwork的首席商务与法律官。
🔹塞奇威克(由凯雷控股)于9月22日任命考特尼·韦尔顿为全球首席法律官。此前,她曾担任Allstate的总法律顾问兼首席道德、隐私与合规官。
🔹 正筹备在美国上市的人工智能云计算公司Nscale宣布,亚当·罗斯曼(Adam Rosman)自10月1日起出任首席法律官。此前,他曾担任Fiserv公司的首席法律与行政官。
🔹Reliable Robotics于 10 月 9 日聘请了首位总法律顾问 Russ Elmer。此前,他曾在 ServiceNow 担任总法律顾问约八年。
🔹 投资银行霍利汉·洛基(Houlihan Lokey)任命普拉巴·西皮·班达里(Prabha Sipi Bhandari)为首席法律官,接替自2004年起担任总法律顾问的克里斯托弗·克雷恩(Christopher Crain)。
这一趋势是:上市公司总法律顾问正纷纷转投由投资方支持的私营企业,而首次聘请高级法律人才通常预示着该公司将在两年内上市或被收购。 BarkerGilmore于2026年对270余家投资组合公司总法律顾问进行的调查显示,年收入低于5亿美元的公司中,总法律顾问的基本薪资中位数为30万美元;年收入超过50亿美元的公司中,这一数字则为45万美元,且长期股权激励在总薪酬中占很大比重。 真正重要的条款很少是薪资本身,而是股权激励计划、控制权变更时的处理方式、赔偿责任及高管责任险(D&O),以及向董事会和首席执行官的汇报关系。当投资方与公司共用法律顾问时,律师-客户特权问题需要特别谨慎处理。
如果您有人事变动要公布,请发给我,我会将其收录在下一期中。
风险投资创纪录之年,也是人工智能之年
PitchBook-NVCA第三季度风险投资监测报告显示,截至9月,投资总额达5160亿美元,较2021年创下的全年纪录高出44%,其中83%流向了人工智能领域。但市场基础较为单薄:共有81只首期基金完成募资,按此速度计算已创下十年新低;此外,Airtable的出售价格较其上次私募估值折让近90%。 非人工智能领域中按2021年估值融资的企业,将需要找到买家或进行结构化融资,而该轮融资的条款将主要受优先股条款的支配。我的合伙人安德烈·蒂奥利耶(Andre Thiollier)和娜塔莎·艾伦(Natasha Allen)对本季度情况进行了详细分析。
《成长录音带》
科技。伊萨卡控股公司(Ithaca Holdings)周二同意以约13亿美元的价格将Bumble私有化,每股现金6.05美元,溢价138%。拥有多数表决权的股东已通过书面同意批准了该交易,因此无需召开股东大会。 少数股东将收到一份信息说明书,并保留其评估权。KKR将以51亿美元的估值从Hg和General Atlantic手中收购基金管理公司Gen II。
医疗保健。克莱顿、杜比利尔与赖斯(Clayton, Dubilier & Rice)与麦凯森(McKesson)达成协议,将以约58亿美元的价格将Option Care Health私有化,溢价37%。麦凯森将持有约49%的股份,并有望获得其余股份。由投资方和战略合作伙伴组成的财团引发了此案中最关键的治理问题:同意权、赎回机制,以及合作伙伴意见不一致时将如何处理。斯特里斯(STERIS)将以21亿美元收购Xodus Medical。
贷款服务台
10年期国债收益率周二收于5.21%,此前上周三曾触及约5.31%。30年期国债收益率收于5.56%。高收益债券利差扩大至约3.15个百分点。信贷依然可得,但需付出相应代价。
9月份CPI数据高于预期。 受汽油价格飙升9.1%的推动,当月物价环比上涨0.6%,同比上涨3.7%,高于8月份的3.4%。剔除食品和能源的核心通胀率当月环比上涨0.3%,同比上涨2.6%,而8月份为2.4%。数据公布后,10年期国债收益率回升至5.29%附近。 期货市场目前对10月28日加息的预期概率约为45%,高于报告发布前的约22%;而9月份会议纪要已显示,大多数与会者预计今年还将加息一次。交易团队应继续以包含再加息0.25个百分点为前提承销浮动利率债券,且不应在模型中假设2028年前会降息。计时费、截止日期及融资条件仍是谈判中的关键议题。
在法庭上
🔹安德森诉英特尔案,已于10月6日进行口头辩论。观察人士预计,最高法院将要求原告在以“不审慎”为由对401(k)投资选项提出异议前,必须提出一个有意义的基准。这将使退休计划中的私募股权选项与可比的替代方案进行对比,而非与指数基金对比,这有助于计划发起人考虑私募市场。劳工部关于401(k)计划中另类投资的拟议规则尚未最终确定。
来自我的办公桌
🔹你的软件公司目前的估值是多少?根据杰富瑞的数据,20%的增长线。
🔹应对一切:面向谁?我们将于10月6日举办的关于IPO和SPAC的专题讨论会。
🔹SPAC 4.1:SPAC 众多,目标公司也不少。那么,这笔交易的资金由谁来承担?——与埃里克·周(Eric Chow)和亚历山大·卡马戈·图尔克托(Alexandre Camargo Turqueto)共同探讨。关键在于交割时的现金储备,以及六种能确保交易顺利完成的架构。
🔹 想直接在收件箱里收到这篇文章吗?请在 Substack 上订阅。
日程安排
🗓“海湾投资者”秋季联谊会,10月23日星期五,旧金山。 立即注册。
🗓One Way Ventures 峰会,10月28日(星期三),旧金山。立即注册。
🗓总法律顾问高管论坛,私人午餐会,10月30日(星期五),旧金山。仅限企业法务人员参加。请申请席位。
🗓“IPO 准备工作”研讨会,11月18日(星期三),旧金山,由 SVB、Protiviti 和 Heffernan 联合举办。请回复以预留席位。
🗓2027年展望,12月11日(星期五)。请回复以预留席位。
结案陈词
🔹投资方:下一轮融资取决于上一轮的资金分配情况。在募资前,就应将退出机制纳入交易条款中。
🔹管理团队:如果即将推出后续基金,请重新审视你们的股权条款,并聘请自己的法律顾问。
🔹软件销售商:如果增长势头正在加快,请按季度记录下来,并自行定义考核指标。增长率超过20%时,其价值相当于六倍周转率。
🔹董事会:先聘请总法律顾问,再聘请投行顾问。退出相关的法律工作应在退出前两年就开始筹备。
问你一个问题。你的投资者是想要现金,还是希望你再耐心等待?请回信;我会阅读每一条回复。
纸面承诺,现金为证。做好准备的公司可以自由选择。
— 路易斯
#成长型股权案件 #向硅谷律师提问 #FoleyIgnite #从车库走向全球 #股权增长 #私募股权 #二级市场 #续期基金 #软件 #总法律顾问 #科技法律
标准声明:本文观点仅代表我个人,不代表我所在律所。本文不构成法律建议。本内容属于律师广告。过往业绩不保证未来表现。本通讯的编写方式体现了我对现代法律工作应有模式的理解。 我利用人工智能提升研究和起草工作的生产力和效率。观点源于我,行文风格体现我,修改由我完成,事实由我核查,每一句话都由我负责。Foley & Lardner LLP 代表发起人、贷款方及企业,其中部分客户可能参与本文讨论的事项。 软件数据源自杰富瑞(Jefferies)的《软件洞察:软件行业营收加速》(2026年10月),该报告根据截至2026年10月6日的公司备案文件和Capital IQ数据编纂而成,经授权使用。高管任命信息来自公司公告;薪酬数据来自巴克吉尔摩(BarkerGilmore)的《2026年私募股权投资组合公司总法律顾问薪酬报告》。 基金及市场数据源自PitchBook、《PitchBook-NVCA风险投资监测报告》(2026年第三季度)、贝恩公司《2026年全球私募股权报告》以及公司公告。利率数据源自美国财政部和圣路易斯联邦储备银行;通胀数据源自美国劳工统计局2026年10月14日发布的报告,利率期货概率数据则基于当天上午的报道。