El expediente del crecimiento
Capital de control para el crecimiento. Donde acaba el capital riesgo y empiezan las adquisiciones.
El capital de crecimiento se sitúa a medio camino entre el capital riesgo y la adquisición. Se trata de una importante inversión, a menudo con el objetivo de obtener el control, que cumple tres funciones a la vez: financia el crecimiento, paga en efectivo a los fundadores y a los primeros inversores, y crea la escala necesaria para vender la empresa más adelante. Recurre poco o nada al endeudamiento. Esto es importante este año, ya que el endeudamiento es caro y los prestamistas son exigentes.
Este boletín informa sobre ese mercado todos los miércoles. El mismo formato cada semana. Seis minutos de lectura. Tres sectores: tecnología, ciencias de la vida y sanidad, y la energía que alimenta los centros de datos.
Esta semana: los bancos tienen miles de millones en préstamos para adquisiciones que vender. El Departamento de Justicia ha anunciado una propuesta de acuerdo por valor de 250 millones de dólares relacionada con presuntas infracciones en la presentación de notificaciones HSR. La Reserva Federal sube los tipos de interés por primera vez desde 2023.
The Big Issue
El precio de todas las operaciones de crecimiento del mercado se fija en función de tres factores.
Los inversores no están recuperando su dinero.Los fondos recaudados entre 2019 y 2023 fueron los más cuantiosos de la historia. Sin embargo, han generado muy pocos rendimientos en efectivo. En el sector se denomina DPI: por cada dólar que invierte un inversor, cuánto se ha recuperado. En el caso de esos fondos, la cifra es inferior a 35 céntimos. Sobre el papel, los rendimientos parecen buenos. Pero los inversores han dejado de fijarse en los números sobre el papel. Los fondos de crecimiento se llevaron el 22 % de todo el dinero recaudado el año pasado, porque recurren menos al endeudamiento y pueden hacer gala de ventas reales a compradores reales. Esa ventaja se mantiene mientras siga llegando el dinero.
Las ventas se están ralentizando.El crecimiento de los ingresos por software se ha ralentizado durante seis trimestres consecutivos. El sector goza de buena salud, pero hay menos compradores potenciales. Una ronda de financiación para el crecimiento se valora hoy en función de las ventas de 2027. Quienes han hecho previsiones para 2027 se han equivocado dos veces.
El «SaaSpocalypse».El 3 de febrero, Anthropic lanzó unas herramientas de IA destinadas a la revisión jurídica, el cumplimiento normativo y la preparación de ventas. Ese mismo día, el mercado bursátil borró unos 285 000 millones de dólares del valor de las empresas de software, tecnología jurídica y datos. Thoma Bravo afirmó en junio que el «SaaSpocalypse» había terminado. El mercado aún no está de acuerdo. El software no ha muerto. Pero cobrar por usuario por una herramienta de flujo de trabajo es ahora negociable. Los compradores siguen pagando por tres cosas: datos que nadie más tiene, ventajas competitivas regulatorias y software que forma parte de una transacción. Ahora, cada operación de software comienza con una pregunta: ¿qué pasará con los ingresos cuando la IA del cliente pueda hacer este trabajo?
Qué significa esto en la documentación.Los inversores están incluyendo cláusulas de protección que nadie pidió en 2021. Acciones preferentes que recuperan el capital primero y luego participan en las ganancias. El derecho a obligar a la empresa a recomprar las acciones tras un número determinado de años. Ajustes de precio vinculados a objetivos de ventas, no a una salida a bolsa. Control del consejo de administración que se mantenga incluso en una ronda de financiación a la baja. Los fundadores están plantando cara y ganando algunas de estas batallas. Y deberían hacerlo, cuando la empresa pueda crecer hasta alcanzar su valor de mercado. La mayoría puede hacerlo. Las que no pueden son aquellas que un inversor en crecimiento debería descartar.
El marcador
En cada número se incluye un gráfico, que se actualiza cada trimestre.
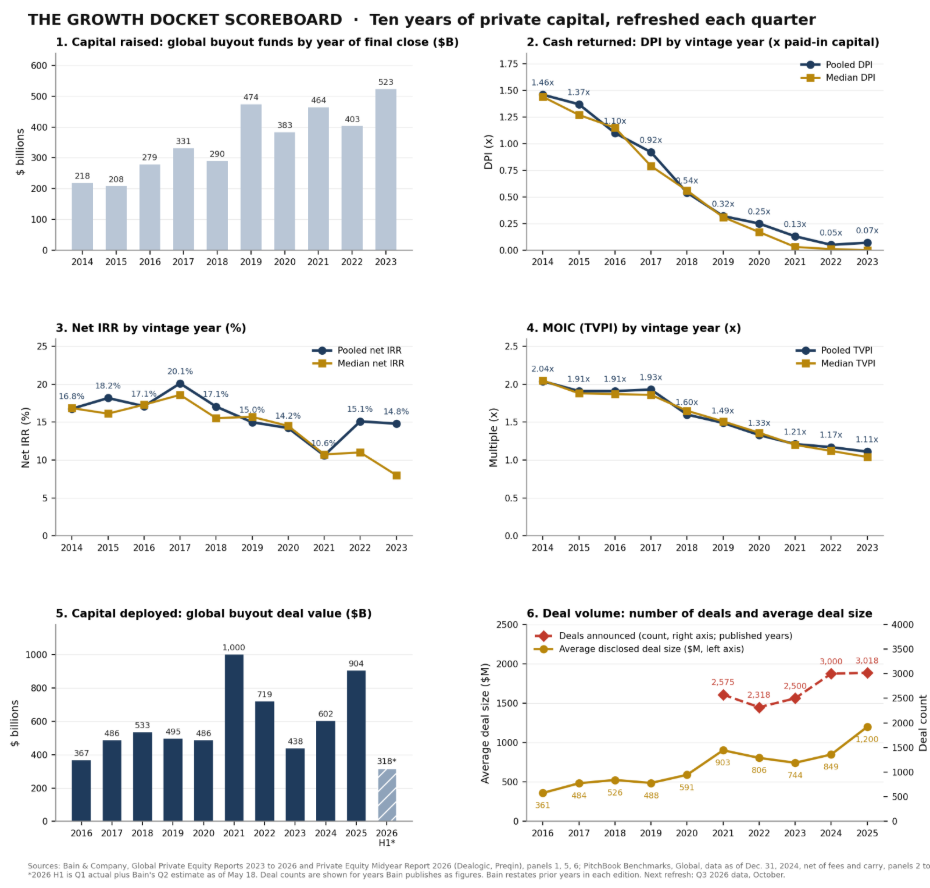
Lo que esto pone de manifiesto. Los fondos más grandes que se han recaudado jamás han generado la menor rentabilidad en efectivo. Esto ya figura en los acuerdos de los fondos: comisiones de participación que solo se pagan una vez que se recupera el efectivo, límites a la reinversión de los ingresos y el consentimiento de los inversores antes de que un fondo venda una empresa a sí mismo. El número de operaciones se ha mantenido estable durante dos años. El valor total oscila en función de unas pocas operaciones gigantes. Las salidas están aumentando en número y disminuyendo en valor, lo que significa que las empresas medianas por fin se están vendiendo. Cabe esperar que las estructuras de ganancias futuras (earn-out) sirvan para salvar las diferencias de precio, y que haya más garantías para cubrir las promesas que el vendedor hace sobre el negocio. El capital de crecimiento representa una pequeña parte en términos de dólares, pero una parte cada vez mayor en número de operaciones, y el año pasado superó a las adquisiciones sin recurrir al endeudamiento. Las adquisiciones se han acercado al modelo del capital de crecimiento: una rotación completa con menos deuda y el capital propio por encima de la mitad del precio. La diferencia radica en dónde reside la protección del inversor. En una adquisición, es el contrato de préstamo. En el capital de crecimiento, son los estatutos de la empresa y el acuerdo de accionistas. El inversor controla esos elementos.
La cinta del crecimiento
Tecnología.Summit Partners lideró una inversión de crecimiento de más de 1.000 millones de dólares en Keyfactor, una empresa de seguridad. Insight y Sixth Street mantuvieron su participación. Ese es el modelo: una gran inversión para obtener el control, se mantiene a los inversores existentes y no hay deuda. Las condiciones que realmente importan nunca aparecen en el comunicado de prensa. ¿Quién controla el consejo de administración tras la ronda? ¿Se devuelve el dinero nuevo antes de la última ronda o al mismo tiempo que esta? Cuando los fundadores vendieron acciones, ¿hicieron promesas sobre el negocio o simplemente cedieron las acciones? Los inversores deberían insistir en las promesas. Los fundadores deberían ponerles un límite.
La adquisición por parte de Thoma Bravo de Accelerant, una empresa de datos sobre seguros, por más de 4.000 millones de dólares, es toda una lección de estructura. Una prima del 49 %, aprobada por un comité de consejeros independientes. Los fundadores y su inversor anterior, Altamont, conservaron sus acciones en la nueva operación en lugar de venderlas. Y una comisión por demora: si los reguladores del sector de los seguros se demoran, el comprador paga un 6 % anual sobre el precio hasta el cierre de la operación. Esas tres condiciones son la forma en que una empresa dirigida por sus fundadores pasa a ser privada.
Anthropic se retiró de la compra de Decart por valor de 6.000 millones de dólares. En las operaciones relacionadas con la inteligencia artificial, el comprador puede cambiar de opinión en un trimestre. Redacta las cláusulas de protección del acuerdo como si eso fuera a suceder.
Ciencias de la vida y sanidad.La adquisición de Integer por parte de KKR, por valor de 5.900 millones de dólares, se vio lastrada por un agosto flojo. WindRose cerró un fondo dedicado a la sanidad de 2.600 millones de dólares. El problema para todas las operaciones del sector sanitario son ahora los estados. Más de una docena de ellos exigen notificación o autorización para operaciones muy por debajo del umbral federal. Varios mencionan expresamente al capital riesgo. El fiscal general del estado revisará el acuerdo de servicios de gestión, el contrato que permite a un patrocinador gestionar la parte empresarial de una consulta médica sin ser propietario de la misma. Hay que prever entre tres y cinco meses adicionales en el calendario. Redacta ese acuerdo como si fuera a ser la prueba A. Porque lo será.
Energía y centros de datos.El valor de las operaciones en el sector energético ha aumentado considerablemente este año. El motivo es la electricidad para los centros de datos. Un centro de datos con un contrato de arrendamiento a largo plazo con una gran empresa de servicios en la nube y una conexión a la red eléctrica confirmada puede obtener financiación casi como si fuera una empresa de servicios públicos. Uno que esté a la espera de conectarse a la red, en cambio, no puede. Goldman Sachs Alternatives vendió el negocio térmico de Boyd, dedicado a la refrigeración de centros de datos, a Eaton por 9.500 millones de dólares. Eso es lo que paga un comprador estratégico por la escala en la cadena de suministro de la IA. La diligencia debida es jurídica antes que técnica: la solvencia del arrendatario, si el contrato de arrendamiento es transferible, los plazos de conexión a la red eléctrica y quién paga cuando la empresa de servicios públicos corta el suministro. Sustrate los contratos. La historia es gratis.
Fondos y personas
- Goldman Sachs Alternatives, 11.7 mil millones de dólares.Anunciado ayer: 9.6 mil millones de dólares para su noveno fondo insignia de adquisiciones, además de un fondo para Asia y vehículos de coinversión. Goldman y sus propios empleados aportaron una parte significativa. Una empresa que acaba de vender Boyd por 9.5 mil millones de dólares tenía liquidez que mostrar a los inversores. Eso no es una coincidencia.
- Anton Levy, de Layer Global.El antiguo copresidente de General Atlantic ha recaudado 1.100 millones de dólares en el primer cierre de un fondo de crecimiento especializado en inteligencia artificial. Se trata de la escisión de un fondo de crecimiento de mayor envergadura del año. Un fondo especializado plantea cuestiones relacionadas con el acuerdo de inversión: cuánto se puede destinar a una sola empresa, qué ocurre si un socio clave abandona el proyecto y cómo se pueden reinvertir los beneficios.
- Insight Partnersestá invirtiendo su Fondo XIII, dotado con 12 500 millones de dólares, con unos criterios más exigentes que en 2021, que ya de por sí no eran muy estrictos. McKinseyseñala que la captación de fondos en el sector del crecimiento aumentó un 16 % en Norteamérica el año pasado, mientras que casi todas las demás categorías registraron descensos.WTW adquirió FlowStone, yMetLifecerró una ronda de 1.2 mil millones de dólares vendiendo participaciones de su propio balance a un nuevo fondo. Cuando las aseguradoras y los asesores invierten en el mercado secundario, están apostando por que el problema de la devolución de efectivo perdurará.
- Área de la Bahía.Las empresas de California han recaudado este año unos 366 000 millones de dólares en capital riesgo, más que los otros cuarenta y nueve estados juntos. Nuevo fondo, nueva oficina, nuevo socio o contratación de un alto cargo.
Salidas
Los compradores corporativos son la opción preferida. Eaton compró Boyd. CD&R privatizó Sealed Air por 10.3 mil millones de dólares. La ventana de salida a bolsa está abierta para las empresas más grandes —como Medline, que salió a bolsa con un valor de 7.2 mil millones de dólares— y cerrada para el resto. Los vehículos de continuación, en los que un patrocinador vende una empresa de un fondo antiguo a un nuevo fondo que también gestiona, siguen representando menos del 10 % del valor de salida. Los inversores aceptarán aproximadamente una al año de una empresa determinada.
La ventanilla de préstamos
J.P. Morgan afirma que los bancos tienen previsto vender unos miles de millones en préstamos para adquisiciones antes de que termine el año, la cifra más alta desde 2007. Los diferenciales —el interés que paga un prestatario por encima del tipo básico— se encuentran en su nivel más bajo de los últimos veinte años. La mayor parte del volumen de préstamos del año pasado correspondió a refinanciaciones de prestatarios existentes. La nueva oferta cambia esta situación. Las operaciones que buscan los prestamistas contarán con condiciones de préstamo flexibles. El resto se enfrentará a condiciones estrictas, establecidas por prestamistas que aún recuerdan el casoSerta, en el que un prestatario y algunos prestamistas llegaron a un acuerdo paralelo que dejó fuera al resto. Para un inversor orientado al crecimiento, la mesa de préstamos fija el precio de salida. Quienquiera que compre una empresa de la cartera en 2027 la financiará al tipo de interés que marque esta oleada.
Sobre los tipos de interés. Los argumentos a favor de una subida se han consolidado en diez días. La creación de empleo en agosto se situó en 162 000 puestos, cinco veces la media reciente. Los precios al productor han subido un 5,4 %. Los precios al consumo han subido un 3,4 %, con un aumento de los precios subyacentes del 0,3 % en un mes. El hecho de que el petróleo supere los 100 dólares aún no se ha reflejado plenamente. El mercado de futuros está descontando una alta probabilidad de una subida de un cuarto de punto. Eso situaría el rango de la Fed entre el 3,75 % y el 4,00 %. Los mercados parecen haber descontado en gran medida la decisión en sí. Lo que importa ahora es la previsión de la Fed sobre su propia trayectoria. En junio, nueve responsables esperaban al menos una subida este año y ocho no esperaban ninguna. La evolución actual de esas previsiones ayudará a determinar si se trata de una medida aislada o del inicio de una serie de subidas. En cualquier caso, es posible que haya que actualizar la hipótesis sobre los tipos de interés en muchos modelos de operaciones elaborados a principios de este año. Corrígelo antes de que lo haga la entidad crediticia.
En los tribunales
- Estados Unidos contra KKR, caso resuelto el 26 de agosto.KKR acordó pagar 250 millones de dólares —veinte veces el récord anterior— por haber omitido o alterado documentos internos en las notificaciones de fusión de al menos dieciséis operaciones, así como por dos operaciones que nunca notificó. KKR cuestiona la versión del Gobierno. Sus bufetes de abogados externos pagarán la multa, una sentencia que se leerá en voz alta en todas las reuniones de socios de los bufetes este otoño. La lección es sencilla. Cuando una empresa presenta una notificación de fusión ante el Gobierno, debe adjuntar las presentaciones internas en las que se analiza la operación. Esas presentaciones constituyen pruebas. Modificarlas supone ahora un riesgo de nueve cifras. Cualquier empresa que realice más de unas pocas operaciones al año debería revisar su proceso de presentación de notificaciones este mes.
- Anderson contra Intel.La vista está fijada para el martes 6 de octubre, el segundo día del nuevo período de sesiones del Tribunal Supremo. La cuestión es: ¿deben los empleados que demandan por la inclusión de fondos de capital riesgo en sus planes 401(k) demostrar primero que existe una inversión comparable que haya obtenido mejores resultados? El Departamento de Trabajo está del lado de Intel y compartirá el tiempo de alegaciones. También ha propuesto una norma que otorga a los promotores de los planes amplia libertad para incluir capital riesgo. En conjunto, el caso y la norma ayudarán a determinar si los fondos de crecimiento y de adquisición obtienen un acceso más amplio a los ahorros para la jubilación. Ese acceso requiere un producto con cotización diaria, sin solicitudes de aportación de capital, con liquidez real y valoración independiente. Se trata de un requisito legal antes que de un argumento de venta.
- Rutledge contra Clearway Energy, Tribunal Supremo de Delaware, 27 de febrero.Delaware confirmó su ley de 2025 que protege los acuerdos entre una empresa y su accionista mayoritario. El acuerdo queda protegido si lo aprueba un comité de consejeros independientes o si la mayoría de los demás accionistas vota a favor. Para convertir la empresa en privada se necesitan ambas cosas. Para un inversor orientado al crecimiento con una participación de control en una sociedad cotizada, esta es la sentencia judicial más útil de la última década. Constituye el comité independiente antes de la próxima operación, no después.
- Cámara de Comercio contra la FTC.Se ha anulado el formulario ampliado de notificación de fusiones de la FTC. Los solicitantes vuelven a utilizar el formulario anterior. La ley de notificación de California entrará en vigor el 1 de enero de 2027 y exige una copia de todas las notificaciones federales de fusiones en el plazo de un día hábil.
Reloj Carry
Sin cambios en Estados Unidos. Cambios en el Reino Unido.El «carried interest» es la parte de los beneficios que obtienen los gestores de fondos. En EE. UU. sigue tributando como ganancias de capital, y no hay ningún proyecto de ley para cambiar esto que vaya a tramitarse antes de las elecciones de mitad de legislatura. En el Reino Unido, el «carried interest» tributa como renta desde el 6 de abril, a un tipo efectivo cercano al 34 % para los fondos que mantienen sus inversiones el tiempo suficiente para cumplir los requisitos. El diseño de los fondos en Londres gira ahora en torno al periodo de tenencia. Esta línea se publica cada semana y solo cambia cuando lo hace la ley.
En el calendario
Responde para reservar una plaza en cualquiera de estos eventos.
- Evento para directores financieros, martes 22 de septiembre, en Foley Silicon Valley: una velada dirigida a directores financieros y altos responsables de finanzas sobre lo que realmente está ocurriendo en el ámbito de las fusiones y adquisiciones en estos momentos.
- «Hard Things», lunes 28 de septiembre, Foley Silicon Valley: una velada dedicada a la robótica y la IA física con el ponente invitado Chris Yeh.
- SF Tech Week – Evento sobre mercados de capitales, martes 6 de octubre, en Foley San Francisco, dirigido a cualquier empresa en fase de crecimiento que esté barajando la posibilidad de salir a bolsa, venderse o realizar una recapitalización con un patrocinador.
- Evento de LP/GP con Jersey Finance y Foley San Francisco, el lunes 12 de octubre.
- Cumbre de One Way Ventures en San Francisco, miércoles 28 de octubre.
- Almuerzo de GC en San Francisco, el viernes 30 de octubre.
Alegato final
- Inversores orientados al crecimiento con control:la cláusula de salvaguardia de Delaware funciona. Crea ya el comité independiente.
- Empresas que realizan adquisiciones en serie:revisad este mes el proceso de notificación de fusiones. Vuestras presentaciones internas constituyen pruebas.
- Plataformas sanitarias:son las comunidades autónomas las que fijan el calendario de cierre. Redacta el acuerdo de gestión para el fiscal general, porque es él quien lo va a leer.
- Fundadores que barajan entre una ronda de financiación para crecer y una venta:el mercado crediticio está fijando el precio que pagarán los compradores en 2027. Una ronda de financiación para crecer te permite controlar los plazos, mientras que las condiciones quedan en manos de tu abogado.
- Gestores de fondos que buscan financiación:empezad por el efectivo recuperado. Si no hay, empezad por la venta que lo generará.
Scott Kleinman, de Apollo, afirmó en la conferencia de París celebrada la semana pasada que ya no hay ganancias fáciles y que ahora hay que generar valor a través de los beneficios. La inversión en crecimiento nunca ha tenido otra vía. El capital está disponible. La normativa es más clara que en enero. Los promotores que consigan financiación en 2027 serán aquellos que hayan vendido algo en 2026.
Liderazgo intelectual
- Situación actual de las fusiones y adquisiciones en el sector del software: más información. El sector del software goza de buena salud, pero el crecimiento se está ralentizando. Cada vez es más fácil distinguir qué empresas serán compradoras y cuáles serán vendidas.
- Preparados para cualquier cosa: conclusiones de una mesa redonda sobre la salida a bolsa – Leer más. ¿Está abierta la ventana para las salidas a bolsa? Sí. ¿Están preparadas las empresas respaldadas por patrocinadores para aprovecharla? Todavía no.
- Los activos que pierden valor y la prueba de paciencia para el capital riesgo – Más información. Mantener una empresa durante demasiado tiempo genera obligaciones legales antes incluso de que genere malos rendimientos.
Aviso legal: las opiniones expresadas son mías, no las de mi despacho. No constituye asesoramiento jurídico. Publicidad de un bufete de abogados. Los resultados anteriores no garantizan un resultado similar. Foley & Lardner LLP representa a patrocinadores, prestamistas y empresas, algunas de las cuales pueden estar involucradas en los asuntos tratados.