The Growth Docket, vol. I, n.º 4: Nuevos líderes, nuevos precios, tipos más altos
Capital de control para el crecimiento. Donde termina el capital riesgo y empiezan las adquisiciones.
Amigos,
Joe Baratta deja Blackstone a finales de año, y Blackstone no le sustituirá. Hernán Cristerna, director de fusiones y adquisiciones de JPMorgan desde hace mucho tiempo, se jubila esa misma semana. La generación que construyó el capital riesgo moderno está pasando el relevo. Lo mismo ocurre en el ámbito del capital de crecimiento, aunque con menos repercusión mediática. Esto es lo que nos depara la semana.
Cuando un fondo cambia de generación
Muchas de las empresas dedicadas al capital de crecimiento se fundaron en las décadas de 1980 y 1990. Sus fundadores están traspasando el negocio a la segunda generación, o al menos deberían hacerlo. Solo alrededor del 6 % de los responsables de fondos cambia cada cinco años, frente a más de la mitad de los consejeros delegados de las empresas que cotizan en bolsa. Menos de la mitad de los gestores cuenta con un plan de sucesión por escrito. Y el 96 % de los inversores que los respaldan afirma que este aspecto es importante a la hora de renovar la inversión.
El traspaso de poderes depende de cuatro factores. El control y la propiedad de la sociedad gestora deben transferirse a varios fondos, o los mejores socios jóvenes se marcharán y crearán su propia empresa. La cláusula de «personas clave» debe nombrar a quienes realmente llevan a cabo las operaciones. Los fundadores deben ceder las relaciones mientras aún puedan tomar las decisiones. Y algunos fundadores venden una participación minoritaria en la empresa para financiar la transición.
Si diriges una empresa de cartera, lee bien tus documentos. Los puestos en el consejo de administración, los derechos de consentimiento, los derechos de observador y las cartas complementarias suelen designar a una persona concreta, no a un cargo. Averigua quién te representa antes de la próxima reunión del consejo y haz que te lo confirmen por escrito. Si estás eligiendo un inversor de crecimiento, haz una pregunta más: ¿quién formará parte de mi consejo de administración dentro de cinco años?
Comprar, vender o esperar: el punto de vista del vendedor
La semana pasada hablamos de lo que buscan los compradores. El resumen de la mesa redonda incluye una segunda parte dedicada a los vendedores.
🔹 Centra tu argumento en la rentabilidad para el inversor, no en el múltiplo del sector. La mayoría de los fondos necesitan una rentabilidad anual de alrededor del 25 %. Muéstrales cómo pueden conseguirla contigo.
🔹 Divide el precio si es necesario. Los titulares que quieran salir pueden vender con descuento. Los titulares que decidan mantener sus posiciones pueden compartir las ganancias por encima del objetivo del comprador.
🔹 Contrata una cobertura cibernética antes de que se abra la sala de datos. Actualmente, los seguros de transacción excluyen los riesgos relacionados con la inteligencia artificial y los riesgos cibernéticos, por lo que el vendedor acaba asumiendo esa responsabilidad mediante una indemnización independiente.
🔹 Directores financieros: negociad vuestras propias condiciones antes de firmar. Las cláusulas relativas al cambio de control y vuestra función durante la transición son las que más valor tienen antes de que se firme el acuerdo de fusión.
Las cifras de octubre de Rob Bartlett en Jefferies ponen de manifiesto lo que está en juego. Las empresas de software con un crecimiento del 20 al 30 % cotizan a 11,5 veces los ingresos del próximo año. Las que crecen entre un 10 y un 20 %, a 5,5 veces.
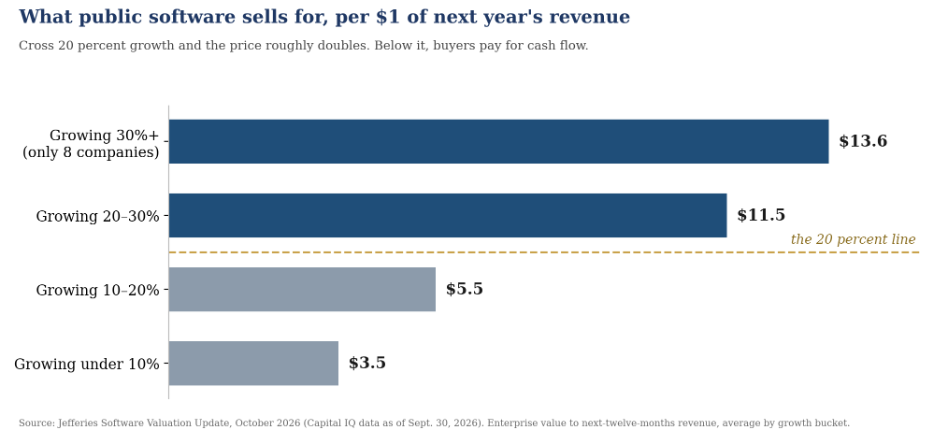
La sorpresa la da el software vertical, esos productos específicos para cada sector que los inversores en crecimiento han considerado durante mucho tiempo una apuesta segura. En septiembre, su ratio cayó hasta 4,6 veces los ingresos, lo que supone un descenso del 36 % en un año y se sitúa por debajo de su propia media de los últimos cinco años. El mercado lo valora ahora como un sector expuesto a la inteligencia artificial.
Dos noches de la SF Tech Week
Preparados para cualquier cosa. Gracias a Ellie Yashiro, de SVB, y a Open Future Forum por la mesa redonda del martes sobre salidas a bolsa, SPAC y los cambios en los mercados de capitales. Lo que más me llamó la atención: la ventana de salida a bolsa es un proceso en serie, y cada operación tiene que cotizar bien para que la siguiente pueda salir adelante. Mantenerse como empresa privada no es gratis cuando los empleados quieren liquidez y el capital privado cuesta tanto. Hay que prepararse para una salida a bolsa y una venta al mismo tiempo, con los controles propios de una empresa cotizada, una firma de auditoría que pueda firmar una declaración de registro y una estructura accionarial clara. Una SPAC solo funciona si cuenta con un patrocinador sólido, capital comprometido detrás y una empresa que pueda valerse por sí misma. Y, al final, las empresas de IA serán juzgadas según los antiguos parámetros: ingresos duraderos, márgenes tras los costes de computación y efectivo.
Cumbre «Sidebar». La sesión inaugural del lunes, patrocinada por Foley, consistió en una charla informal con Venky Ganesan, de Menlo Ventures, sobre si estamos viviendo un 1999. Su argumento se basa en la «subasta de 20 dólares» de Max Bazerman: los postores siguen pujando por encima del premio porque, si se retiran, la pérdida es segura. Esa es la mejor explicación que hay para entender por qué nadie está reduciendo el gasto en IA. Gracias a Vishal Verma.
En nuestra mesa
🔹 Kapital, 125 millones de dólares. Hemos representado a Kapital, una entidad de crédito empresarial basada en la inteligencia artificial que opera en Latinoamérica, España y Estados Unidos, en una ronda de financiación de capital y deuda liderada por Tru Arrow Partners. Comunicado.
🔹 Iron Path Capital Fund II, 450 millones de dólares. Hemos prestado asesoramiento en la creación de un fondo especializado en sectores industriales y sanitarios que ha tenido una demanda superior a la oferta y cuya recaudación se completó en cinco meses. Comunicado.
🔹 EMS y AMD Supply. Hemos representado a EMS, una empresa de la cartera de Wynnchurch Capital, en una operación de ampliación de capital. Comunicado.
La sección de préstamos: La Fed aún no ha terminado
Probablemente se descarte octubre. En septiembre solo se crearon 29 000 puestos de trabajo, el desempleo subió al 4,2 % y la inflación subyacente del PCE se moderó hasta el 3,0 %. Los futuros otorgan una probabilidad de aproximadamente una entre cuatro a que se produzca una subida de tipos el 28 de octubre.
Diciembre es otra historia. Dieciséis de los dieciocho responsables de la Fed prevén otra subida este año; los futuros apuntan a que es probable que se produzca una en diciembre, y la mediana de las previsiones de los responsables sitúa el tipo cerca del 4,1 % hasta 2027, sin recortes antes de 2028. Mientras tanto, el tipo de interés a 10 años alcanzó el lunes el 5,35 %, su nivel más alto desde 2002.
Para el equipo encargado de la operación: partid de la base de un cuarto de punto más en la deuda a tipo variable y de que no habrá alivio durante un año. Negociad las fechas de vencimiento, las condiciones de financiación y las comisiones por demora como si fueran importantes, porque lo son. Y esperad que los inversores pregunten por qué deberían inmovilizar su dinero durante cinco años cuando el rendimiento a 10 años supera el 5 %.
Desde mi escritorio
🔹 Un primer análisis de la actividad del sector del capital riesgo en el tercer trimestre de 2026, con André Thiollier. El valor de las operaciones en EE. UU. ha aumentado un 20 %, hasta los 230 000 millones de dólares, y las salidas han crecido un 51 %, hasta los 165 000 millones de dólares. La captación de fondos es el punto débil: los fondos cerrados han descendido un 31,5 % y los dólares recaudados, un 10 %.
🔹 El número récord de cierres de startups refleja un mercado en pleno crecimiento.
🔹 «¿Cuánto vale un director jurídico?», extraído de nuestro almuerzo sobre la remuneración de los directores jurídicos, antes del próximo, que tendrá lugar el 30 de octubre.
🔹 En la sección «Capital & Counsel » del Daily Journal sobre el mercado de salidas a bolsa: «La ventana está abierta para las empresas más grandes y cerrada para el resto».
En el calendario
Evento de LP/GP con Jersey Finance, lunes 12 de octubre, en Foley San Francisco. Confirma tu asistencia para reservar plaza.
«Investors on the Bay», un encuentro social de otoño, el viernes 23 de octubre, en San Francisco. Inscríbete.
Cumbre One Way Ventures, miércoles 28 de octubre, San Francisco. Inscríbete.
Foro de Directores Jurídicos, almuerzo privado, viernes 30 de octubre, San Francisco. Solo para abogados internos. Solicita tu plaza.
«Preparación para la salida a bolsa», miércoles 18 de noviembre, San Francisco, con SVB, Protiviti y Heffernan. Responde para reservar tu plaza.
Perspectivas para 2027, viernes 11 de diciembre. Responde si quieres una plaza.
Alegato final
🔹 Directores generales de carteras: si vuestro fondo está pasando el relevo generacional, aseguraos de saber quién os sustituye.
🔹 Vendedores: vendan al comprador la garantía de devolución. Contraten primero la póliza cibernética.
🔹 Equipos negociadores: una subida más, sin recortes antes de 2028. Lee cómo funcionan las tarifas.
Los fondos cambian a los líderes. Los mercados cambian los precios. Las empresas que están preparadas son las que eligen.
— Louis
Avisos legales habituales: las opiniones son mías, no de mi bufete. No constituye asesoramiento jurídico. Publicidad de un abogado. Los resultados anteriores no garantizan el rendimiento futuro. Este boletín se ha elaborado tal y como creo que debe realizarse el trabajo jurídico moderno. Utilizo la inteligencia artificial para mejorar la productividad y la eficiencia en la investigación y la redacción. Las ideas son mías, la voz es mía, las correcciones son mías, verifico los hechos y cada palabra es responsabilidad mía. Foley & Lardner LLP representa a patrocinadores, prestamistas y empresas, algunas de las cuales pueden estar involucradas en los asuntos tratados. Los datos del mercado de software proceden de la actualización mensual de valoración de software de Jefferies, recopilados a partir de Capital IQ a 30 de septiembre de 2026, utilizados con permiso. Los datos sobre tipos de interés e inflación proceden de la Oficina de Estadísticas Laborales, la Oficina de Análisis Económico y la Reserva Federal.