El expediente del crecimiento
Capital de control para el crecimiento. Donde acaba el capital riesgo y empiezan las adquisiciones.
El viernes, el tipo de interés de los bonos del Estado estadounidense a 10 años alcanzó el 5,23 %, su nivel más alto desde 2007. Esa cifra determina el precio de casi todas las operaciones. Esta semana: por qué el dinero cuesta más, qué indican las últimas cifras del sector del software y qué nos ha revelado el panel «Comprar, vender o esperar». La semana que viene: Joe Baratta deja Blackstone y qué supone el cambio generacional en los fondos, tanto grandes como pequeños, para las empresas a las que respaldan.
¿Por qué el dinero sale más caro?
El tipo de interés que fija la Reserva Federal acapara los titulares. Sin embargo, para las operaciones financieras, el tipo que más importa es el rendimiento de los bonos del Tesoro a 10 años, es decir, lo que paga el Gobierno por pedir prestado a diez años. El tipo a 30 años alcanzó el viernes el 5,49 %, su nivel más alto desde 2004.
Hay cuatro fuerzas que actúan al mismo tiempo en la misma dirección:
- Guerra. El conflicto con Irán ha provocado una subida del precio del petróleo. En agosto, los precios de la energía subieron un 16 % con respecto al año anterior y los de la gasolina, un 27 %, lo que elevó la inflación general al 3,4 %.
- Desarrollo de la IA. Gartner estima que el gasto en centros de datos ascenderá a 1,37 billones de dólares este año. Gran parte de esa cantidad procede de préstamos. Solo SoftBank ha vendido este mes más de 11 000 millones de dólares en bonos para financiar OpenAI. El hecho de que haya más prestatarios compitiendo por los mismos dólares hace que suban los tipos de interés.
- Aranceles. La Reserva Federal de San Luis estimó que los aranceles añadirían aproximadamente medio punto a la inflación a finales de 2025.
- Menos trabajadores. La inmigración neta se ralentizó drásticamente en 2025 y es posible que haya pasado a ser negativa. Menos trabajadores significa menos margen para crecer sin subir los precios. Hasta ahora, los salarios no se han disparado; en su lugar, muchas empresas han optado por la automatización.
Detrás de estos cuatro factores se encuentra el déficit federal, que este año asciende a unos 2 billones de dólares, con unos intereses de la deuda que actualmente rondan el billón de dólares al año. El Gobierno tiene que pedir más préstamos, y los prestamistas exigen una mayor remuneración a cambio de concedérselos.
Los economistas discuten sobre la importancia relativa de cada factor. Una cifra puede servir de referencia: la inflación, sin contar los alimentos ni la energía, fue del 2,4 % en agosto. Gran parte de ese repunte se debe al petróleo, y parte de él se moderaría si la guerra terminara. El resto, no. Los déficits, el desarrollo de la IA, los aranceles y una mano de obra más reducida no desaparecen con un alto el fuego. Hay que contar con que los tipos se mantengan altos, no con que bajen. Los mercados estiman que hay aproximadamente dos de cada tres posibilidades de que la Fed vuelva a subir los tipos los días 27 y 28 de octubre.
La ventanilla de préstamos
El precio del dinero ha subido. El precio del riesgo, no. El interés adicional que exigen los inversores por los bonos corporativos de alto rendimiento, por encima de lo que paga el Estado, fue de 2,8 puntos porcentuales la semana pasada, por debajo de su media de los últimos diez años. Los prestamistas siguen dispuestos a conceder préstamos. Lo que ha cambiado es el tipo de interés de referencia sobre el que se basa el préstamo.
En una operación de compra total hay dos tipos de interés que son importantes, y cada uno cumple una función diferente. El tipo a corto plazo, que sigue la evolución de la Reserva Federal, determina lo que el comprador paga cada trimestre por su préstamo. El tipo a largo plazo determina el valor que tendrá la empresa cuando el comprador la venda dentro de unos años. Ambos tipos han subido, por lo que los compradores pagan más por el préstamo y esperan obtener menos al venderla. Por eso ofrecen menos hoy en día.
Software: dos mercados
Las últimas cifras mensuales de Jefferies —gracias de nuevo a Rob Bartlett— muestran que el software de código abierto se está dividiendo en dos.
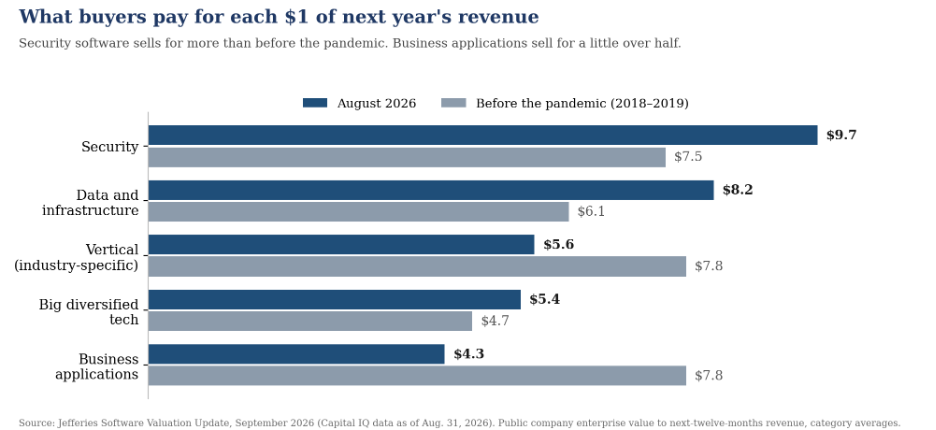
El software de seguridad se vende a 9,70 dólares por cada dólar de ingresos del próximo año, más que antes de la pandemia. Las aplicaciones empresariales —el software que una empresa adquiere por empleado— se venden a 4,30 dólares, algo más de la mitad de su precio anterior. Durante el último año, las acciones del sector de la seguridad subieron un 66 % y las del sector de las aplicaciones empresariales cayeron un 21 %.
Superar las previsiones ya no es suficiente. El último trimestre, el 87 % de las empresas de software que cotizan en bolsa superaron las previsiones de ingresos, pero solo el 48 % de sus acciones subieron a raíz de ello.
Los tipos de interés explican en parte esta situación. Cuando un bono del Estado ofrece un rendimiento del 5 %, un dólar de beneficio prometido dentro de cinco años vale menos hoy. El crecimiento sigue reportando una prima, pero menor. En noviembre de 2021, los inversores valoraban un punto de crecimiento de los ingresos aproximadamente cinco veces más que un punto de margen de caja. Hoy en día, esa relación es inferior a dos veces.
Comprar, vender o esperar: lo que dijo el panel
Gracias de nuevo a Jason Babcoke, de Sumeru; Rob Bartlett, de Jefferies; Harish Belur, de Riverwood; y Gargi Ray, de Synopsys. El artículo completo está aquí. La versión resumida:
- El 20 % es el umbral. Las empresas de software que crecen a un ritmo superior al 20 % anual se venden, aproximadamente, por el doble del precio que las que crecen más lentamente, ya sean cotizadas o privadas. Miro, valorada en 17 500 millones de dólares en 2022 y con unos ingresos recurrentes anuales de unos 600 millones de dólares, acaba de venderse a Bending Spoons por unos 1 360 millones de dólares.
- La IA está reduciendo la plantilla antes de afectar al software. Los clientes consideran el gasto en IA y la nómina como un único presupuesto: la plantilla se mantiene estable, mientras que el gasto en IA aumenta. El software instalado no se está eliminando, pero las ventas tardan más en concretarse. Uno de los ponentes afirmó que estamos en 1995, no en 1999. Es una fase inicial, no el punto álgido.
- Los compradores analizan minuciosamente el futuro. Las cifras de retención del pasado ya no son suficientes. Los compradores quieren conocer la hoja de ruta, al equipo de ingenieros, si las tasas de éxito están aumentando y si el producto cobra más o menos importancia a medida que mejoran los modelos de IA. Preguntarán quién es el propietario del código escrito con herramientas de IA y si los contratos con los clientes permiten el entrenamiento con datos de estos. Esas son soluciones baratas si se abordan con un año de antelación, pero resultan caras si se abordan en plena negociación.
- Te encuentras en pleno proceso desde la primera reunión con los inversores. Una venta lleva aproximadamente un año: seis meses de preparación y otros seis de ejecución. A los compradores les importa su propia rentabilidad (en el caso de un inversor, normalmente el triple del capital invertido en cinco años) o cubrir una carencia en su cartera de productos (en el caso de un comprador estratégico), no el valor que tenías en 2021.
- El crecimiento sigue primando sobre el margen. Las medidas de reducción de costes de 2023 y 2024 no dieron los frutos esperados. Una empresa que no puede financiar cuatro trimestres de crecimiento por sí sola debería recaudar fondos, no vender.
- Mantén la estructura sencilla. Los inversores prefieren un precio realista y acciones ordinarias sin complicaciones a protecciones complicadas. Las cláusulas de ganancias futuras deben incluir una sola línea de ingresos y un periodo de medición claro. Los riesgos relacionados con la inteligencia artificial y la ciberseguridad que excluye el seguro de la operación recaen en el vendedor.
La conclusión de la sala: esperar es una estrategia válida. Dejar que las cosas sigan su curso, no.
La cinta del crecimiento
Tecnología. Cyera, una empresa dedicada a la seguridad de los datos, ha recaudado unos 400 millones de dólares con una valoración cercana a los 12 000 millones de dólares, lo que pone de manifiesto la prima de seguridad mencionada anteriormente. Progress Software ha cerrado la adquisición, por un valor aproximado de 400 millones de dólares, del negocio de inteligencia artificial y datos de Domo. Progress ha comprado los activos, no la empresa, por lo que Domo conserva su tesorería y su historial fiscal.
Ciencias de la vida. Una corrección respecto a la semana pasada: el mercado de salidas a bolsa para el sector biotecnológico está abierto, siempre que las empresas cuenten con datos clínicos. Según los datos de BioSpace, 20 empresas biotecnológicas han salido a bolsa este año, frente a las ocho de todo el año 2025, y PitchBook contabiliza más de 4.000 millones de dólares en inversiones «crossover», es decir, la ronda de financiación privada que prepara el terreno para una oferta pública de venta.
En los tribunales
- El martes 6 de octubre se celebrará la vista del caso Anderson contra Intel ante el Tribunal Supremo. Esta sentará las bases sobre la cantidad de fondos de los planes 401(k) que se destinarán al capital riesgo.
Desde mi escritorio
- El año de sacudidas en el sector del capital riesgo, con 285 000 millones de dólares, sigue ofreciendo oportunidades reales, según Foley Ignite.
- Situación actual de las fusiones y adquisiciones en el sector del software, con datos de Rob Bartlett y Jefferies.
- ¿Te lo perdiste la semana pasada? «The Growth Docket», n.º 2.
En el calendario
Preparados para cualquier cosa: salidas a bolsa, SPAC y cambios en los mercados de capitales, martes 6 de octubre, en Foley San Francisco, en colaboración con Open Future Forum. Inscríbete.
Evento de LP/GP con Jersey Finance, lunes 12 de octubre, en Foley San Francisco. Confirma tu asistencia para reservar plaza.
«Investors on the Bay», un encuentro social de otoño, el viernes 23 de octubre, en San Francisco. Inscríbete.
Cumbre One Way Ventures, miércoles 28 de octubre, San Francisco. Inscríbete.
Foro de Directores Jurídicos, almuerzo privado, viernes 30 de octubre, San Francisco. Solo para abogados internos. Solicita tu plaza.
«Preparación para la salida a bolsa», miércoles 18 de noviembre, San Francisco, con SVB, Protiviti y Heffernan. Responde para reservar tu plaza.
Perspectivas para 2027, viernes 11 de diciembre. Responde si quieres una plaza.
Gracias a Chris Yeh y a todos los que asistieron el lunes a «Hard Things» para participar en un interesante debate sobre robótica e inteligencia artificial física.
Alegato final
- Cualquiera que tenga pensado pedir un préstamo en 2027: elabora tu plan partiendo de la base de que los tipos de interés se mantendrán como están. Si bajan, será una ventaja adicional.
- Fundadores de empresas de software que estén pensando en vender: un crecimiento superior al 20 % sigue duplicando, más o menos, el precio. Empieza a poner todo en orden un año antes de que lo necesites.
- Todos los demás: comprad, vended o esperad a propósito. Esperar es una estrategia. Dejar que las cosas sigan su curso no lo es.
Las tarifas marcan el panorama. La preparación determina el precio. Las empresas que están preparadas son las que eligen.